

CEO FV Bank: Tài sản số đang trở thành công cụ thanh toán của doanh nghiệp
Tài sản số đang dần vượt khỏi giai đoạn thử nghiệm để đi vào hoạt động thanh toán xuyên biên giới và quản trị ngân quỹ của doanh nghiệp.
Theo Miles Paschini, CEO FV Bank, tài sản số không chỉ mở ra cách thức luân chuyển tiền nhanh hơn mà còn đặt ra yêu cầu xây dựng hạ tầng ngân hàng kết hợp công nghệ, tuân thủ pháp lí và dịch vụ tài chính truyền thống.
Từ thẻ thanh toán Bitcoin đến ngân hàng kết nối tài chính truyền thống và tài sản số
Hành trình xây dựng FV Bank của Miles Paschini bắt nguồn từ những trải nghiệm thực tế trong lĩnh vực thanh toán, trước khi thị trường tài sản số phát triển mạnh mẽ như hiện nay. Trước khi thành lập FV Bank, ông từng đồng sáng lập một doanh nghiệp chuyên cung cấp giải pháp thanh toán cho các công ty viễn thông. Sau đó, doanh nghiệp chuyển hướng sang lĩnh vực tài sản số và ra mắt sản phẩm thẻ ghi nợ liên kết tiền mã hóa vào cuối năm 2012.
Sản phẩm này cho phép người dùng kết nối ví Bitcoin với thẻ ghi nợ Visa, qua đó sử dụng tài sản số để thanh toán thông qua hệ thống hạ tầng tài chính truyền thống. Đây là một trong những nỗ lực sớm nhằm đưa tiền mã hóa ra khỏi phạm vi giao dịch trên các nền tảng chuyên biệt, giúp người dùng tiếp cận những tiện ích thanh toán quen thuộc.
Mô hình nhanh chóng thu hút sự quan tâm của thị trường, đạt hơn 1 triệu khách hàng tại hơn 70 quốc gia. Tuy nhiên, quá trình triển khai cũng bộc lộ nhiều hạn chế của hệ sinh thái tài chính thời điểm đó. Các cơ quan quản lí, ngân hàng và bộ phận tuân thủ chưa có cách hiểu thống nhất về hoạt động của tài sản số. Trong khi đó, công nghệ kết nối ví điện tử, lưu kí tài sản, giao dịch và thanh toán bằng tiền pháp định vẫn còn phân mảnh.
Theo Miles Paschini, những trở ngại này cho thấy thị trường không chỉ cần thêm các sản phẩm tiền mã hóa mà còn cần một hệ thống ngân hàng được xây dựng phù hợp với đặc thù của tài sản số.
Đó cũng là cơ sở hình thành FV Bank. Thay vì chỉ phát triển một công ty hoạt động trong lĩnh vực tiền mã hóa, mục tiêu của ngân hàng là xây dựng hạ tầng tài chính được quản lí theo quy định, có khả năng kết nối tài sản số với hệ thống ngân hàng truyền thống. Hạ tầng này đồng thời giải quyết các vấn đề liên quan đến công nghệ, quản trị rủi ro, tuân thủ và cấp phép hoạt động.
Cách tiếp cận trên phản ánh một thay đổi quan trọng của thị trường: giá trị của tài sản số không chỉ nằm ở khả năng giao dịch mà còn phụ thuộc vào việc chúng có thể được tích hợp an toàn vào những hoạt động kinh tế thực tế hay không.
Stablecoin trở thành công cụ thanh toán trong hoạt động doanh nghiệp
Nếu thanh toán bằng tiền mã hóa cho người tiêu dùng từng là một trong những hướng phát triển được chú ý, Miles Paschini cho rằng động lực tăng trưởng đáng kể hơn của stablecoin hiện nay đến từ khách hàng doanh nghiệp và các tổ chức.
Theo chia sẻ của CEO FV Bank, khoảng 40% tiền gửi tại ngân hàng này có nguồn gốc từ tiền gửi stablecoin. Đáng chú ý, khoảng 99% hoạt động tiền gửi stablecoin đến từ nhóm khách hàng doanh nghiệp (B2B). Con số này cho thấy stablecoin đang dần trở thành một công cụ phục vụ nhu cầu vận hành, thay vì chỉ được sử dụng để đầu tư hoặc đầu cơ tài sản số.
Đối với các doanh nghiệp hoạt động tại nhiều quốc gia, việc chuyển tiền xuyên biên giới thường phải trải qua nhiều khâu trung gian, phụ thuộc vào giờ làm việc của ngân hàng và thời gian xử lí của từng hệ thống thanh toán. Stablecoin mang đến một phương thức luân chuyển giá trị khác, cho phép giao dịch diễn ra nhanh hơn và không bị giới hạn hoàn toàn bởi khung giờ hoạt động của ngân hàng truyền thống.
FV Bank ghi nhận hai mô hình sử dụng stablecoin tương đối rõ nét. Ở mô hình thứ nhất, doanh nghiệp nhận stablecoin vào tài khoản tại FV Bank, sau đó chuyển đổi sang USD để phục vụ những khoản chi tiêu thông thường như trả lương nhân viên, thanh toán tiền thuê văn phòng và chi phí dịch vụ chuyên môn. Nhờ đó, doanh nghiệp có thể tiếp nhận tiền từ đối tác quốc tế bằng tài sản số nhưng vẫn sử dụng đồng tiền pháp định trong hoạt động kinh doanh hằng ngày.
Ở mô hình thứ hai, doanh nghiệp nhận tiền thanh toán bằng tiền pháp định, sau đó sử dụng số tiền này để phát hành (mint) stablecoin, phục vụ các giao dịch thanh toán hoặc điều chuyển ngân quỹ. Cách tiếp cận này giúp doanh nghiệp kết nối nguồn tiền trong hệ thống ngân hàng với những hoạt động tài chính trên nền tảng số.
Điểm đáng chú ý là stablecoin không nhất thiết thay thế tiền pháp định hay hệ thống ngân hàng hiện hữu. Thay vào đó, chúng đóng vai trò cầu nối giữa hai môi trường tài chính, giúp doanh nghiệp linh hoạt hơn trong việc tiếp nhận, chuyển đổi và sử dụng dòng tiền.
Miles Paschini cũng nhấn mạnh khả năng lập trình và hoạt động liên tục 24/7 của stablecoin. Đây là những đặc tính có thể hỗ trợ doanh nghiệp quản lí ngân quỹ hiệu quả hơn, đặc biệt trong lúc hoạt động kinh doanh ngày càng mang tính xuyên biên giới. Khi dòng tiền có thể được luân chuyển ngoài giờ làm việc thông thường, doanh nghiệp có thêm lựa chọn trong việc điều phối vốn và thực hiện nghĩa vụ thanh toán.
Mỗi loại tài sản số có một vai trò riêng trong hệ sinh thái tài chính
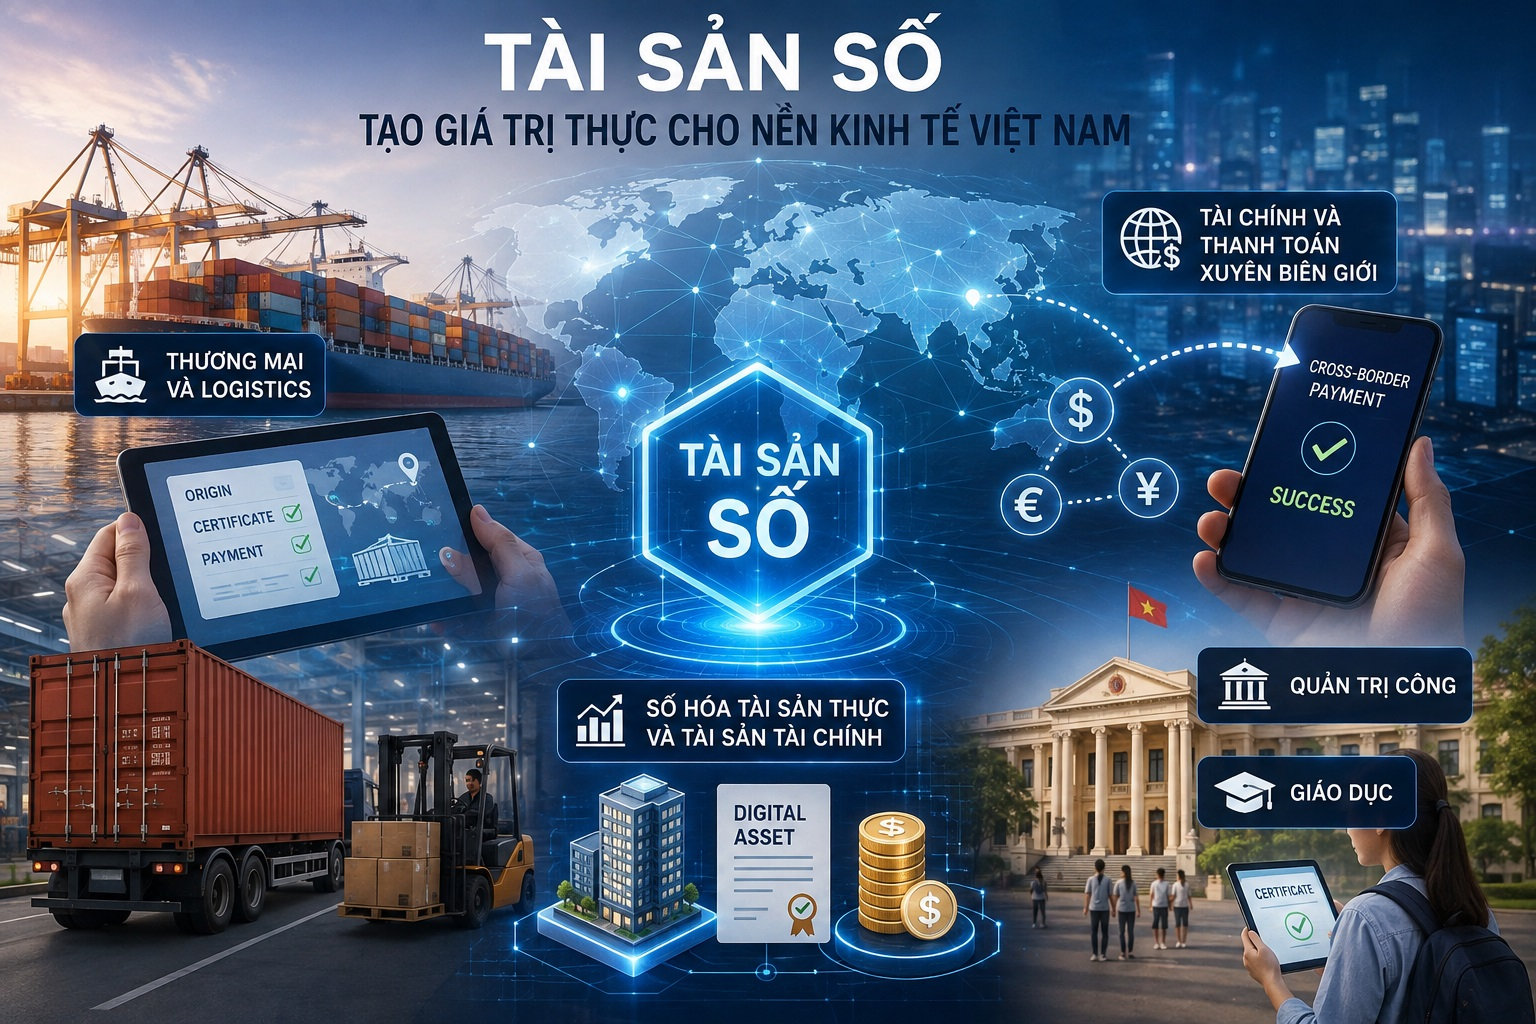
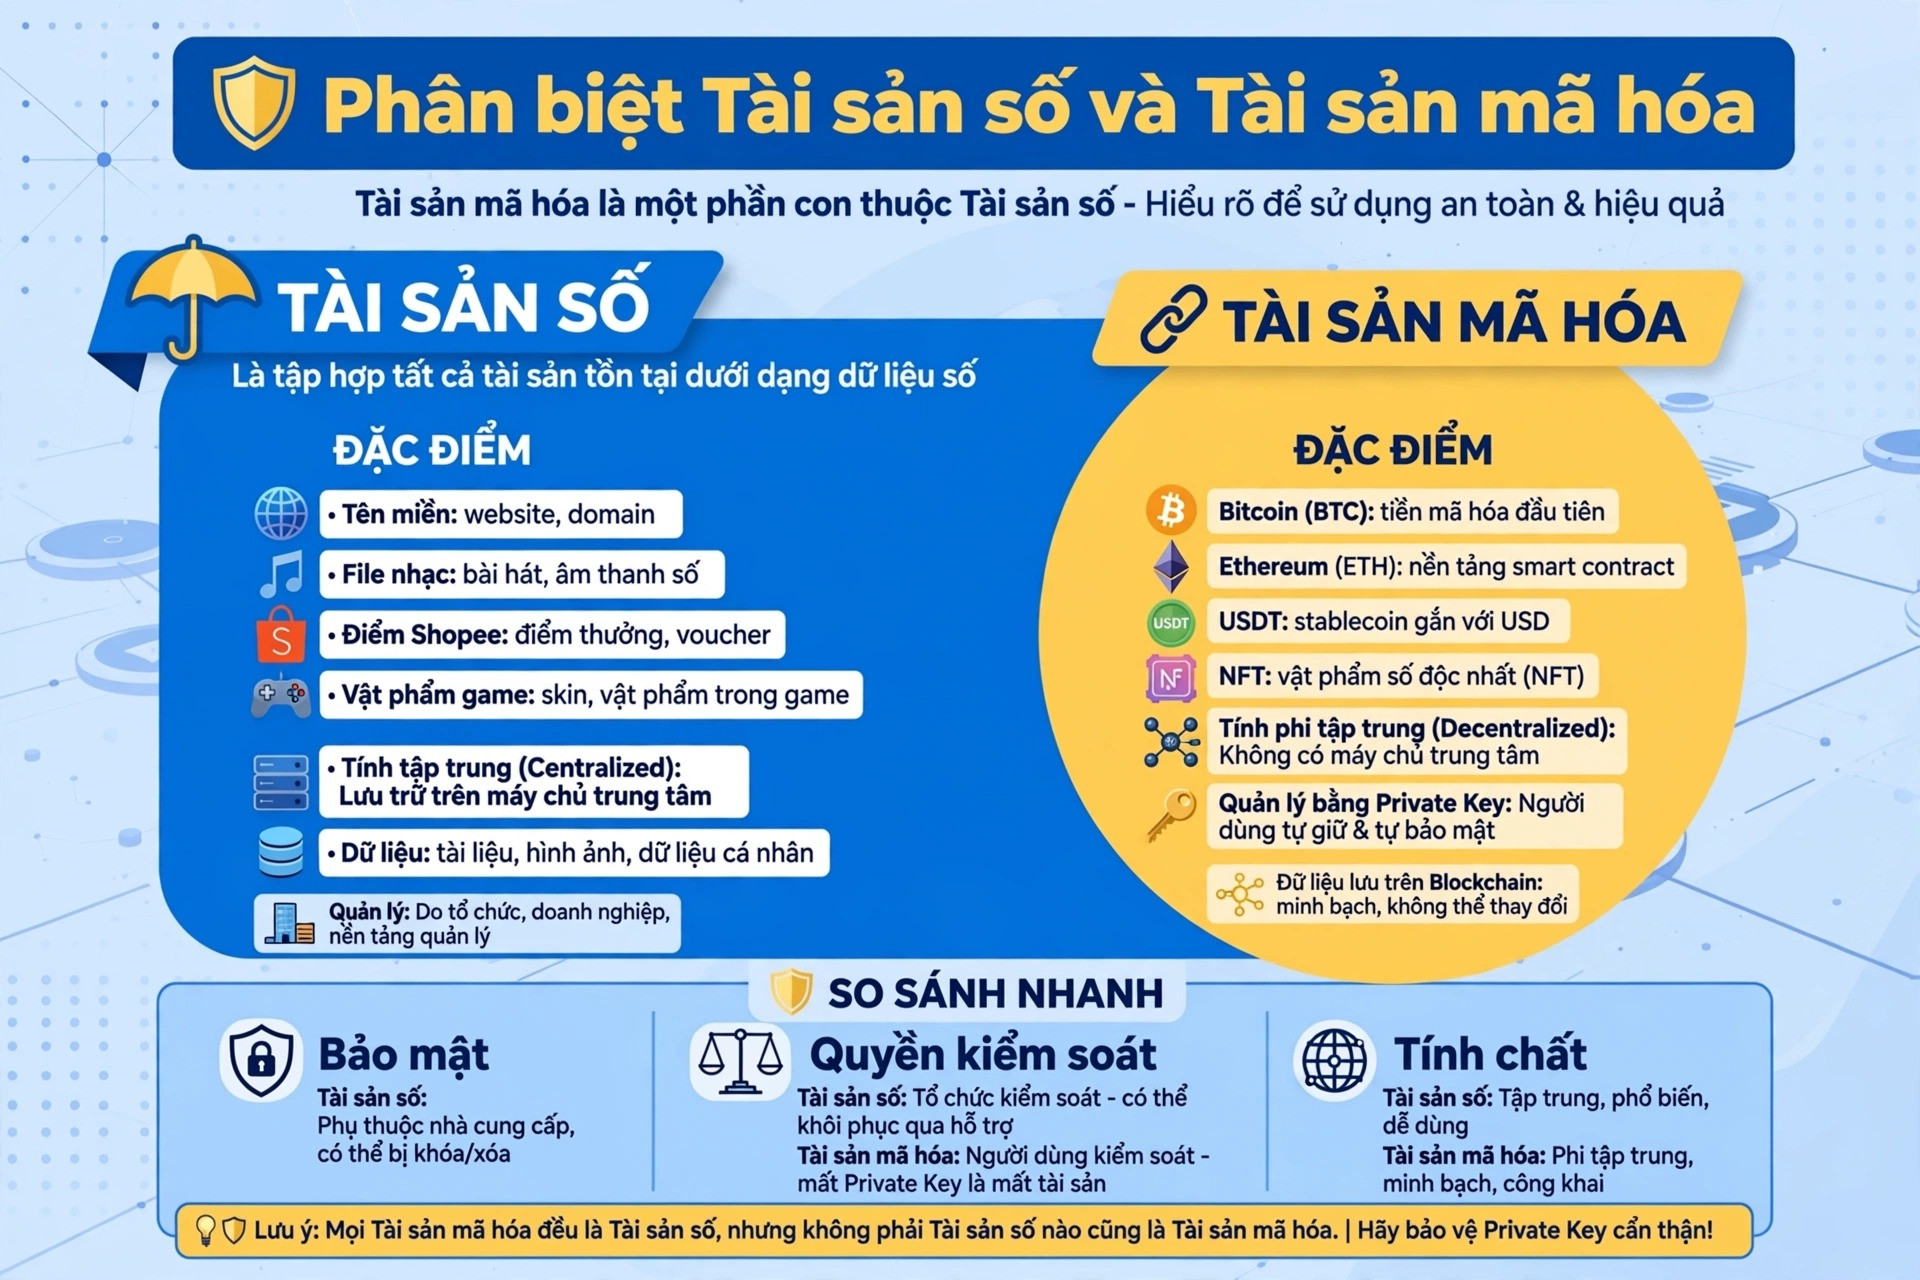
Theo Miles Paschini, không nên xem thị trường tài sản số là một nhóm sản phẩm đồng nhất. Mỗi loại tài sản có đặc điểm và khả năng ứng dụng khác nhau, do đó sẽ đảm nhận những vai trò riêng trong hệ thống tài chính tương lai.
Trong đó, stablecoin được đánh giá có nhiều tiềm năng nhất ở lĩnh vực thanh toán và quản trị ngân quỹ. Khả năng duy trì giá trị ổn định tương đối so với một tài sản tham chiếu, thường là đồng USD, giúp loại tài sản này phù hợp hơn với những giao dịch cần xác định giá trị và thực hiện nghĩa vụ thanh toán.
Trong khi đó, Bitcoin có thể tiếp tục phát triển theo hướng tài sản đầu tư và lưu trữ giá trị dài hạn, thay vì trở thành phương tiện thanh toán phổ biến trong các giao dịch hằng ngày. Một ứng dụng khác được Miles đề cập là sử dụng Bitcoin làm tài sản thế chấp để vay vốn. Theo đó, người nắm giữ có thể khai thác giá trị kinh tế của Bitcoin mà không nhất thiết phải bán tài sản đang sở hữu.
Bên cạnh đó, các quỹ thị trường tiền tệ được token hóa và cổ phiếu được token hóa cũng mở ra những cơ hội mới. Việc đưa các tài sản tài chính truyền thống lên nền tảng blockchain có thể giúp quá trình sở hữu, chuyển nhượng và quản lí tài sản trở nên linh hoạt hơn.
Đặc biệt, những tài sản có khả năng tạo lợi suất khi được token hóa có thể cung cấp thêm lựa chọn cho doanh nghiệp trong quản trị ngân quỹ. Thay vì chỉ nắm giữ tiền mặt hoặc các công cụ tài chính truyền thống, doanh nghiệp có thể tiếp cận những sản phẩm được thiết kế để vận hành trên nền tảng số, với khả năng giao dịch và quản lí linh hoạt hơn.
Tuy nhiên, không phải mọi sản phẩm tài sản số đều phù hợp với môi trường ngân hàng được quản lí. FV Bank hiện tập trung vào các sản phẩm token hóa do những tổ chức tập trung phát hành, thay vì các sản phẩm tài chính phi tập trung (DeFi). Đây là lựa chọn gắn với yêu cầu kiểm soát rủi ro, xác định trách nhiệm và tuân thủ pháp lí của một tổ chức ngân hàng.
Sự phân hóa về chức năng cũng cho thấy tương lai của tài chính số có thể không nằm ở việc một loại tài sản thay thế tất cả phương thức thanh toán và đầu tư hiện hữu. Thay vào đó, stablecoin, Bitcoin và các tài sản được token hóa sẽ cùng tồn tại, phục vụ những nhu cầu khác nhau.
Giấy phép chỉ là bước khởi đầu, thách thức nằm ở hạ tầng vận hành
Một trong những thông điệp đáng chú ý của Miles Paschini dành cho các doanh nghiệp khi muốn tham gia lĩnh vực ngân hàng tài sản số là việc có được giấy phép hoạt động chưa phải thử thách lớn nhất.
Theo ông, đối với một ngân hàng mới thành lập, kế hoạch kinh doanh vững chắc, nguồn vốn đầy đủ và sự hỗ trợ của đội ngũ pháp lí có năng lực là những điều kiện quan trọng để xây dựng nền tảng xin cấp phép. Tuy nhiên, sau khi có giấy phép, tổ chức vẫn phải giải quyết hàng loạt vấn đề phức tạp liên quan đến vận hành thực tế.
Ngân hàng tham gia lĩnh vực này cần đầu tư hệ thống công nghệ khác biệt, công cụ giám sát tuân thủ, quy trình quản trị rủi ro, chính sách nội bộ và mạng lưới đối tác cung cấp dịch vụ phù hợp. Đặc biệt, tiền gửi tài sản số có thể vận động khác với tiền gửi ngân hàng truyền thống, bởi khách hàng có khả năng chuyển tài sản bất cứ thời điểm nào trong ngày.
Với stablecoin, ngân hàng còn phải tính đến các vấn đề quản lí thanh khoản, phát hành và hủy phát hành (burn) token. Hoạt động này đòi hỏi sự phối hợp giữa hệ thống ngân hàng, nền tảng blockchain và các quy trình kiểm soát nhằm bảo đảm khả năng chuyển đổi, thanh toán và quản lí tài sản.
Yêu cầu tuân thủ cũng phức tạp hơn khi tổ chức đồng thời hoạt động trong môi trường tài chính truyền thống và tài sản số. Việc nhận diện khách hàng, giám sát giao dịch và quản lí rủi ro không thể chỉ dựa trên những quy trình ngân hàng thông thường mà cần tính đến đặc điểm của giao dịch trên blockchain.