

Phía sau đà tăng lợi nhuận ngân hàng: Đối mặt áp lực kép chi phí vốn và nợ xấu?
Lợi nhuận ngành ngân hàng được dự báo tiếp tục tăng trưởng hai chữ số trong quý III/2026. Tuy nhiên, phía sau bức tranh lợi nhuận tích cực là sức ép từ chi phí vốn, dự phòng và chất lượng tài sản.
Lợi nhuận quý III dự báo tăng gần 18%, nhưng khoảng cách ngày càng rộng
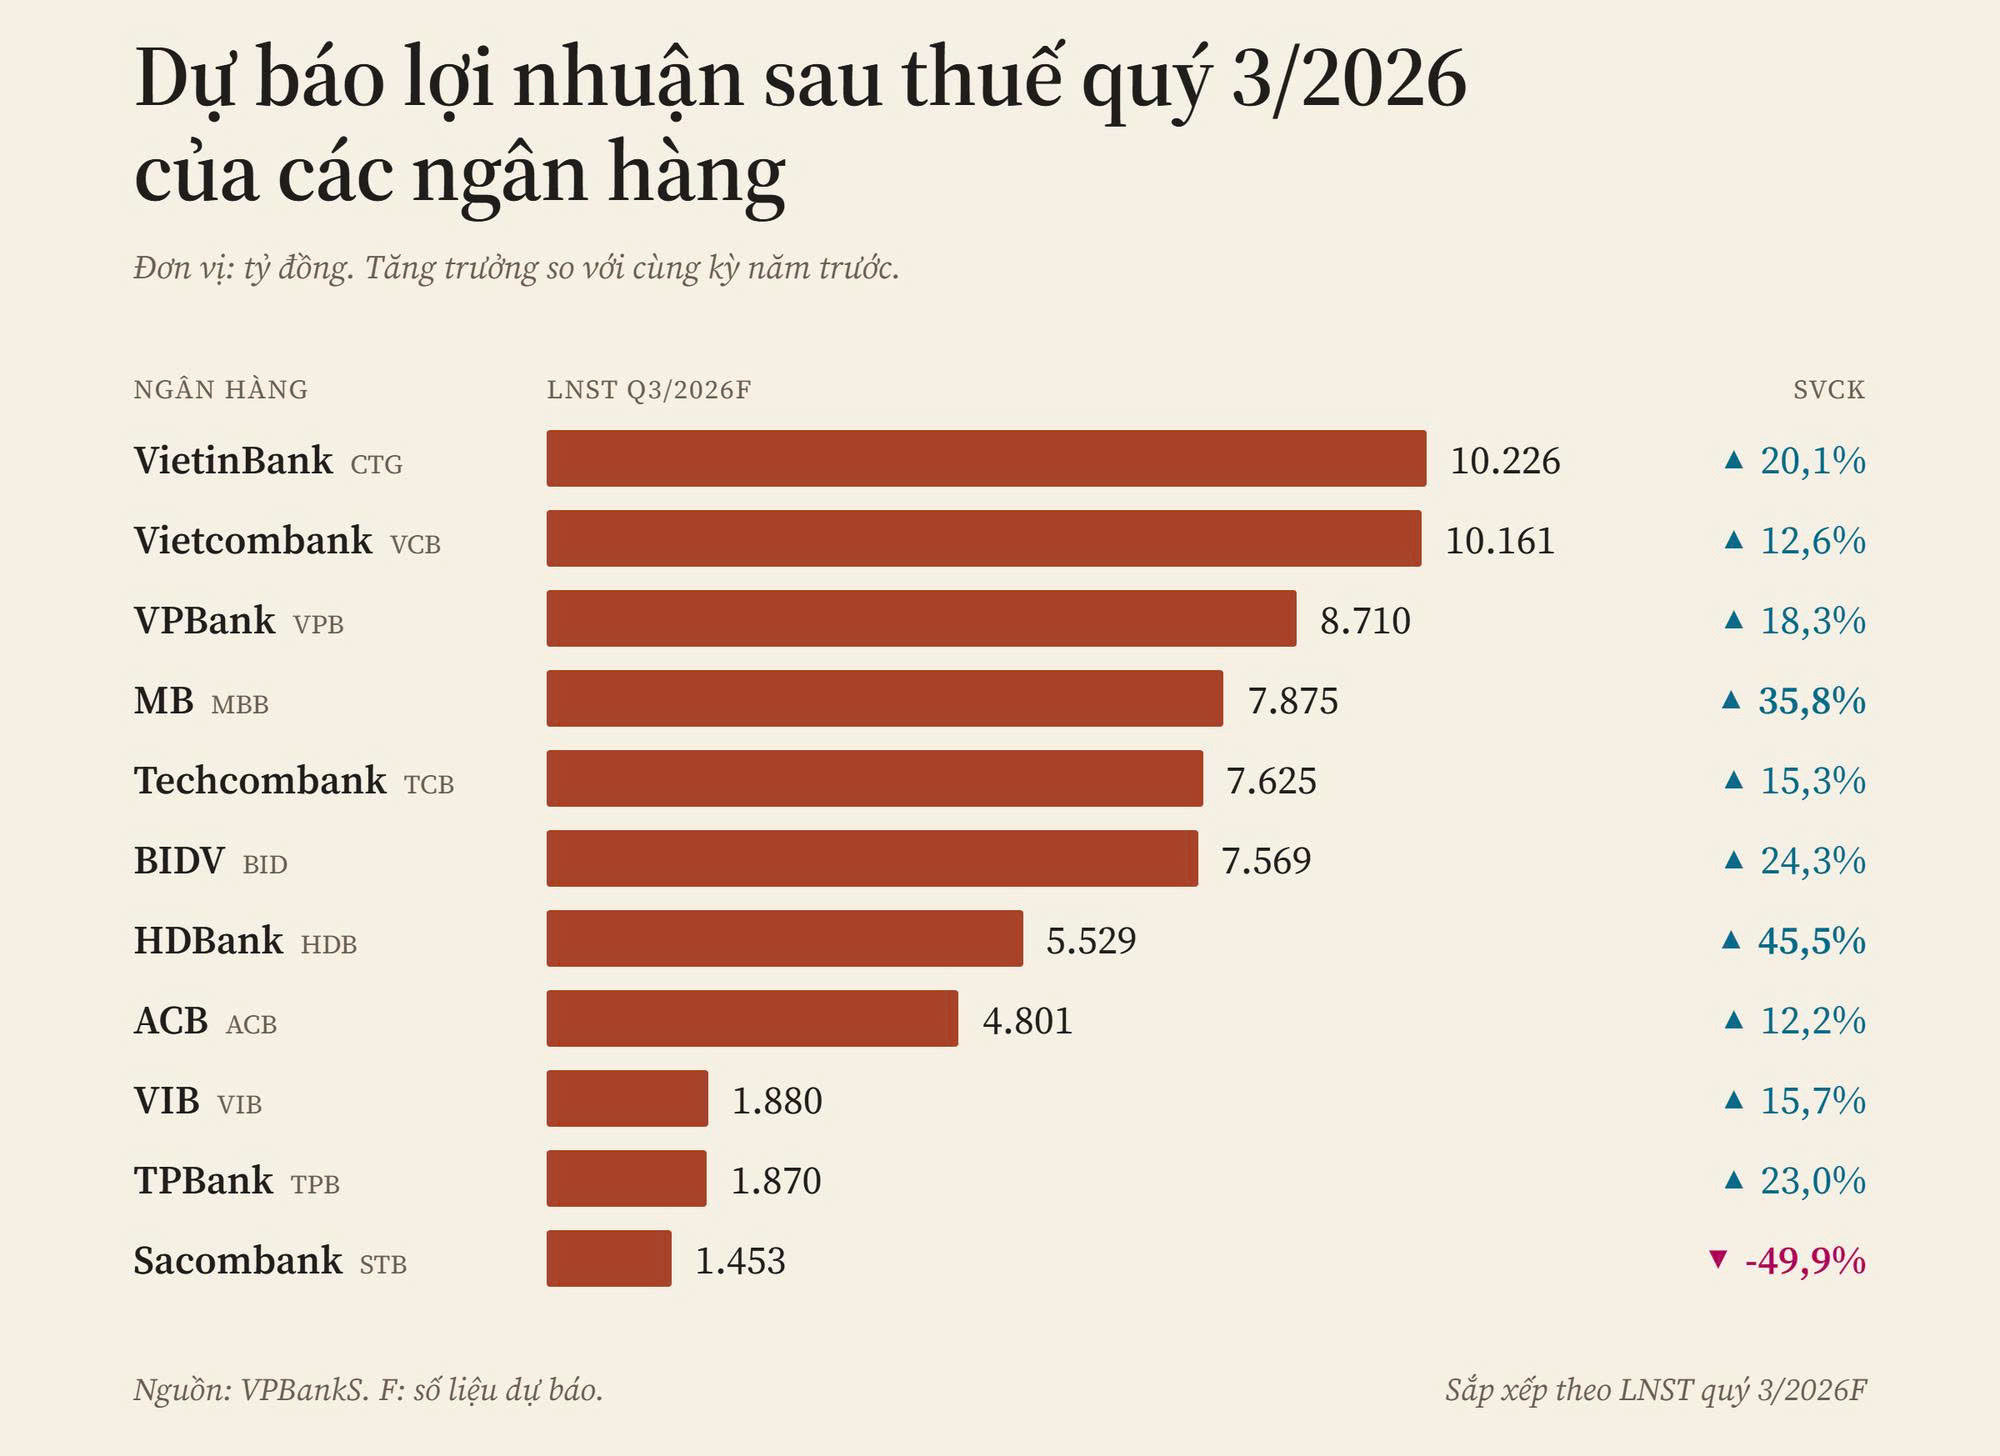
Theo dự báo kết quả kinh doanh quý III/2026 của VPBankS, tổng lợi nhuận sau thuế của các ngân hàng trong danh mục theo dõi có thể đạt 67.699 tỉ đồng, tăng 17,7% so với cùng kỳ nhưng giảm 9,5% so với quý II.
Tính cả năm 2026, VPBankS dự báo tổng lợi nhuận sau thuế của nhóm này đạt 281.356 tỉ đồng, tăng 21,5% so với năm trước.
Điểm đáng chú ý không chỉ nằm ở tốc độ tăng trưởng chung, mà còn ở mức chênh lệch giữa các ngân hàng. HDBank được VPBankS dự báo đạt 5.529 tỉ đồng lợi nhuận sau thuế trong quý III, tăng mạnh 45,5% so với cùng kỳ. MB có thể đạt 7.875 tỉ đồng, tăng 35,8%; BIDV đạt 7.569 tỉ đồng, tăng 24,3%.
Ở chiều ngược lại, lợi nhuận sau thuế của Sacombank được dự báo giảm 49,9%, xuống còn 1.453 tỉ đồng.
Những con số này cho thấy tăng trưởng lợi nhuận vẫn được duy trì, nhưng mức độ phân hóa giữa các ngân hàng cũng ngày càng rõ nét. Tăng trưởng tín dụng, thu nhập phí, thu hồi các khoản nợ đã xử lý và diễn biến biên lãi ròng là những yếu tố có thể tạo ra khác biệt đáng kể trong kết quả kinh doanh.
Trong báo cáo cập nhật ngành ngân hàng phát hành ngày 12/10, SSI Research dự báo tăng trưởng lợi nhuận trước thuế của nhóm ngân hàng theo dõi giảm từ 19,5% năm 2026 xuống 15,4% năm 2027. Nguyên nhân chính là biên lãi ròng thu hẹp và chi phí dự phòng gia tăng.
Như vậy, dự báo lợi nhuận quý III của VPBankS phản ánh sức bật của ngành trong ngắn hạn, còn phân tích của SSI chỉ ra vấn đề quan trọng hơn: Ngân hàng có thể duy trì tốc độ tăng trưởng đến đâu khi chi phí vốn và rủi ro tín dụng ngày càng trở thành những lực cản đáng kể?
Nguồn vốn đắt đỏ và biên lãi ròng: Bài toán khó của năm 2027
Theo SSI Research, yếu tố then chốt định hình triển vọng ngành ngân hàng trong giai đoạn tới là khả năng huy động vốn với chi phí hợp lý. Khi tín dụng tăng nhanh, ngân hàng cần duy trì nguồn tiền gửi đủ lớn để đáp ứng nhu cầu cho vay.
Nếu chi phí huy động tăng nhanh hơn lợi suất cho vay, phần chênh lệch thu nhập lãi sẽ bị thu hẹp, trực tiếp ảnh hưởng đến lợi nhuận.
SSI dự báo biên lãi ròng (NIM) toàn ngành năm 2027 ở mức 3,11%. Trong đó, nhóm ngân hàng thương mại nhà nước có thể cải thiện NIM khoảng 2 điểm cơ bản, còn nhóm ngân hàng thương mại cổ phần có thể giảm khoảng 8 điểm cơ bản. Diễn biến trái chiều này cho thấy lợi thế cạnh tranh không chỉ nằm ở quy mô tín dụng, mà còn ở cấu trúc nguồn vốn của từng ngân hàng.
Các ngân hàng có nền tảng tiền gửi ổn định, đặc biệt là nguồn tiền gửi không kỳ hạn (CASA) với chi phí thấp, có nhiều dư địa hơn để bảo vệ biên lợi nhuận.
Ngược lại, những ngân hàng phụ thuộc nhiều vào nguồn vốn huy động với chi phí cao sẽ gặp khó khăn hơn khi tài trợ cho các khoản vay dài hạn, nhất là những khoản vay có biên lợi nhuận thấp.
Báo cáo cập nhật ngành ngân hàng tháng 9/2026 của VPBankS cũng ghi nhận lãi suất huy động kỳ hạn 12 tháng đã giảm từ khoảng 6,04% vào cuối tháng 3 xuống 5,90% vào cuối tháng 6 và duy trì quanh 5,91% trong tháng 8. VPBankS kỳ vọng mặt bằng lãi suất huy động chủ yếu đi ngang trong quý III, có thể giảm nhẹ từ cuối quý III đến đầu quý IV.
Tuy nhiên, dư địa giảm sâu còn hạn chế do tín dụng tăng nhanh hơn huy động, nhu cầu vốn nửa cuối năm cao và tỉ trọng cho vay trung, dài hạn gia tăng.
Điều đó đồng nghĩa mặt bằng lãi suất ổn định chưa chắc giúp các ngân hàng thoát khỏi áp lực nguồn vốn. Khả năng giữ chân người gửi tiền, kiểm soát chi phí huy động và quản lý chênh lệch kỳ hạn giữa nguồn vốn với tài sản sinh lời sẽ ngày càng quan trọng.
Tín dụng vẫn tăng trưởng, nhưng không thể xem nhẹ rủi ro nợ xấu
Triển vọng tín dụng vẫn là điểm tựa của ngành ngân hàng. SSI Research dự báo tăng trưởng tín dụng năm 2027 đạt khoảng 16–17% trên toàn hệ thống và 17,9% đối với nhóm ngân hàng trong danh mục theo dõi. Nhu cầu vốn từ xây dựng, hạ tầng và các dự án quy mô lớn được kỳ vọng tiếp tục hỗ trợ tăng trưởng cho vay.
Tuy nhiên, SSI lưu ý tỉ lệ tín dụng trên GDP của Việt Nam đã ở mức khoảng 140–150%. Các dự án lớn đã được công bố có thể hấp thụ ít nhất 30% lượng tín dụng ròng tăng thêm trong giai đoạn 2026–2030. Nếu nhu cầu vốn dài hạn tiếp tục phụ thuộc nhiều vào hệ thống ngân hàng, áp lực về kỳ hạn và thanh khoản có thể gia tăng.
Về dài hạn, SSI cho rằng thị trường trái phiếu và các mô hình tái cấp vốn có thể giúp chuyển một phần nhu cầu tài trợ dài hạn ra khỏi bảng cân đối của ngân hàng. Tuy nhiên, đây là những giải pháp mang tính cấu trúc, cần thời gian triển khai và chưa đủ để tạo ra thay đổi lớn ngay trong năm 2027.
Rủi ro về chất lượng tài sản cũng cần được theo dõi sát. SSI dự báo tỉ lệ nợ xấu của nhóm ngân hàng trong danh mục theo dõi có thể tăng lên 1,72% trong năm 2027. Riêng nhóm ngân hàng thương mại cổ phần, tỉ lệ này có thể đạt 2,20%, cao hơn mức 1,24% của nhóm ngân hàng thương mại nhà nước.
Trong báo cáo cập nhật tháng 9, VPBankS ghi nhận tỉ lệ nợ xấu toàn ngành trong quý II/2026 duy trì quanh 2%, nhưng nợ nhóm 2 tăng từ 1,2% lên 1,4%, trong khi tỉ lệ bao phủ nợ xấu giảm xuống 79,1%. Đây là những tín hiệu cho thấy dù chất lượng tài sản nhìn chung chưa biến động mạnh, bộ đệm dự phòng vẫn cần được quan tâm.
Cuộc đua mới: Không phải cho vay nhiều nhất, mà là quản trị tốt nhất
Điểm gặp nhau trong phân tích của SSI Research và dự báo của VPBankS là ngành ngân hàng vẫn còn cơ hội tăng trưởng, nhưng hiệu quả kinh doanh sẽ ngày càng phụ thuộc vào chất lượng tăng trưởng.
VPBankS cho thấy một số ngân hàng có thể đạt mức tăng lợi nhuận nổi bật trong quý III/2026 nhờ tín dụng, thu nhập dịch vụ và những nguồn thu bổ trợ. Tuy nhiên, các dự báo này cần được đặt cạnh khả năng duy trì nguồn vốn, diễn biến NIM và chi phí dự phòng để đánh giá sức bền của kết quả kinh doanh.
SSI Research nhấn mạnh lợi thế thuộc về các ngân hàng có nền tảng tiền gửi mạnh, chi phí vốn thấp và khả năng phân tán rủi ro tốt, thay vì chỉ mở rộng tín dụng nhanh nhất. Trong bối cảnh nhu cầu vốn cho hạ tầng và các dự án lớn tiếp tục tăng, khả năng phân bổ vốn hiệu quả sẽ trở thành yếu tố quan trọng để duy trì lợi nhuận.
Bức tranh ngành ngân hàng vì vậy không đơn giản là câu chuyện lợi nhuận tăng hay giảm. Sau giai đoạn được hỗ trợ bởi tín dụng và sự phục hồi của một số nguồn thu, thị trường sẽ chú ý nhiều hơn đến khả năng duy trì NIM, chất lượng tài sản và sức mạnh nguồn vốn.
Nếu dự báo của VPBankS cho thấy lợi nhuận quý III/2026 vẫn tăng trưởng tích cực, phân tích của SSI giúp nhận diện những yếu tố sẽ quyết định đà tăng trong các năm tới. Cuộc đua của ngành ngân hàng đang chuyển từ mở rộng quy mô sang quản trị chất lượng: Tăng trưởng nhanh vẫn quan trọng, nhưng tăng trưởng bền vững mới là lợi thế quyết định.