

El Nino ở Indonesia có ảnh hưởng gì tới Việt Nam?
Hạn hán nghiêm trọng do El Nino đang làm mực nước nhiều con sông tại Kalimantan, Indonesia, xuống thấp, cản trở vận chuyển than và dầu cọ.
Với Việt Nam, tác động đáng chú ý nhất có thể đến từ nguồn cung than nhiệt điện và mặt bằng giá năng lượng, khi Indonesia là một trong những nguồn cung than nhập khẩu lớn nhất của Việt Nam.
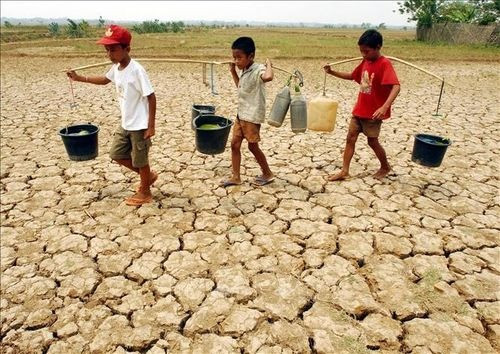
Than Indonesia gặp khó do El Nino, Việt Nam bị ảnh hưởng nguồn cung và giá
El Nino đang tạo ra một vấn đề tưởng như rất xa Việt Nam nhưng có thể nhanh chóng lan sang thị trường trong nước: những con sông cạn nước tại Kalimantan đang cản trở việc đưa than từ các mỏ ra cảng xuất khẩu.
Kalimantan, phần lãnh thổ Indonesia trên đảo Borneo, có mạng lưới đường bộ hạn chế nên nhiều mỏ than phụ thuộc đáng kể vào đường sông. Khi mưa giảm mạnh, mực nước trên các sông Mahakam ở Đông Kalimantan, Barito ở Nam Kalimantan và Kapuas ở Tây Kalimantan xuống thấp, sà lan không thể chở đủ tải, thậm chí một số đoạn sông trở nên khó hoặc không thể lưu thông.
Một số doanh nghiệp đã phải giảm lượng than trên mỗi sà lan. Tại Đông Kalimantan, cơ quan quản lí cảng yêu cầu giảm tải từ mức thông thường khoảng 7.000 tấn xuống còn 5.500-6.000 tấn để giảm mớn nước. Điều này đồng nghĩa cùng một lượng than cần nhiều chuyến vận chuyển hơn, trong khi thời gian giao hàng kéo dài và chi phí logistics tăng.
Theo Hiệp hội Giới chủ Indonesia, tình trạng mực nước sông giảm có thể đã làm gián đoạn việc vận chuyển khoảng 3,9 triệu tấn than trong một tháng. Con số này tương đương hơn 10% lượng than xuất khẩu bình quân mỗi tháng của Indonesia trong tám tháng đầu năm 2026.
Đây là vấn đề đáng chú ý với Việt Nam bởi Indonesia giữ vai trò lớn trong nguồn than nhập khẩu phục vụ sản xuất điện. Theo Bộ Công Thương, nhu cầu than cho phát điện của Việt Nam vẫn ở mức cao, hơn 80 triệu tấn mỗi năm, trong khi sản lượng than trong nước chỉ khoảng 40-45 triệu tấn. Năm 2026, Việt Nam dự kiến nhập khoảng 17-19 triệu tấn than bitum và á bitum cho phát điện.
Số liệu những tháng đầu năm cho thấy mức độ phụ thuộc này khá rõ. Trong hai tháng đầu năm 2026, Indonesia là nhà cung cấp than lớn nhất cho Việt Nam với khoảng 4,26 triệu tấn, chiếm 38,14% tổng lượng than nhập khẩu.
Đến tháng 8, Indonesia tiếp tục là nguồn cung lớn nhất, với khoảng 1,98 triệu tấn than xuất sang Việt Nam. Tuy nhiên, lượng nhập từ Indonesia trong tháng này đã giảm 35,63% so với tháng trước.
Vì vậy, nếu tình trạng hạn hán kéo dài, Việt Nam chưa chắc rơi ngay vào thiếu than. Các nhà nhập khẩu còn Australia, Nga và một số nguồn khác để thay thế. Nhưng vấn đề trước mắt có thể là giá và chi phí tìm nguồn thay thế.
Điều này càng đáng lưu ý khi thị trường than thế giới vốn đã có nhiều yếu tố gây biến động. Giá than đã phục hồi từ đầu năm sau khi Indonesia cắt giảm hạn ngạch sản xuất nhằm hỗ trợ giá. Những gián đoạn địa chính trị và vận tải quốc tế cũng khiến thị trường năng lượng thêm nhạy cảm.
Nói cách khác, El Nino không nhất thiết khiến Việt Nam thiếu điện ngay lập tức, nhưng có thể làm bài toán mua than cho các nhà máy nhiệt điện trở nên đắt đỏ và khó dự báo hơn.

Từ than đến giá điện: Tác động không đến ngay nhưng có thể lan rộng
Điểm cần phân biệt là El Nino ở Indonesia không đồng nghĩa cứ hạn hán là giá than thế giới lập tức tăng mạnh. Thị trường than hiện chịu tác động đồng thời của nhiều yếu tố: nhu cầu điện tại Trung Quốc, Ấn Độ và các nước châu Á; chính sách sản xuất, xuất khẩu của Indonesia; giá dầu và khí; tình hình địa chính trị; tồn kho tại các nhà máy điện và khả năng thay thế giữa các nguồn cung.
Chính Hiệp hội Khai thác than Indonesia cũng lưu ý điều kiện logistics tại nước này chỉ là một trong những yếu tố tác động đến tâm lí thị trường và giá than, chứ không phải nguyên nhân duy nhất.
Tuy nhiên, Indonesia lại có vị trí đặc biệt trên thị trường than nhiệt điện. Reuters nhận định Indonesia là nhà xuất khẩu than nhiệt điện lớn nhất thế giới và nguồn cung đường biển của nước này có ảnh hưởng đáng kể tới thị trường châu Á.
Nếu lượng than xuất khẩu của Indonesia tiếp tục giảm, những khách hàng lớn như Trung Quốc, Ấn Độ, Nhật Bản, Philippines và Việt Nam có thể phải cạnh tranh mạnh hơn để đảm bảo nguồn cung.
Kịch bản này có thể tạo ra hiệu ứng dây chuyền. Khi một nhà nhập khẩu tìm cách mua thêm than từ Australia hoặc Nga để bù phần thiếu hụt từ Indonesia, nhu cầu đối với các nguồn cung thay thế tăng lên. Giá than vì thế có thể chịu sức ép, ngay cả khi Việt Nam vẫn mua được đủ hàng.
Với Việt Nam, chi phí than cao hơn cuối cùng có thể tác động đến chi phí sản xuất điện của các nhà máy nhiệt điện. Trong bối cảnh nhiệt điện vẫn giữ vai trò quan trọng trong hệ thống điện, đây là yếu tố cần theo dõi, đặc biệt trong những giai đoạn nhu cầu điện tăng cao.
Dù vậy, chưa nên đánh đồng gián đoạn xuất khẩu than của Indonesia với nguy cơ thiếu điện tại Việt Nam. Việt Nam đang đa dạng hóa nguồn nhập khẩu và vẫn có nguồn than trong nước. Thực tế, một báo cáo của Vietcap đánh giá rủi ro nguồn cung than nhập khẩu có thể kiểm soát được, trong đó Indonesia chiếm khoảng 40% nguồn than nhập khẩu cho phát điện, Australia khoảng 33% và Nga khoảng 11%.
Do đó, tác động dễ nhận thấy hơn trong ngắn hạn có thể là biến động giá và chi phí nhập khẩu, thay vì một cú sốc thiếu than ngay lập tức.
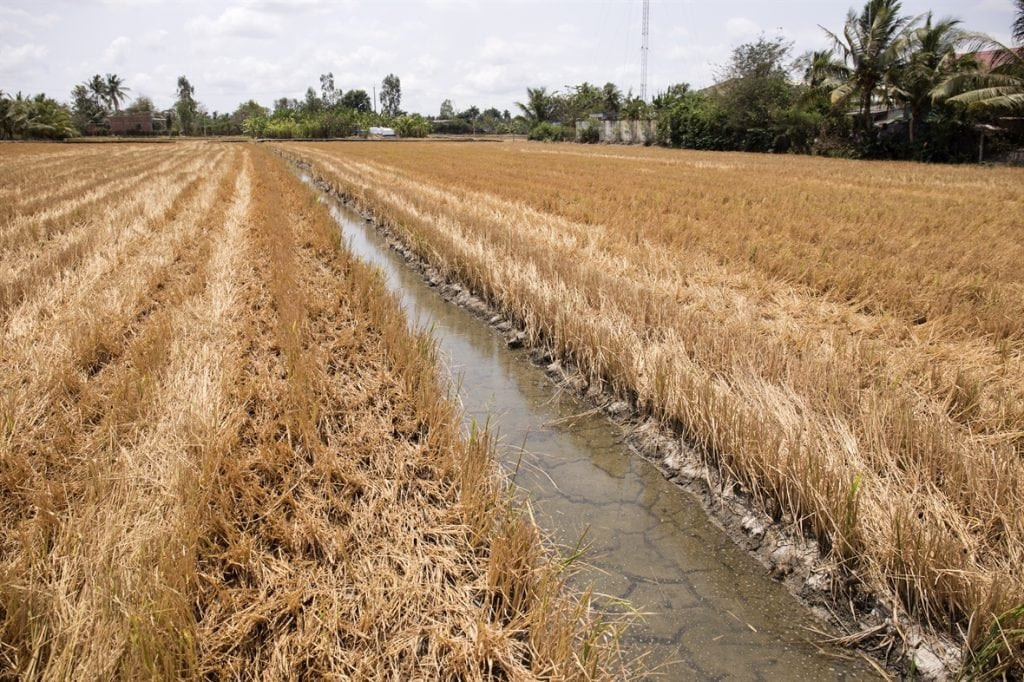
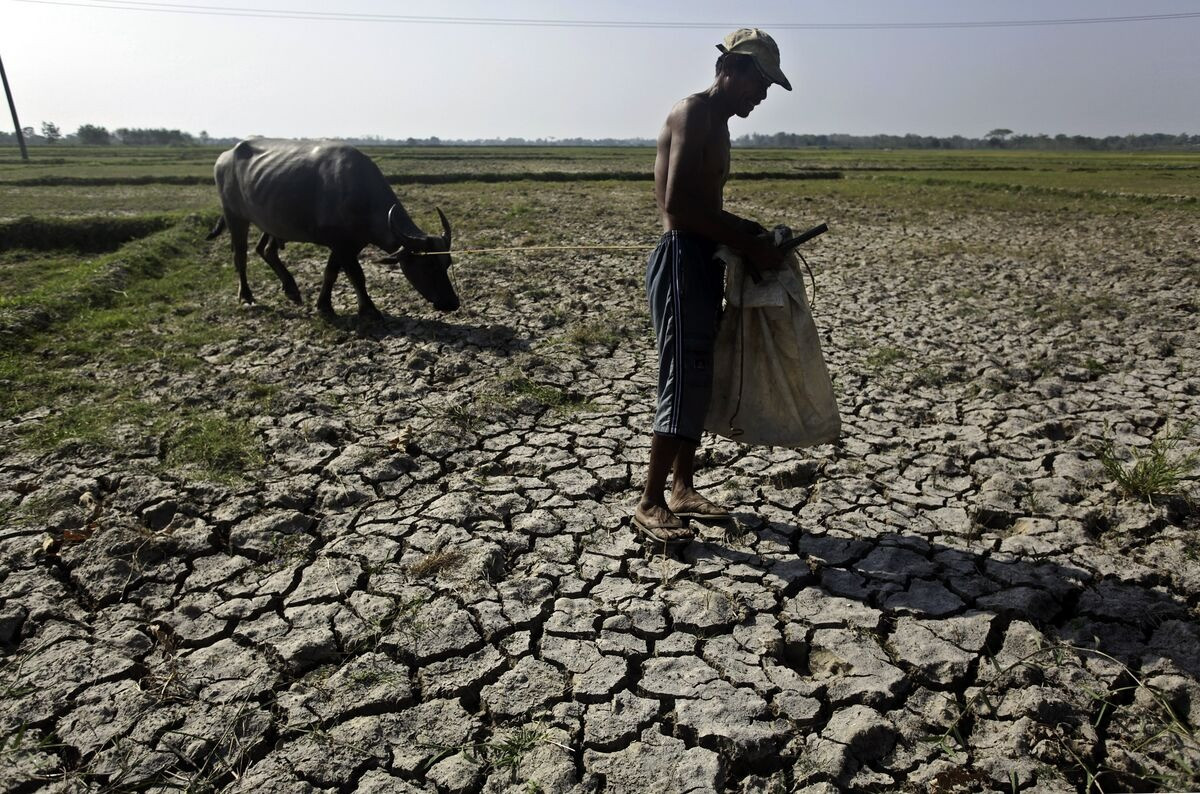
Dầu cọ và hàng hóa khác tác động gián tiếp tới Việt Nam
El Nino tại Indonesia cũng không chỉ là câu chuyện về than. Tình trạng sông cạn đang gây khó khăn cho việc vận chuyển dầu cọ, nhiên liệu và nhiều loại hàng hóa khác.
Tại Tây Kalimantan, mực nước sông Kapuas, con sông dài nhất Indonesia và là tuyến vận tải quan trọng của khu vực, đã xuống thấp. Các doanh nghiệp dầu cọ phải tìm tuyến vận chuyển thay thế, làm tăng chi phí logistics. Việc hàng hóa bị chậm giao còn làm tăng chi phí lưu kho; trong một số trường hợp, các nhà máy phải hạn chế hoặc tạm dừng mua trái cọ tươi từ nông dân vì sức chứa bị thu hẹp.
Với Việt Nam, tác động từ dầu cọ có thể không lớn như than nhưng vẫn đáng quan tâm bởi Indonesia là một trong những trung tâm sản xuất và xuất khẩu dầu cọ lớn nhất thế giới. Nếu nguồn cung bị đình trệ kéo dài, chi phí vận chuyển và giá dầu cọ có thể chịu áp lực.
Dầu cọ lại được sử dụng rộng rãi trong thực phẩm, dầu ăn, sản phẩm tiêu dùng và một số ngành công nghiệp. Vì vậy, biến động giá quốc tế có thể truyền vào chi phí nguyên liệu của doanh nghiệp Việt Nam, dù mức độ phụ thuộc cụ thể khác nhau giữa từng ngành.
Ngoài ra, hạn hán còn ảnh hưởng đến việc vận chuyển nhiên liệu tại Kalimantan. Mực nước thấp khiến tàu chở hàng khó tiếp cận một số kho và cảng nhiên liệu, gây gián đoạn phân phối biodiesel. Đây là một ví dụ cho thấy tác động của El Nino không dừng ở sản lượng nông nghiệp hay khai khoáng mà có thể lan sang cả chuỗi logistics và năng lượng.
Một rủi ro khác là cháy rừng và cháy than bùn tại Kalimantan. Khi mực nước thấp, cộng thêm khói mù làm giảm tầm nhìn, hoạt động đường thủy càng trở nên khó khăn và nguy hiểm. Điều đó có thể kéo dài thời gian vận chuyển ngay cả khi các doanh nghiệp vẫn còn hàng để xuất khẩu.
Với Việt Nam, vì thế, điều đáng theo dõi không phải là El Nino ở Indonesia có "gây thiếu hàng" ngay hay không, mà là nó kéo dài bao lâu và làm nguồn cung của Indonesia bị thắt chặt đến mức nào.
Nếu hạn hán chỉ diễn ra trong thời gian ngắn, các doanh nghiệp có thể điều chỉnh lịch vận chuyển, giảm tải sà lan hoặc chuyển sang phương thức khác. Nhưng nếu mực nước sông tiếp tục thấp trong nhiều tuần hoặc nhiều tháng, than có thể tồn tại tại mỏ và cảng trong khi lượng hàng xuất khẩu ra thị trường quốc tế giảm. Khi đó, áp lực giá sẽ rõ hơn.
Đối với Việt Nam, đây là một lời nhắc về mức độ liên kết của thị trường năng lượng khu vực. Một con sông cạn nước ở Kalimantan có thể bắt đầu bằng việc một sà lan chở ít than hơn, nhưng nếu tình trạng kéo dài, tác động có thể đi xa hơn qua giá than quốc tế, chi phí nhập khẩu và cuối cùng là bài toán giá thành sản xuất điện.
Trong bối cảnh Việt Nam vẫn cần nhập khẩu một lượng lớn than cho phát điện, El Nino tại Indonesia chưa phải một cú sốc trực tiếp, nhưng là một rủi ro nguồn cung cần được theo dõi sát.