

Hạ nhiệt áp lực lãi suất, tạo đà bứt phá tăng trưởng hai con số- Kỳ 1: Lãi suất cao bào mòn sức khỏe người vay tiền
Gánh nặng trả nợ gia tăng trong khi thu nhập và hoạt động sản xuất, kinh doanh còn nhiều khó khăn, ảnh hưởng đến sức mua, dòng tiền doanh nghiệp và thanh khoản thị trường bất động sản.
Lời toà soạn: Lãi suất cho vay đang là một trong những vấn đề nóng nhất, được quan tâm nhất và gây đau đầu nhất của doanh nghiệp cũng như người dân hiện nay. Sau thời gian ưu đãi, nhiều khoản vay chuyển sang lãi suất thả nổi ở mức cao, có khoản vay mua nhà lên 15–16%/năm, vay mua ô tô lên 18–20%/năm…
Thực tế này đặt ra yêu cầu cấp thiết phải nhận diện nguyên nhân, đánh giá tác động và tìm giải pháp ổn định mặt bằng lãi suất, hỗ trợ phục hồi kinh tế, hướng tới mục tiêu tăng trưởng hai con số.
Một Thế Giới triển khai loạt bài theo hướng đi từ thực trạng, nguyên nhân đến những tác động cụ thể đối với người dân, doanh nghiệp và thị trường, sau đó đưa ra giải pháp, kiến nghị.
Tình hình thế giới tiếp tục diễn biến phức tạp, khó lường, tạo áp lực lớn đối với điều hành lãi suất, tỷ giá và lạm phát. Mặt bằng lãi suất cho vay còn cao, ảnh hưởng đến chi phí vốn, hoạt động sản xuất, kinh doanh
Lãi vay tăng đang tạo thêm sức ép lên dòng tiền của doanh nghiệp, từ đơn vị bán lẻ xăng dầu, doanh nghiệp sản xuất đến hộ kinh doanh thu mua nông sản... Thậm chí, khi lợi nhuận bị thu hẹp, có doanh nghiệp phải xoay xở bằng những khoản vay nóng để đáo hạn ngân hàng; người mua nhà, nhà đầu tư bất động sản cũng đứng trước bài toán chi phí tài chính ngày càng nặng nề, phải bán tháo để thoát gánh nặng lãi suất.
Lãi vay tăng, dòng tiền kinh doanh thêm áp lực
Đối với một hộ kinh doanh thu mua nông sản, khoản vay ngân hàng là nguồn vốn để mua hàng, duy trì hoạt động và chờ thu hồi tiền từ khách hàng. Vì vậy khi lãi suất tăng, phần tiền phải trả ngân hàng cũng tăng theo, trong khi doanh thu và lợi nhuận lại không cải thiện tương ứng.
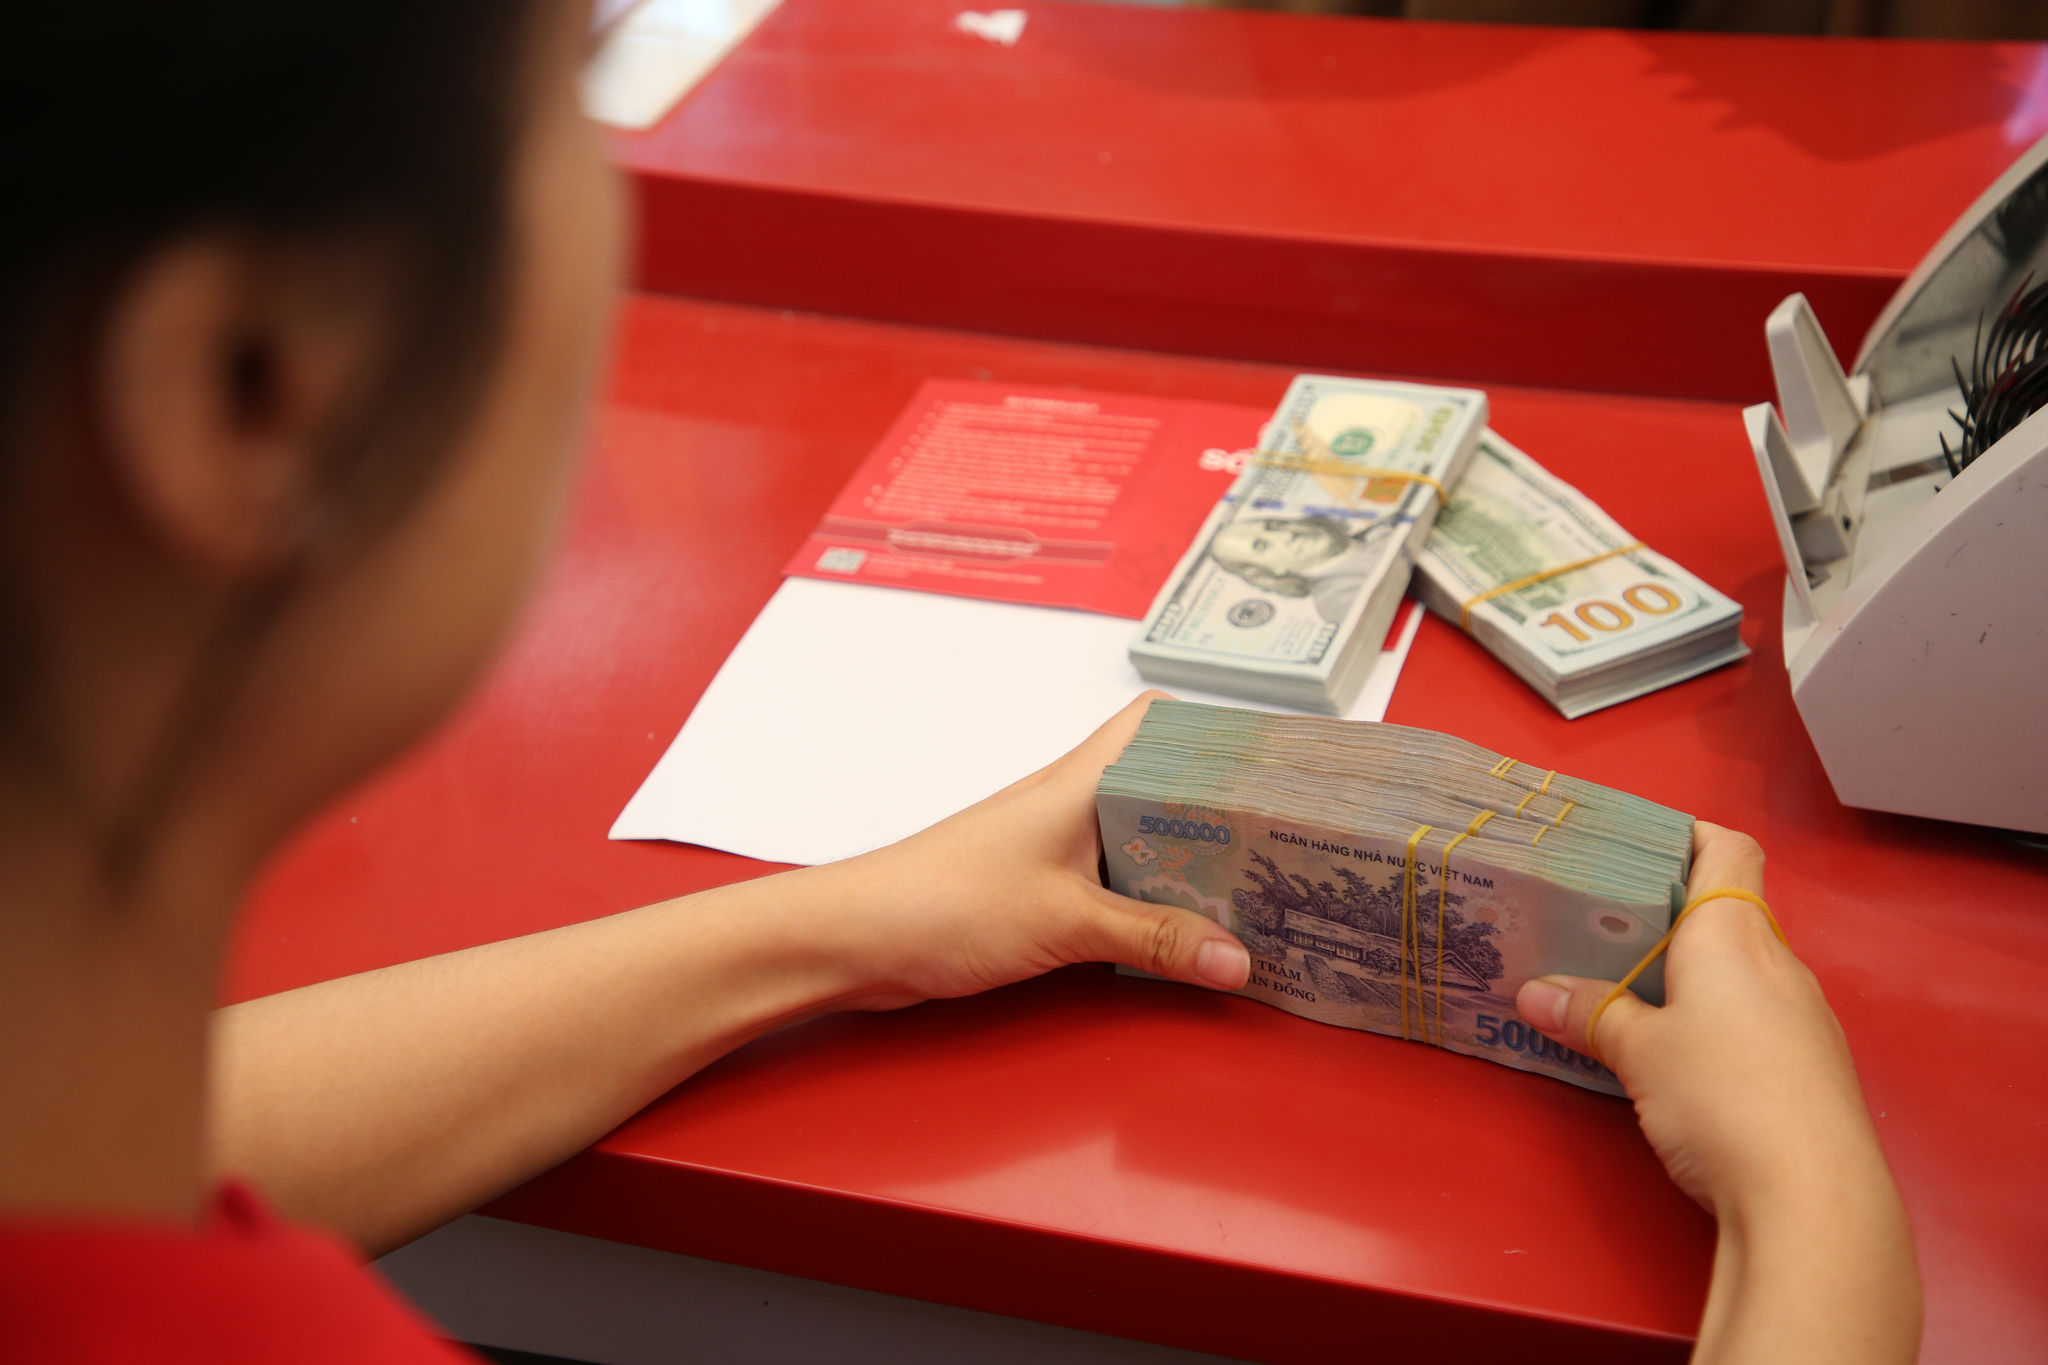
Chị Nguyễn Anh, một hộ kinh doanh thu mua nông sản tại Đắk Lắk, đã cảm nhận rõ sức ép này khi làm thủ tục vay vốn mới vào đầu tháng 9/2026. Sau khi tất toán khoản vay cũ trong tháng 8, chị tiếp tục vay 2 tỉ đồng nhưng bất ngờ khi lãi suất tăng từ 10,3%/năm lên 12,3%/năm
Theo chị Anh, nhân viên tín dụng tư vấn mua thêm hợp đồng bảo hiểm khoản vay với chi phí 3 triệu đồng để được giảm lãi suất xuống còn 11,8%/năm. Dù lãi suất được điều chỉnh giảm so với mức ban đầu ngân hàng thông báo, chi phí vay vốn của chị vẫn cao hơn đáng kể so với khoản vay trước đó.
Với dư nợ 2 tỉ đồng, mức lãi suất 11,8%/năm tương đương gần 19,7 triệu đồng tiền lãi mỗi tháng, chưa tính khoản phí bảo hiểm. So với mức lãi suất cũ 10,3%/năm, tiền lãi tăng khoảng 30 triệu đồng mỗi năm nếu dư nợ không đổi. Đối với một hộ kinh doanh phải thường xuyên xoay vòng vốn để thu mua hàng hóa, khoản chi tăng thêm này không nhỏ.
Lo ngại lãi vay tiếp tục tăng, ngay trong kỳ trả lãi đầu tiên vào đầu tháng 10, chị Anh chủ động trả thêm 50 triệu đồng tiền gốc để giảm dư nợ. Tuy nhiên, nỗ lực giảm nợ cũng có giới hạn khi người vay vẫn cần giữ lại một lượng vốn lưu động nhất định để duy trì hoạt động kinh doanh.
Người vay cần quan tâm không chỉ đến con số lãi suất được giới thiệu ban đầu, mà còn đến cách ngân hàng xác định lãi suất, thời gian cố định, biên độ điều chỉnh và các chi phí đi kèm
Điều khiến chị băn khoăn hơn là một hộ kinh doanh gần nhà cũng vay tại cùng ngân hàng vào tháng 7, với lãi suất 9%/năm và được cố định trong 10 tháng đầu. Chỉ sau hai tháng, khoản vay mới của chị Anh đã chịu mức lãi suất cao hơn 2,8 điểm phần trăm. Nếu so sánh trên cùng dư nợ 2 tỉ đồng, mức chênh lệch này tương đương khoảng 56 triệu đồng tiền lãi mỗi năm.
Hai khoản vay có thể khác nhau về thời điểm giải ngân, điều kiện tín dụng và các thỏa thuận cụ thể. Tuy nhiên, câu chuyện của chị Anh cho thấy người vay cần quan tâm không chỉ đến con số lãi suất được giới thiệu ban đầu, mà còn đến cách ngân hàng xác định lãi suất, thời gian cố định, biên độ điều chỉnh và các chi phí đi kèm.
Sức ép tương tự cũng xuất hiện ở khu vực doanh nghiệp. Bà Lâm Thị Thúy Ái, Chủ tịch HĐTV Công ty Sản xuất – Thương mại Mebipha, cho biết năm trước doanh nghiệp vay vốn lưu động ngắn hạn với lãi suất khoảng 6,8–7,2%/năm. Sau các đợt điều chỉnh, mức lãi suất hiện tăng lên 7,8–9%/năm; đối với nguồn vốn vay dài hạn, lãi suất có thể lên đến 10,5%/năm.
Theo bà Ái, khi lãi suất tăng khoảng 2 điểm phần trăm, tác động không dừng ở số tiền trả ngân hàng mà còn ảnh hưởng trực tiếp đến dòng tiền và biên lợi nhuận. Với doanh nghiệp sản xuất, nhu cầu vốn lưu động thường xuyên lớn, chỉ cần chi phí vốn tăng thêm vài điểm phần trăm cũng có thể tạo ra sức ép tài chính đáng kể. Bà cho biết mức lãi suất doanh nghiệp mình đang chịu còn tương đối thấp so với một số đơn vị khác trên thị trường.
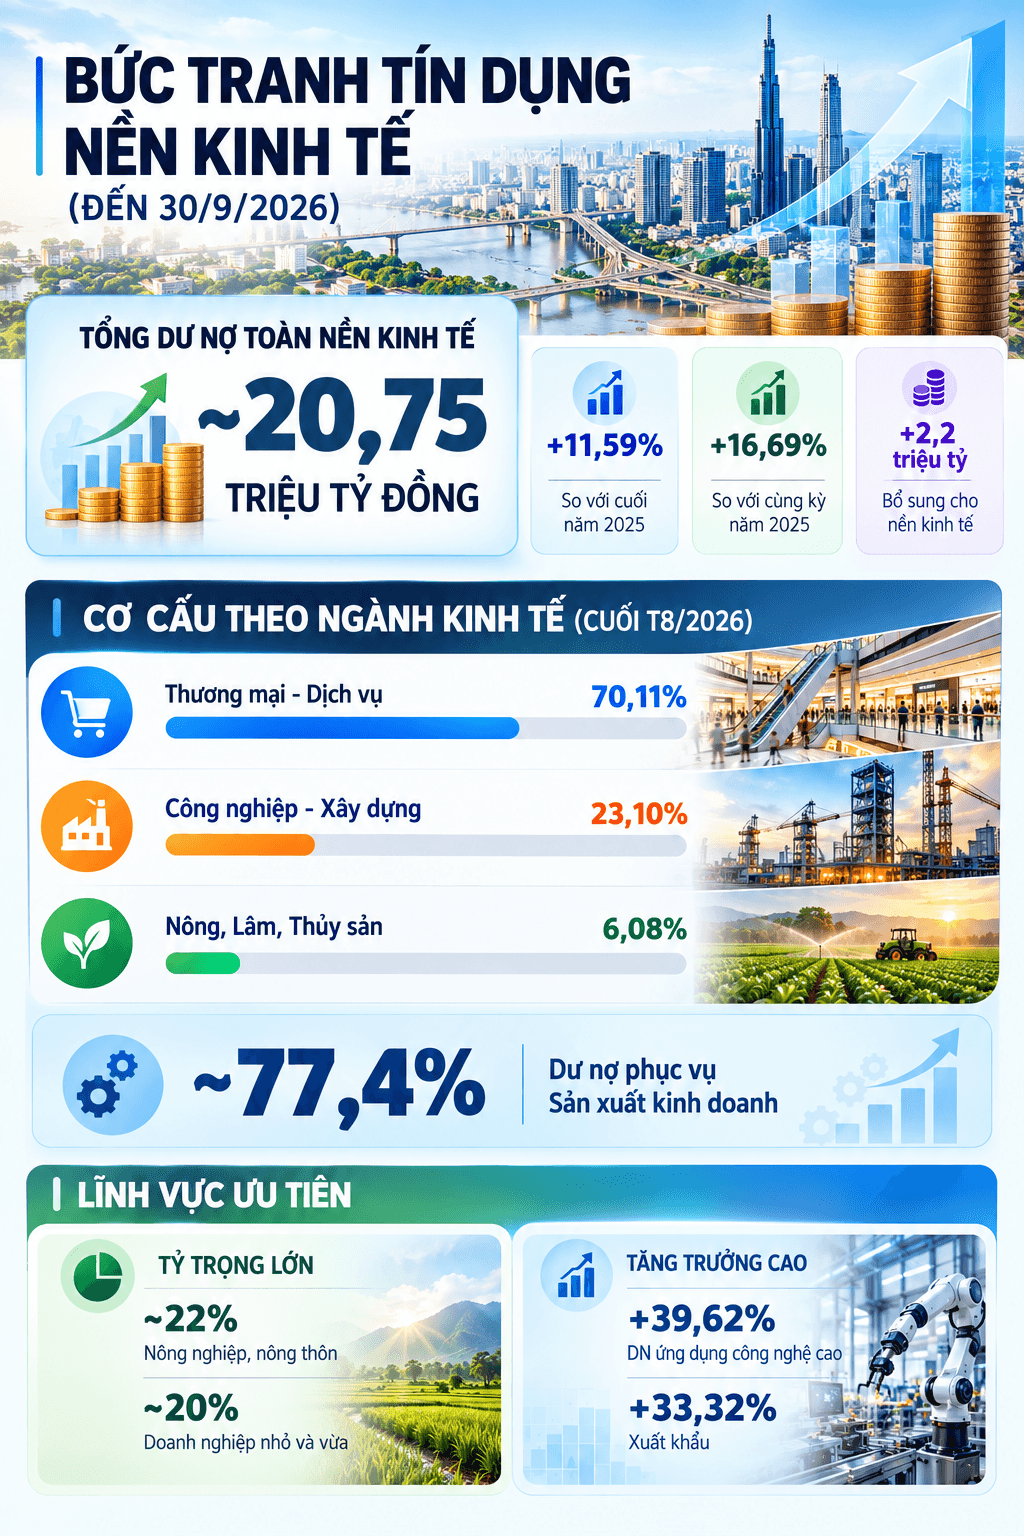
Những câu chuyện này diễn ra trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục gia tăng. Theo Cục Thống kê thuộc Bộ Tài chính, GDP cả nước tăng 9,01% trong 9 tháng đầu năm 2026, riêng quý III tăng gần 10%. Ngân hàng Nhà nước cho biết đến ngày 30/9, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỉ đồng, tăng 11,59% so với cuối năm 2025.
Nhu cầu vốn tăng là điều dễ hiểu khi doanh nghiệp cần tiền để nhập nguyên liệu, trả lương, duy trì sản xuất và mở rộng hoạt động. Nhưng trong điều kiện chi phí vay tăng, việc tiếp cận được vốn chưa đồng nghĩa doanh nghiệp có thể sử dụng vốn hiệu quả. Nếu phần lợi nhuận tạo ra không đủ bù chi phí tài chính, khoản vay vốn phục vụ kinh doanh có thể trở thành gánh nặng kéo dài.
Mặt bằng lãi suất cho vay bình quân đối với các khoản vay mới và dư nợ hiện hữu tại nhóm ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần được ghi nhận dao động từ 8,4–10,7%/năm. Trong khi đó, lãi suất cho vay ngắn hạn đối với các lĩnh vực ưu tiên được áp dụng mức trần khoảng 4%/năm, nhiều doanh nghiệp phản ánh mức lãi vay thực tế của mình đã vượt 10%/năm.
Theo ông Nguyễn Quốc Kỳ, Chủ tịch HĐQT Tập đoàn Du lịch Vietravel, Phó chủ tịch Liên đoàn Doanh nghiệp TP.HCM (HUBA), lãi suất huy động tại các ngân hàng đã tăng khá rõ trong một năm qua, từ khoảng 4% lên 6%/năm, thậm chí có mức gần 7%/năm. Một số khoản tiền gửi có lãi suất thỏa thuận gần 10%/năm; chênh lệch giữa các khoản tiền gửi có thể vượt 4 điểm phần trăm.
Diễn biến này phản ánh sức ép cạnh tranh trong huy động vốn. Khi ngân hàng phải trả chi phí cao hơn để thu hút tiền gửi, khả năng giảm nhanh lãi suất cho vay cũng gặp thêm trở ngại. Theo số liệu được cung cấp trong bản thảo, lãi suất cho vay tại một số nhóm ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần đã tăng khoảng 1,8–2,7 điểm phần trăm so với cùng kỳ năm trước; một số ngân hàng thương mại cổ phần áp dụng lãi suất cho vay trên 10%/năm.
Với doanh nghiệp có biên lợi nhuận mỏng, mức tăng này có thể làm thay đổi đáng kể hiệu quả của một phương án kinh doanh. Doanh nghiệp vay tiền nhập nguyên liệu, sản xuất hàng hóa rồi chờ khách hàng thanh toán vốn đã phải tính toán chặt chẽ thời gian quay vòng vốn.
Khi tiền lãi tăng, dòng tiền bị giữ lại nhiều hơn cho nghĩa vụ trả nợ, khiến nguồn lực dành cho nguyên liệu, tiền lương và tái đầu tư bị thu hẹp.
Tại cuộc họp ngày 16/10 về điều hành chính sách tiền tệ những tháng cuối năm, Phó thủ tướng Nguyễn Văn Thắng yêu cầu tập trung giảm lãi suất cho vay từ 1,5-2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên, nhằm hỗ trợ người dân, doanh nghiệp.
“Tình hình thế giới tiếp tục diễn biến phức tạp, khó lường, tạo áp lực lớn đối với điều hành lãi suất, tỷ giá và lạm phát. Mặt bằng lãi suất cho vay còn cao, ảnh hưởng đến chi phí vốn, hoạt động sản xuất, kinh doanh và khả năng tiếp cận tín dụng. Trong khi đó, nợ xấu và rủi ro trong hoạt động ngân hàng vẫn tiềm ẩn những yếu tố phức tạp”- Phó thủ tướng nhấn mạnh.
Khi doanh nghiệp phải vay nóng để đáo hạn
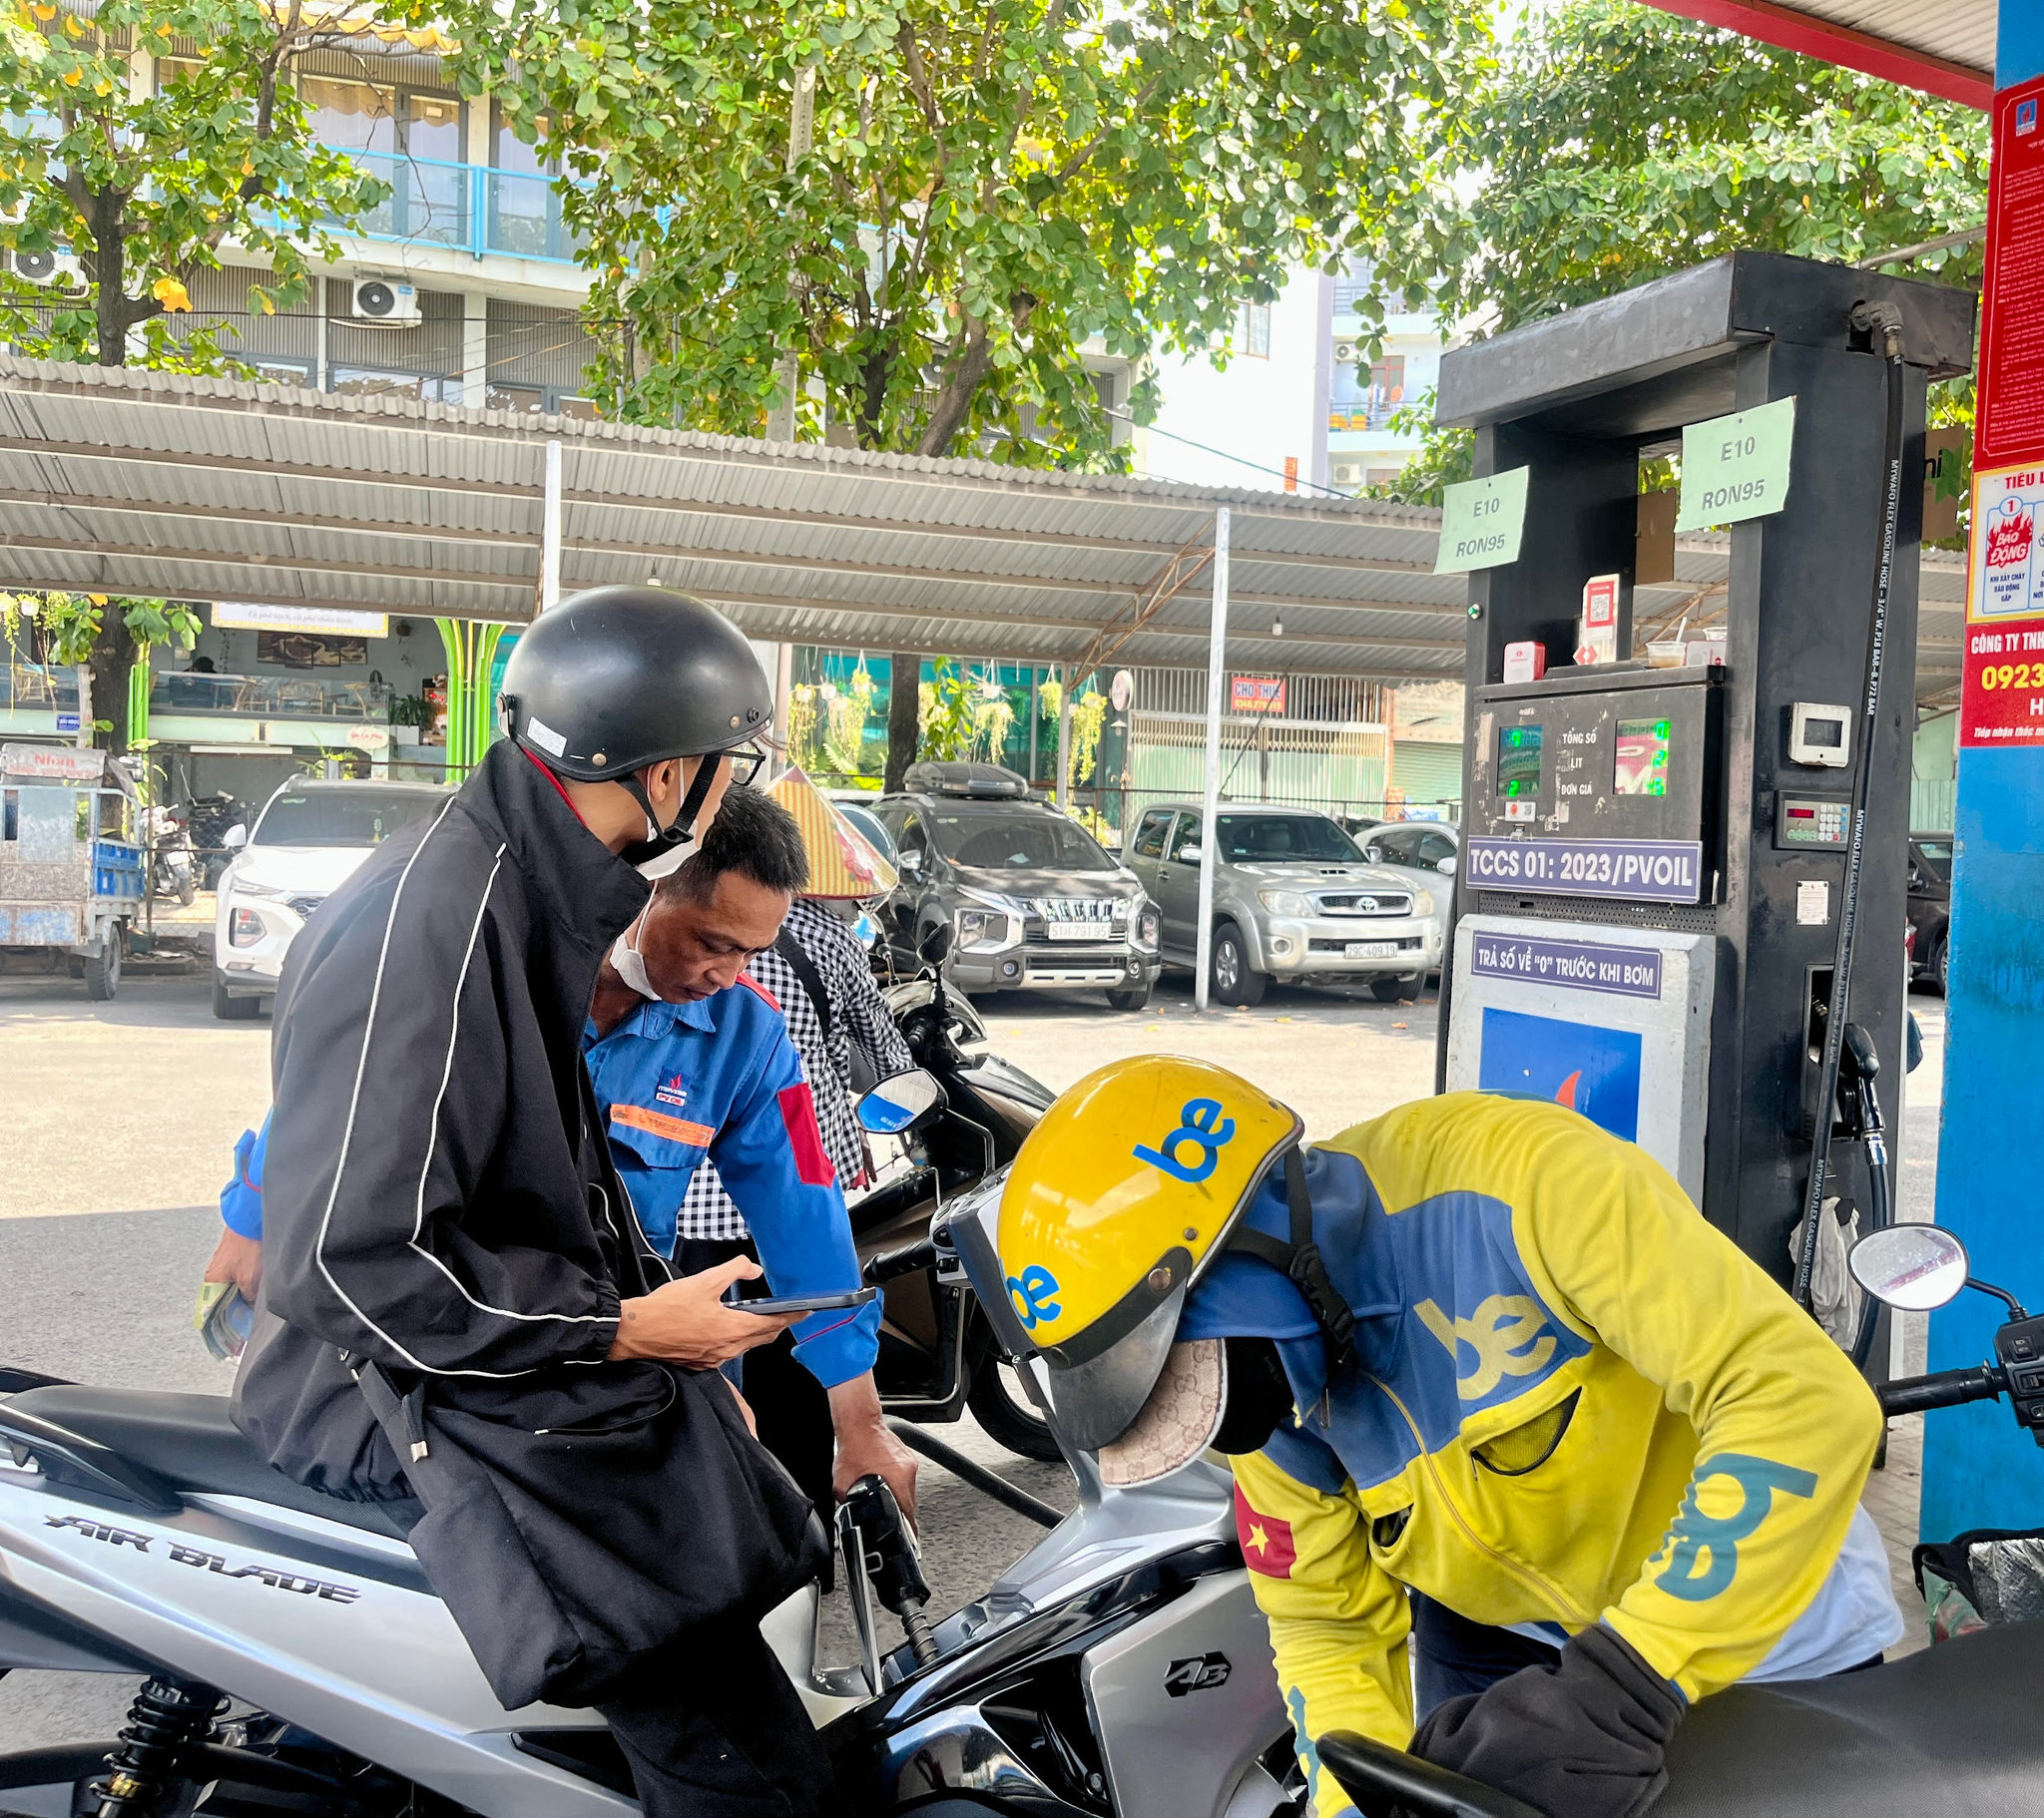
Sức ép lãi suất đặc biệt đáng lo với những ngành có lợi nhuận thấp, phải duy trì lượng vốn lưu động lớn và khó điều chỉnh giá bán theo chi phí đầu vào. Bán lẻ xăng dầu là một ví dụ cụ thể.
TS Giang Chấn Tây, Giám đốc Công ty TNHH MTV Bội Ngọc, cho biết nhiều doanh nghiệp bán lẻ xăng dầu phụ thuộc đáng kể vào vốn vay ngân hàng. Sau thời gian thua lỗ kéo dài từ năm 2021, nguồn vốn tự có của không ít doanh nghiệp đã cạn dần, trong khi chi phí mặt bằng, điện nước, tiền lương và các khoản phục vụ hoạt động kinh doanh tiếp tục gây sức ép.
Theo ông Tây, doanh nghiệp bán lẻ xăng dầu bị kẹt giữa hai đầu: chi phí kinh doanh tăng nhưng giá bán không thể tự điều chỉnh tương ứng để bù đắp đầy đủ. Lợi nhuận và mức chiết khấu từ hoạt động bán lẻ có thời điểm quá thấp, thậm chí không đủ bù các chi phí tối thiểu. Trong bối cảnh đó, lãi vay tăng càng làm suy giảm khả năng duy trì hoạt động.
Đáng chú ý, ông Tây phản ánh có doanh nghiệp phải vay nóng bên ngoài để đáo hạn ngân hàng. Theo mô tả của ông, “có trường hợp doanh nghiệp vay 10 tỉ đồng trong thời gian rất ngắn và phải trả 30 triệu đồng tiền lãi cho khoản vay chỉ kéo dài vài chục phút. Doanh nghiệp dùng số tiền này nộp vào tài khoản để tất toán khoản vay đến hạn, sau đó rút ra trả lại cho người cho vay”.
Nếu khoản vay nóng 10 tỉ đồng phải chịu 30 triệu đồng tiền lãi trong một ngày, chi phí quy đổi tương đương khoảng 0,3%/ngày, tức xấp xỉ 9% trong 30 ngày nếu tính theo cách đơn giản, chưa kể các điều kiện khác của giao dịch. Mức này cao gấp nhiều lần so với lãi suất vay ngân hàng thông thường.
Tất nhiên, đây là thông tin do đại diện doanh nghiệp phản ánh, cần được cơ quan có thẩm quyền xác minh nếu xem xét xử lý từng trường hợp cụ thể.
Vẫn theo ông Tây, một số doanh nghiệp trước đó được thông báo ngân hàng không còn nguồn vốn cho vay mới hoặc bị giảm hạn mức. Sau khi có phản ánh và chỉ đạo từ Ngân hàng Nhà nước, ngân hàng lại khẳng định vẫn cho vay bình thường.
Dù vậy, doanh nghiệp cho biết điều kiện vay trên thực tế chặt chẽ hơn, trong đó có việc định giá tài sản bảo đảm và các yêu cầu khác khiến khả năng tiếp cận vốn khó khăn.
Một vấn đề khác được ông Tây nêu là tình trạng lãi suất ưu đãi ban đầu thấp nhưng tăng lên đáng kể sau thời gian áp dụng. Cụ thể, doanh nghiệp có thể được chào mời vay với mức 5–5,5%/năm, nhưng sau vài tháng lãi suất điều chỉnh lên 8–9%, thậm chí 10–12%/năm.
Khi tiền vay đã được đầu tư vào tài sản cố định và chi phí sản xuất, doanh nghiệp khó có thể lập tức thu hồi vốn để trả nợ hoặc chuyển sang ngân hàng khác.
Lãi suất thả nổi tự thân không phải là điều bất thường, bởi chi phí vốn và điều kiện thị trường có thể thay đổi theo thời gian. Vấn đề quan trọng là người vay phải được thông tin rõ về cách xác định lãi suất sau ưu đãi, mức tham chiếu, biên độ cộng thêm, thời điểm điều chỉnh và những chi phí liên quan.
Khi đã ký hợp đồng và giải ngân, doanh nghiệp cần có đủ thông tin để đánh giá rủi ro, thay vì chỉ nhìn vào mức lãi suất hấp dẫn ở thời điểm ban đầu.
Ông Tây đề nghị Ngân hàng Nhà nước tăng cường kiểm tra thực chất việc điều chỉnh lãi suất tại các ngân hàng; minh bạch công thức xác định lãi suất thả nổi, biên độ điều chỉnh và giới hạn mức tăng; đồng thời có cơ chế tiếp nhận phản ánh của doanh nghiệp khi phát sinh những trường hợp điều chỉnh lãi suất bị cho là bất hợp lý.
Sức ép lãi suất đặc biệt đáng lo với những ngành có lợi nhuận thấp, phải duy trì lượng vốn lưu động lớn và khó điều chỉnh giá bán theo chi phí đầu vào
Chi phí vốn cao lan sang thị trường bất động sản
Không chỉ doanh nghiệp sản xuất và hộ kinh doanh, người mua nhà và nhà đầu tư bất động sản cũng chịu sức ép khi lãi suất tăng. Với những người vay dài hạn, thời gian ưu đãi kết thúc có thể là thời điểm khoản trả nợ hàng tháng tăng lên, buộc họ phải điều chỉnh chi tiêu hoặc tìm cách cơ cấu lại tài chính.
TS Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, cho biết Ngân hàng Nhà nước đang định hướng dòng vốn tín dụng vào các lĩnh vực ưu tiên, động lực tăng trưởng, dự án hạ tầng, công nghệ chiến lược và nhà ở xã hội, đồng thời kiểm soát chặt tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Theo ông Đính, đây là chủ trương cần thiết nhằm nâng cao chất lượng tín dụng và bảo đảm an toàn hệ thống ngân hàng. Tuy nhiên, việc kiểm soát tín dụng bất động sản cùng môi trường lãi suất cao cũng tạo sức ép lên doanh nghiệp phát triển dự án và người mua nhà. Sau thời gian hưởng lãi suất ưu đãi, nhiều chủ đầu tư và người mua bất động sản đang phải đối mặt với lãi suất thả nổi khoảng 12–15%/năm, tùy ngân hàng.
Lãi vay cao có thể làm giảm sức hấp dẫn của các giao dịch đầu cơ ngắn hạn dựa vào đòn bẩy tài chính. Khi chi phí vốn tăng, nhà đầu tư phải tính toán lại mức lợi nhuận kỳ vọng, thời gian nắm giữ và khả năng chịu đựng nếu thị trường không diễn biến như dự tính. Những giao dịch mua đi bán lại trong thời gian ngắn vì vậy trở nên rủi ro hơn.
Tuy nhiên, tác động không chỉ dừng ở việc hạn chế đầu cơ. Khi người mua cân nhắc lâu hơn, giao dịch suy giảm và thời gian tìm khách kéo dài, những người đang sử dụng vốn vay để nắm giữ bất động sản có thể chịu sức ép ngày càng lớn. Một bộ phận nhà đầu tư buộc phải hạ giá để thu hồi vốn, trả nợ hoặc giảm chi phí lãi vay.
Theo khảo sát thị trường của Một Thế Giới, tại nhiều dự án, căn hộ, nhà phố và biệt thự được rao bán cắt lỗ từ vài trăm triệu đến hàng tỉ đồng. Dù vậy, giảm giá sâu không đồng nghĩa sản phẩm sẽ được giao dịch ngay, nhất là khi người mua cũng phải cân nhắc khả năng vay vốn và nghĩa vụ trả nợ trong những năm tiếp theo.
Việc kiểm soát tín dụng bất động sản cùng môi trường lãi suất cao cũng tạo sức ép lên doanh nghiệp phát triển dự án và người mua nhà
Theo TS Nguyễn Văn Đính, khi chi phí vay tăng, sức ép không chỉ nằm ở khoản lãi phải trả mà còn ở khả năng sử dụng đòn bẩy tài chính. Nếu sức mua yếu và thời gian tìm người mua kéo dài, người cần tiền gấp càng dễ phải hạ giá. Nhưng mức giảm giá sâu vẫn chưa bảo đảm giao dịch thành công.
Như vậy, lãi suất cao có thể đồng thời làm giảm hoạt động đầu cơ và tạo áp lực lên những người mua nhà có nhu cầu ở thực. Với người vay mua nhà, bài toán không chỉ là giá bất động sản có giảm hay không, mà còn là thu nhập có đủ trang trải khoản trả nợ khi hết ưu đãi hay không. Với doanh nghiệp phát triển dự án, chi phí vốn cao làm tăng áp lực tài chính trong thời gian triển khai, đặc biệt khi tiến độ bán hàng và thu tiền không đạt như kỳ vọng.
Ngân hàng cần chia sẻ chi phí vốn, bảo vệ sức khỏe nền kinh tế
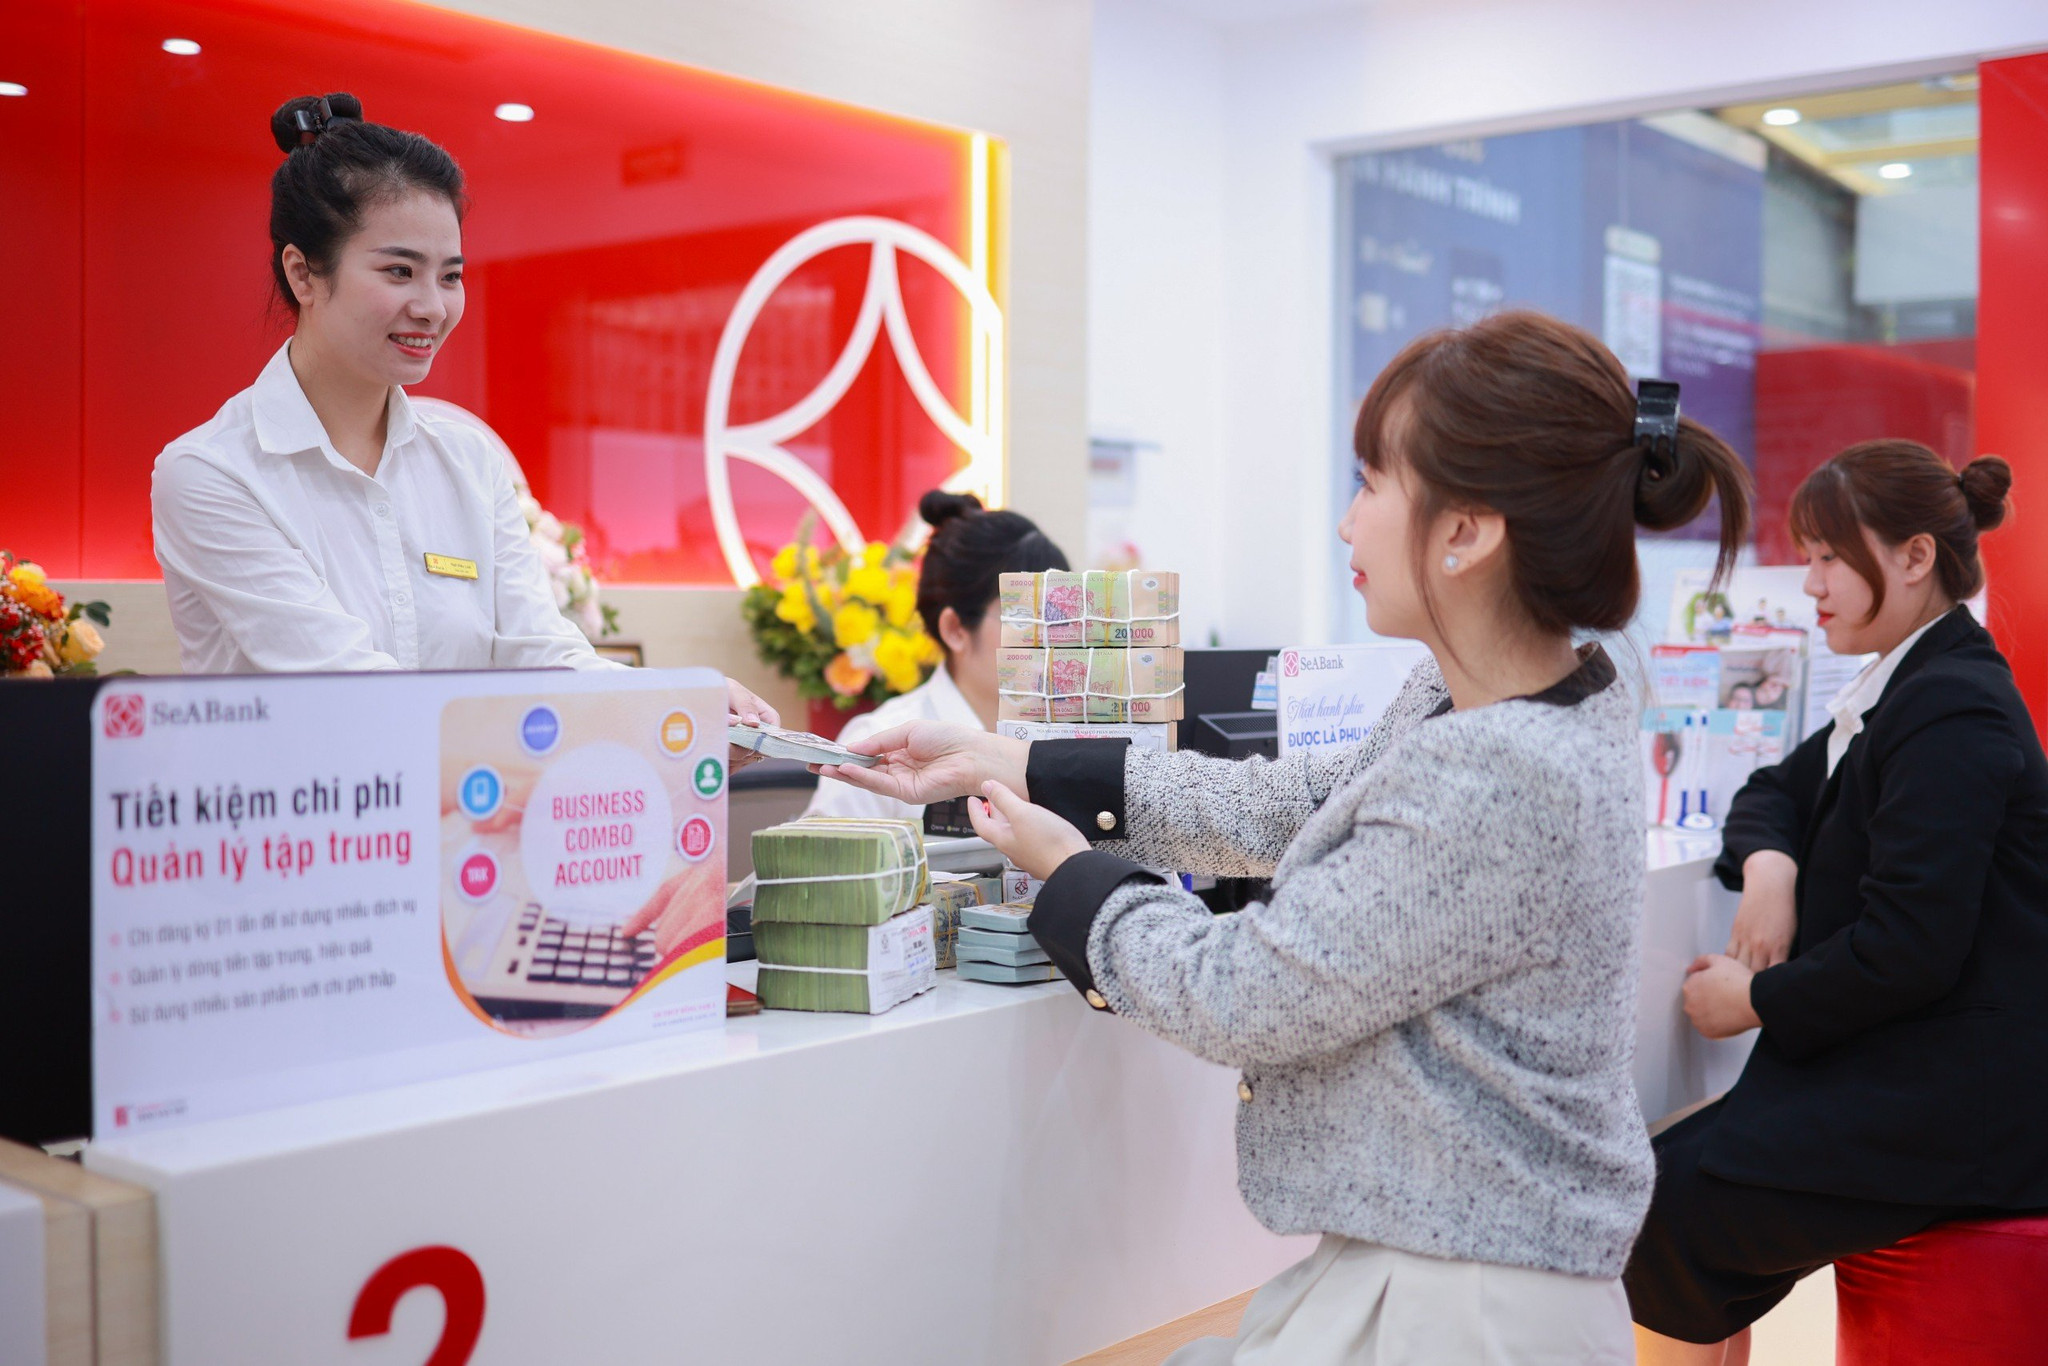
Từ phản ánh của doanh nghiệp và hộ kinh doanh, có thể thấy khi chi phí tài chính tăng, doanh nghiệp phải dành thêm nguồn lực trả nợ, giảm khả năng nhập hàng, đầu tư, tuyển dụng và mở rộng sản xuất. Nếu tình trạng này kéo dài, tác động có thể lan từ một doanh nghiệp sang nhà cung cấp, người lao động và sức mua trên thị trường.
Vì vậy, đại diện doanh nghiệp đặt vấn đề về sự chênh lệch giữa kết quả kinh doanh của ngân hàng và sức chịu đựng của khu vực sản xuất, kinh doanh. Trong bối cảnh doanh nghiệp phản ánh chi phí vốn tăng và biên lợi nhuận bị thu hẹp, việc ngân hàng tiết giảm chi phí, nâng cao hiệu quả hoạt động và chia sẻ một phần lợi ích với khách hàng là vấn đề đáng được quan tâm.
Đại diện doanh nghiệp cũng đề nghị cơ quan quản lý nghiên cứu các giải pháp kiểm soát hợp lý chênh lệch giữa lãi suất huy động và cho vay, đồng thời theo dõi tỷ lệ lợi nhuận doanh nghiệp phải dành để trả lãi ngân hàng. Theo đó, cơ quan thống kê có thể phối hợp với cơ quan thuế đánh giá từ báo cáo tài chính xem doanh nghiệp tạo ra bao nhiêu lợi nhuận và phải sử dụng bao nhiêu trong số đó để trả lãi vay.
Bởi chỉ tiêu về khả năng trang trải lãi vay có thể giúp nhận diện những nhóm ngành hoặc nhóm doanh nghiệp chịu sức ép tài chính lớn, từ đó hỗ trợ việc thiết kế chính sách sát thực tế hơn. Tuy nhiên, giải pháp điều hành cũng cần tính đến chi phí huy động vốn, rủi ro tín dụng, yêu cầu an toàn hệ thống và sự khác biệt giữa các khoản vay. Ngân hàng cần có lợi nhuận để duy trì hoạt động an toàn; doanh nghiệp cũng cần đủ dư địa lợi nhuận để trả nợ, tái đầu tư, tạo việc làm và đóng góp cho tăng trưởng.
Đại biểu Quốc hội: Lãi suất như hiện nay, kinh doanh gì mới đủ trả lãi?
Ngày 18/10, thảo luận tại tổ về tình hình kinh tế - xã hội, đại biểu Lê Thị Thanh Lam (TP Cần Thơ) bày tỏ lo ngại về mặt bằng lãi suất cho vay, cho rằng đây là áp lực lớn đối với hoạt động sản xuất, kinh doanh và khả năng tăng trưởng của nền kinh tế.
Theo bà Lam, lãi suất ngân hàng hiện bình quân từ 8,4-10,7%/năm, tạo gánh nặng đáng kể, nhất là với doanh nghiệp nhỏ và vừa.
“Với mức lãi suất như vậy thì doanh nghiệp phải kinh doanh ngành gì, đạt doanh thu bao nhiêu, đạt lợi nhuận bao nhiêu mới đủ trả lãi cho ngân hàng, trang trải chi phí, duy trì việc làm cho người lao động và tích lũy để tái đầu tư?”, bà đặt vấn đề.
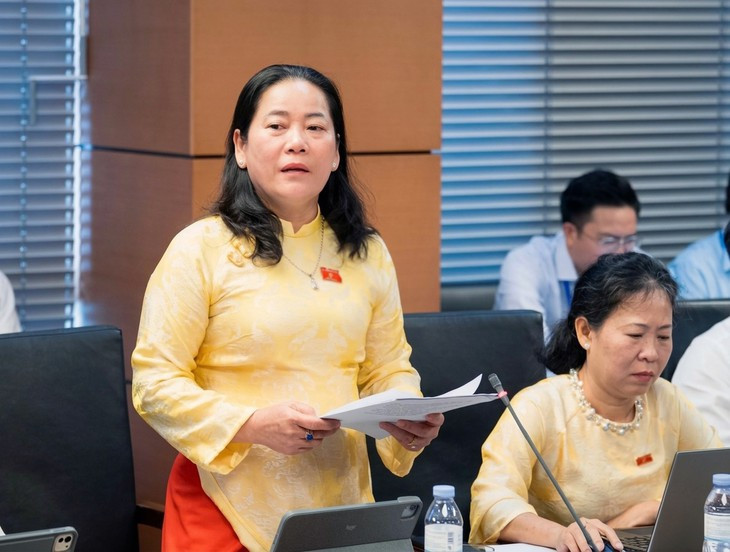
Đại biểu đồng tình với chỉ đạo giảm lãi suất cho vay từ 1,5-2%/năm, nhưng nhấn mạnh cần bảo đảm doanh nghiệp thực sự tiếp cận được vốn ưu đãi, thay vì gặp khó khăn vì thủ tục và điều kiện vay.
Bà đề nghị Chính phủ, Ngân hàng Nhà nước kiểm tra việc giảm lãi suất tại các ngân hàng thương mại, công khai mức lãi suất cho vay thực tế và đơn giản hóa thủ tục, tạo điều kiện cho doanh nghiệp nhỏ và vừa, hộ sản xuất, kinh doanh tiếp cận vốn. Theo bà, muốn đạt mục tiêu tăng trưởng hai con số, cần giúp doanh nghiệp có lợi nhuận, tích lũy và tái đầu tư.