Giải mã sức khoẻ tài chính của một loạt ông lớn Kỳ 2: Kẻ khóc, người cười khi chứng khoán lên xuống như ‘tàu lượn’
Thị trường sụt giảm, biến động mạnh... nhưng vẫn có công ty chứng khoán kiếm ngàn tỉ đồng
Bức tranh kinh doanh quý III và 9 tháng đầu năm 2026 cho thấy sự phân hóa rõ nét giữa các công ty chứng khoán. Trong khi một số doanh nghiệp vẫn duy trì lợi nhuận ở mức cao nhờ hoạt động cho vay ký quỹ và đầu tư tài chính, nhiều đơn vị khác chịu sức ép từ thanh khoản thị trường suy giảm, chi phí vốn tăng và doanh thu môi giới đi xuống.
Kẻ khóc, người cười
Quý III/2026, thị trường chứng khoán trải qua một nhịp điều chỉnh khi chỉ số VN-Index giảm 4,9% so với cuối quý II. Giá trị giao dịch bình quân trên Sở Giao dịch chứng khoán TP.HCM giảm khoảng 58% so với cùng kỳ năm trước, trong khi lãi suất huy động tiếp tục tăng.
Trong bối cảnh đó, kết quả kinh doanh của các công ty chứng khoán có sự khác biệt đáng kể. Ở nhóm doanh nghiệp lớn, Công ty cổ phần Chứng khoán SSI ghi nhận doanh thu hợp nhất ước đạt 9.871 tỉ đồng trong 9 tháng đầu năm 2026, tăng 5% so với cùng kỳ. Lợi nhuận trước thuế đạt 4.510 tỉ đồng, tăng 11%, tương đương 77% kế hoạch lợi nhuận cả năm được Đại hội đồng cổ đông thông qua.
Riêng quý III, doanh thu từ hoạt động cho vay ký quỹ của SSI đạt 1.115 tỉ đồng, tăng 11% so với cùng kỳ. Dư nợ cho vay và ứng trước tiền bán được duy trì ở mức 38.300 tỉ đồng.
Tại Công ty cổ phần Chứng khoán TP.HCM (HSC), tổng doanh thu 9 tháng đạt 3.634 tỉ đồng, tăng 17% so với cùng kỳ năm 2025. Lợi nhuận trước thuế đạt 1.075 tỉ đồng, tương đương mức của cùng kỳ năm trước.
Theo thông tin công bố của HSC, trong quý III, giá trị giao dịch bình quân toàn thị trường giảm mạnh so với cùng kỳ, khiến nguồn thu từ hoạt động môi giới chịu áp lực. Trong khi đó, hoạt động cho vay ký quỹ tiếp tục đóng vai trò quan trọng đối với kết quả kinh doanh của công ty.
Với Công ty cổ phần Chứng khoán VNDIRECT, lợi nhuận trước thuế quý III đạt 412 tỉ đồng. Lũy kế 9 tháng, doanh thu hoạt động đạt khoảng 5.391 tỉ đồng, lợi nhuận trước thuế đạt gần 2.199 tỉ đồng. Dù kết quả lũy kế vẫn tăng nhẹ so với cùng kỳ, lợi nhuận quý III giảm mạnh do hoạt động môi giới và đầu tư tài chính gặp khó khăn.
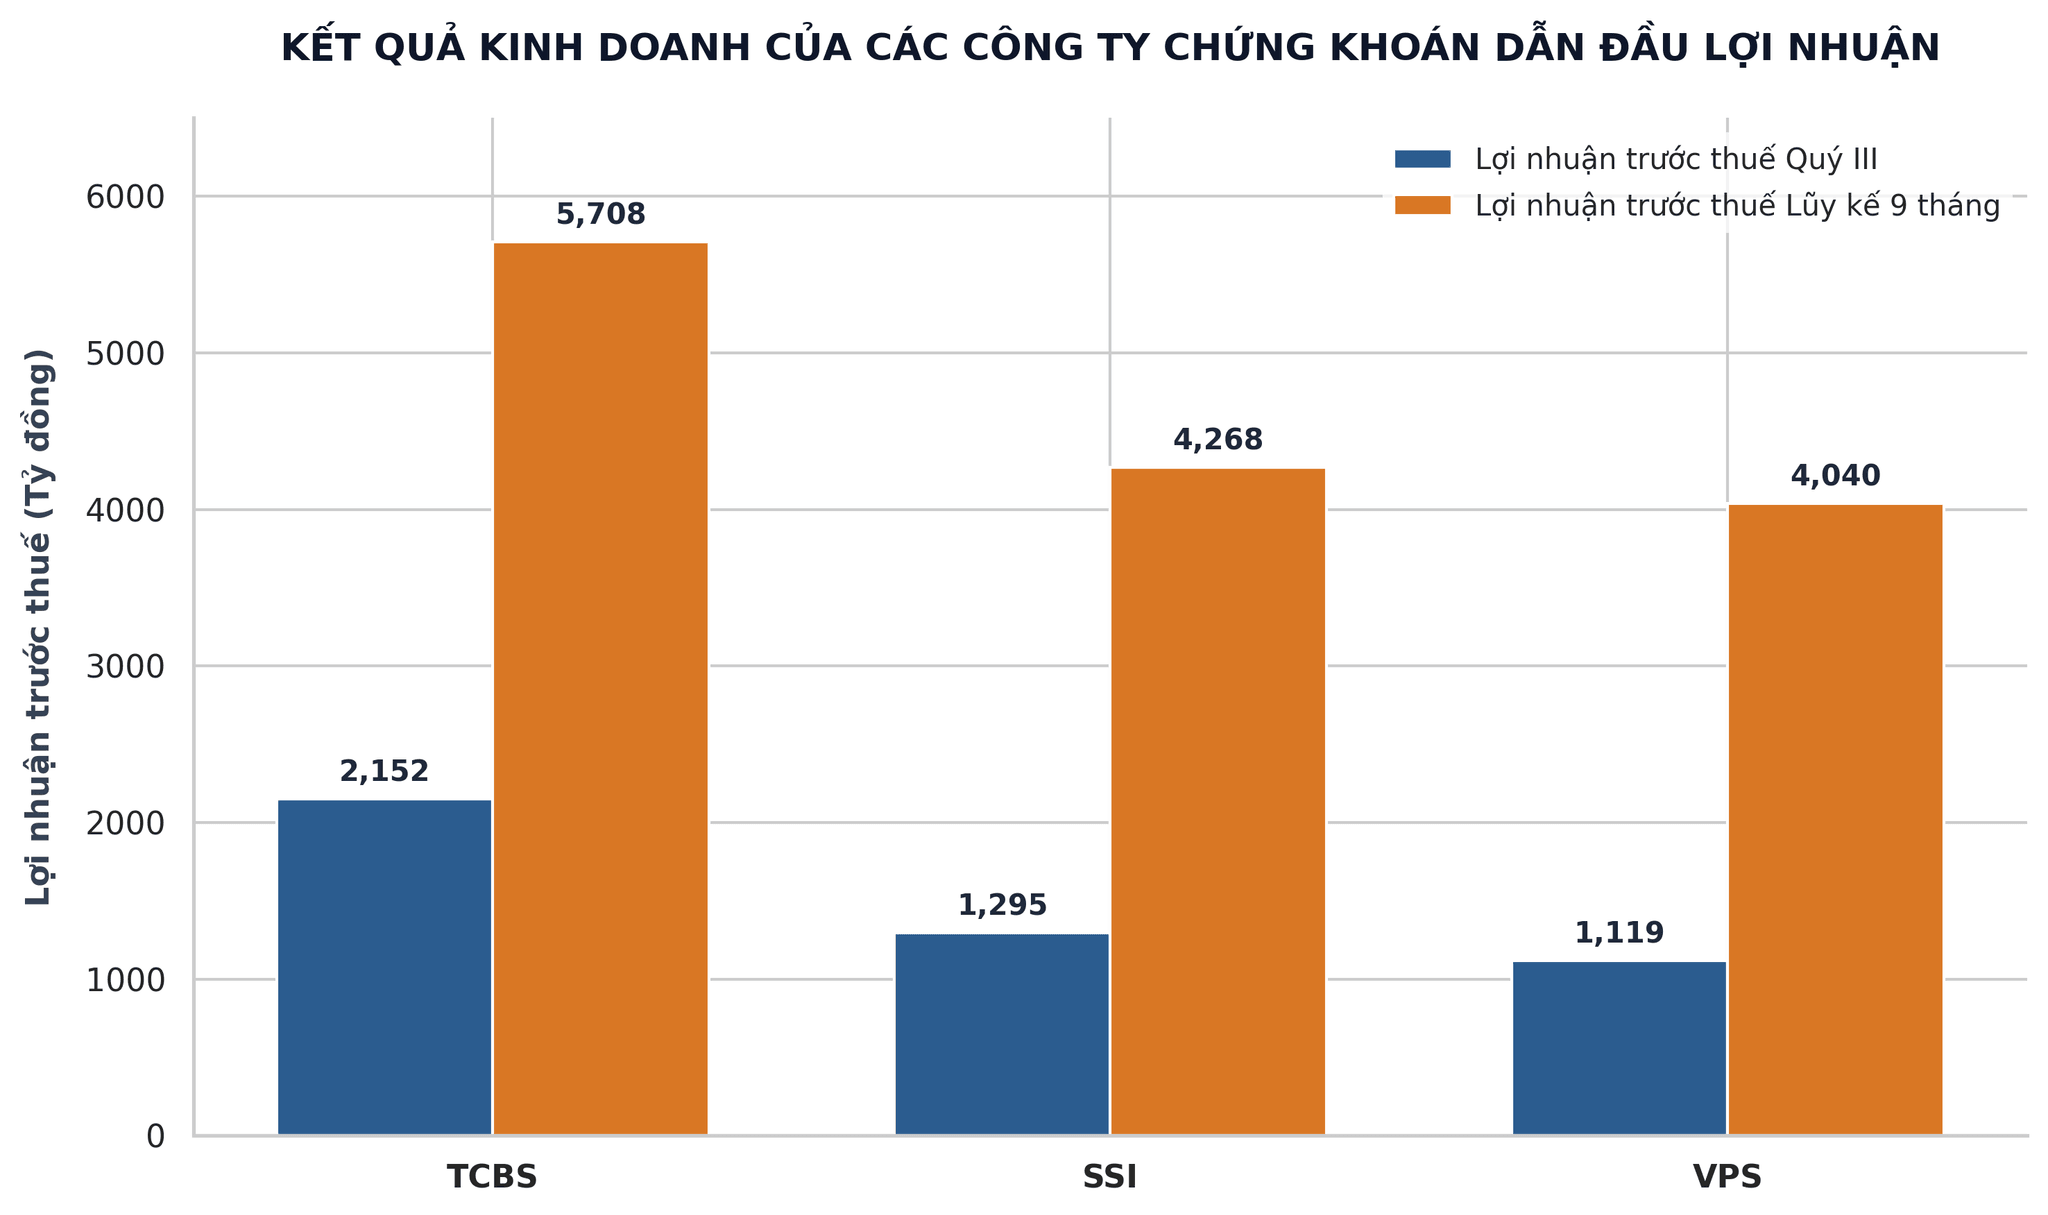
Nhìn chung, các công ty chứng khoán có quy mô lớn và hoạt động lâu năm như SSI, HSC hay VNDIRECT có nhiều nguồn thu hơn ngoài phí môi giới. Cho vay ký quỹ, đầu tư tài chính và các dịch vụ dành cho khách hàng tổ chức giúp những doanh nghiệp này duy trì nguồn thu trong giai đoạn thanh khoản thị trường suy giảm.
Bên cạnh đó, tệp khách hàng đa dạng và khả năng quản trị rủi ro cũng là những yếu tố ảnh hưởng đến hiệu quả kinh doanh. Việc phân tán dư nợ cho vay giữa nhiều khách hàng có thể hạn chế rủi ro tập trung vào một khách hàng hoặc nhóm tài sản nhất định.
Ở mảng đầu tư tài chính, danh mục trái phiếu ngân hàng, chứng chỉ tiền gửi và các tài sản có thu nhập cố định có thể đóng góp vào nguồn thu của công ty chứng khoán. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào cơ cấu danh mục, chi phí vốn và biến động giá của từng loại tài sản.
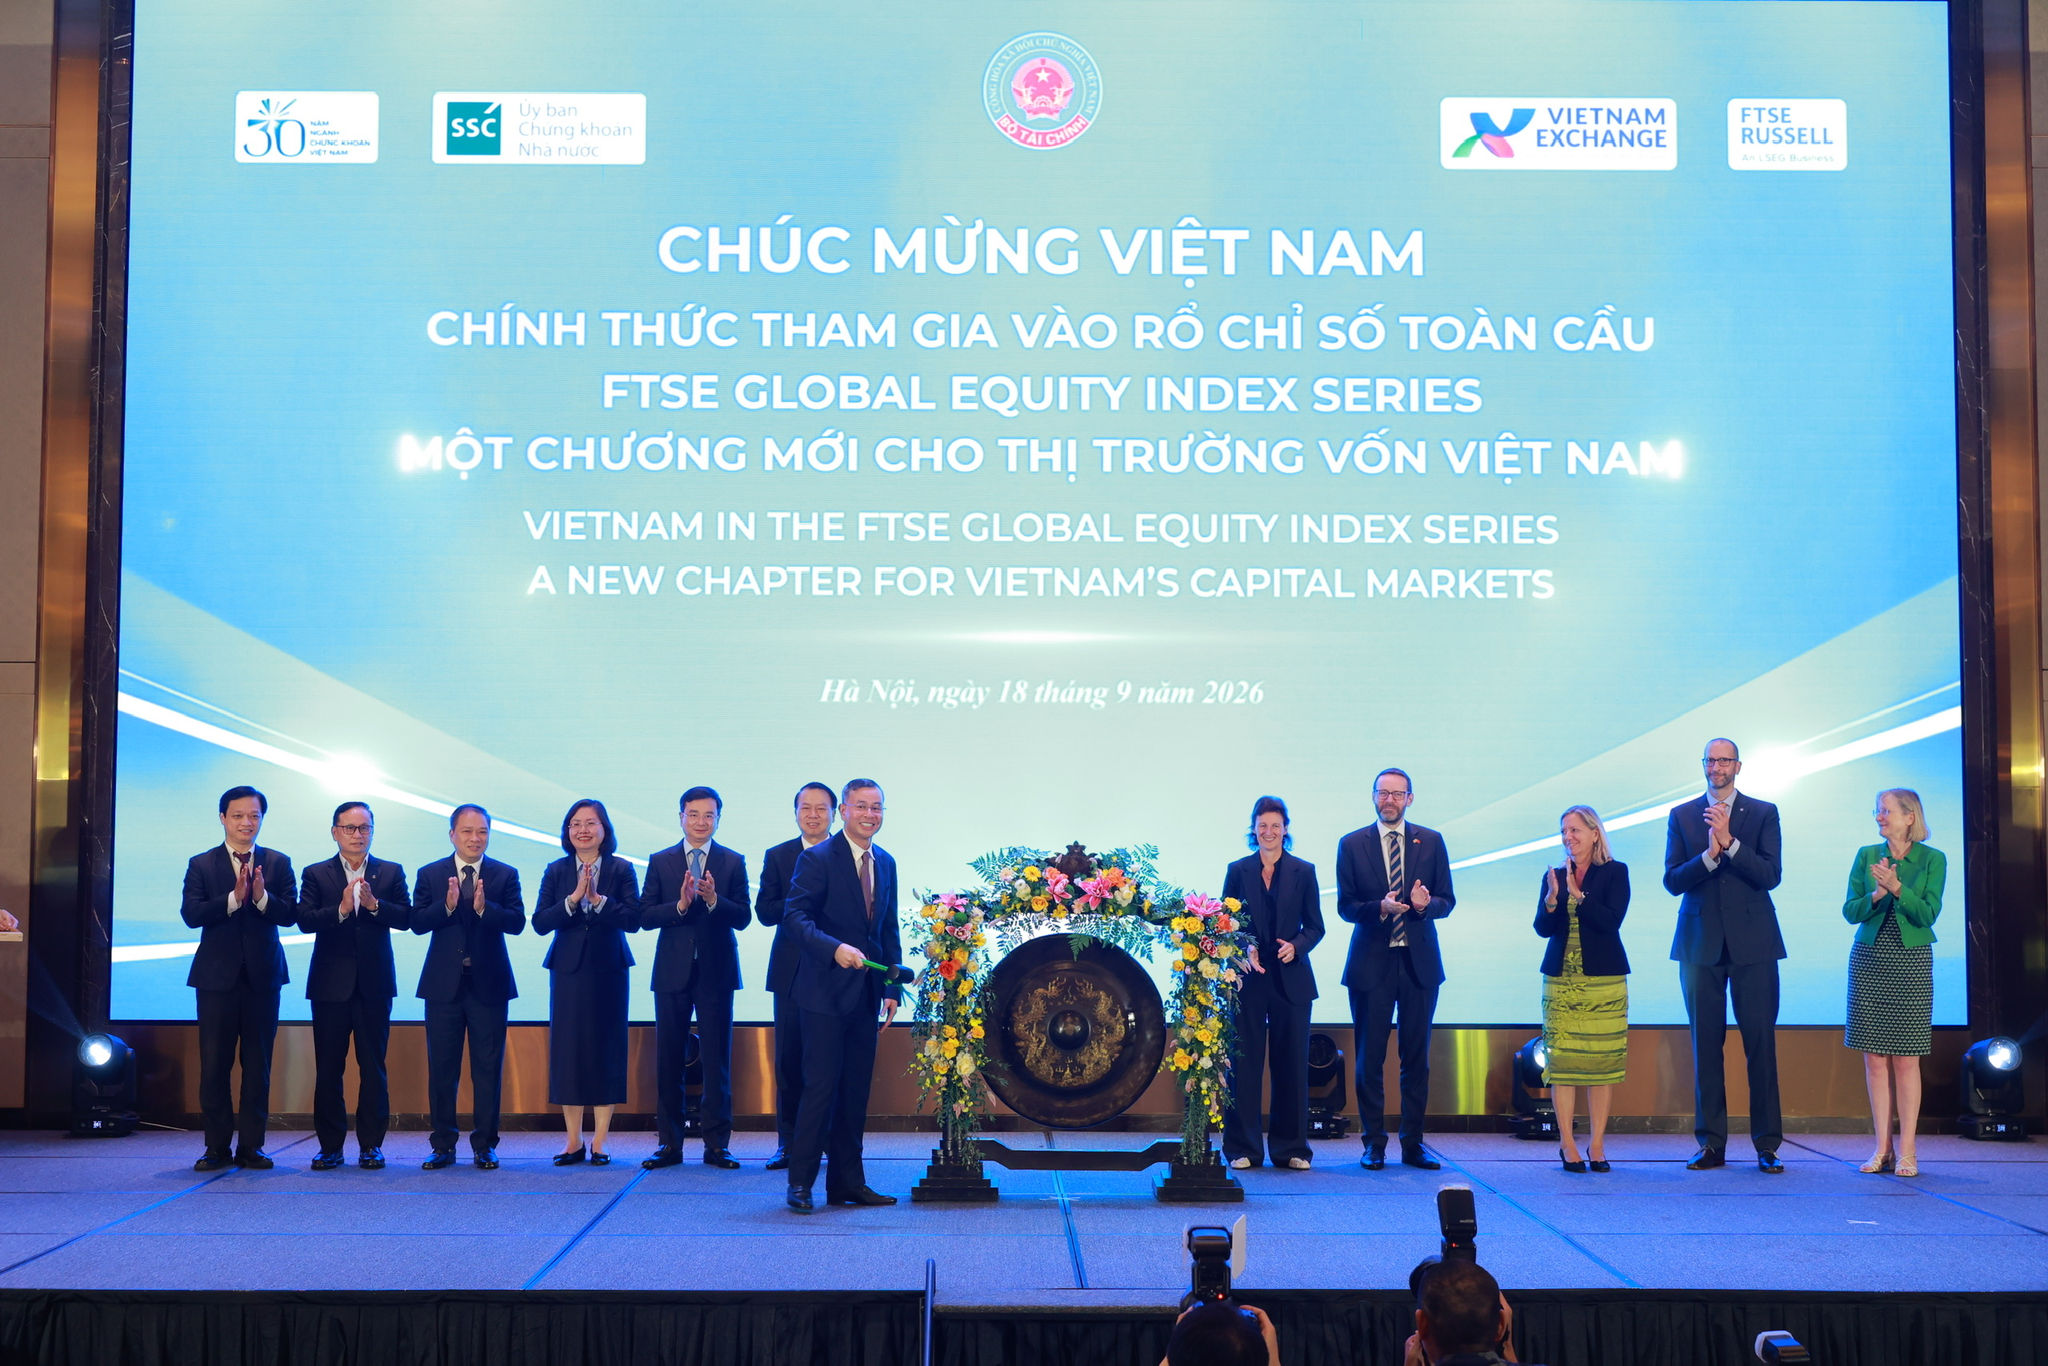
Trong dài hạn, việc thị trường chứng khoán Việt Nam được nâng hạng cũng mở ra cơ hội mở rộng hoạt động kinh doanh cho các công ty chứng khoán có khả năng phục vụ nhà đầu tư nước ngoài và khách hàng tổ chức. Dù vậy, mức độ hưởng lợi sẽ phụ thuộc vào tiến độ giải ngân của dòng vốn quốc tế, thanh khoản thị trường và năng lực cung cấp dịch vụ của từng doanh nghiệp.
Ở chiều ngược lại, nhiều công ty chứng khoán ghi nhận lợi nhuận giảm sâu khi doanh thu suy giảm trong khi chi phí hoạt động và chi phí tài chính tăng.
Công ty cổ phần Chứng khoán DSC là một trường hợp đáng chú ý. Trong quý III/2026, doanh thu hoạt động của công ty đạt gần 161 tỉ đồng, giảm 38% so với cùng kỳ. Lợi nhuận trước thuế chỉ đạt hơn 4,15 tỉ đồng, giảm gần 98%.
Lũy kế 9 tháng, lợi nhuận trước thuế của DSC đạt khoảng 97 tỉ đồng, giảm gần 67% so với cùng kỳ năm trước. Kết quả này chịu tác động từ doanh thu hoạt động suy giảm, trong khi chi phí hoạt động tăng mạnh và chi phí tài chính tiếp tục gây sức ép.
Tại Công ty cổ phần Chứng khoán Pinetree, doanh thu hoạt động quý III tăng khoảng 11%, lên gần 125 tỉ đồng. Tuy nhiên, lợi nhuận trước thuế giảm 28%, còn khoảng 21 tỉ đồng. Một trong những nguyên nhân là chi phí lãi vay tăng 46%, lên khoảng 46 tỉ đồng.
Trường hợp của Pinetree cho thấy doanh thu tăng chưa chắc giúp lợi nhuận cải thiện nếu chi phí vốn tăng nhanh hơn. Khi công ty chứng khoán phải sử dụng nhiều vốn vay để tài trợ cho hoạt động cho vay ký quỹ, chi phí lãi vay có thể chiếm phần đáng kể trong nguồn thu.
Trong khi đó, Công ty Chứng khoán ASAM ghi nhận khoản lỗ trước thuế hơn 1 tỉ đồng trong quý III, theo số liệu được cung cấp trong tài liệu tổng hợp. Nguyên nhân được nêu là áp lực chi phí và khoản lỗ từ tài sản tài chính.
Lý do kẻ cười, người khóc
Sự phân hóa trên diễn ra trong bối cảnh thị trường chịu tác động đồng thời từ thanh khoản suy giảm, lãi suất huy động tăng và sự dịch chuyển của dòng tiền giữa các kênh đầu tư.
Ông Kash Ayars Curti, Trưởng bộ phận Giao dịch đa tài sản khu vực châu Á của UBS Asset Management, nhận định tăng trưởng kinh tế tích cực cũng có thể tạo ra áp lực đối với thị trường tài chính trong nước. Theo số liệu của Cục Thống kê, tổng sản phẩm trong nước quý III/2026 tăng 9,95% so với cùng kỳ năm trước.
Theo ông Kash Ayars Curti, khi nhu cầu vốn của nền kinh tế tăng, các ngân hàng có thể phải nâng lãi suất huy động để thu hút tiền gửi. Mặt bằng lãi suất cao hơn khiến tiền gửi ngân hàng trở nên hấp dẫn hơn đối với một bộ phận nhà đầu tư cá nhân, nhất là những người ưu tiên nguồn thu ổn định.
Ông cũng cho rằng thị trường chịu tác động từ việc nhà đầu tư nước ngoài giảm tỉ trọng đầu tư tại một số thị trường mới nổi, trong khi một phần dòng tiền trong nước chuyển sang tiền gửi ngân hàng.
Những diễn biến này ảnh hưởng trực tiếp đến hoạt động của các công ty chứng khoán. Khi nhà đầu tư giao dịch ít hơn, doanh thu từ phí môi giới và lưu ký có thể giảm. Đồng thời, chi phí vốn tăng gây sức ép lên biên lợi nhuận của hoạt động cho vay ký quỹ. Danh mục đầu tư tự doanh cũng có thể chịu ảnh hưởng khi giá cổ phiếu và trái phiếu biến động.
Thanh khoản thị trường giảm còn khiến cuộc cạnh tranh giành khách hàng giữa các công ty chứng khoán trở nên gay gắt hơn. Trong khi đó, những doanh nghiệp sử dụng vốn vay để mở rộng dư nợ cho vay ký quỹ phải cân đối giữa chi phí huy động, lãi suất cho vay và mức độ rủi ro của danh mục tài sản.
Lợi nhuận tăng nhưng khả năng sinh lời chưa cải thiện tương ứng
Theo ông Phan Duy Hưng, Giám đốc cấp cao, Trưởng bộ phận định chế tài chính của VIS Rating, lợi nhuận của ngành chứng khoán hiện chủ yếu đến từ hai mảng là cho vay ký quỹ và đầu tư tài chính. Mỗi mảng đóng góp khoảng 35–45% lợi nhuận toàn ngành. Khoảng 10% đến từ các hoạt động như ngân hàng đầu tư và tư vấn phát hành trái phiếu; phần còn lại đến từ môi giới cùng các dịch vụ khác.
Theo ông Hưng, khi đánh giá hiệu quả hoạt động của một công ty chứng khoán, không nên chỉ nhìn vào quy mô lợi nhuận. Cần xem xét thêm hiệu quả sử dụng tài sản, thể hiện qua tỉ suất sinh lời trên tổng tài sản (ROA), cũng như mức độ ổn định của lợi nhuận qua các giai đoạn thị trường.
Ở mảng cho vay ký quỹ, biên lãi ròng có xu hướng thu hẹp khi chi phí vốn tăng nhưng lãi suất cho vay không tăng tương ứng. Một số công ty còn phải giảm lãi suất cho vay ký quỹ để cạnh tranh trong bối cảnh nhu cầu sử dụng đòn bẩy tài chính của nhà đầu tư chưa cao.
Ngoài ra, việc tập trung cho vay các khách hàng lớn hoặc thực hiện những khoản vay quy mô lớn với mức lãi suất thấp hơn cũng có thể làm giảm biên lợi nhuận.
Theo ông Hưng, mô hình này giúp công ty chứng khoán tăng nhanh dư nợ, mở rộng thị phần và gia tăng lợi nhuận khi thị trường thuận lợi. Tuy nhiên, khi thị trường giảm sâu, việc tập trung dư nợ vào một số khách hàng hoặc nhóm tài sản nhất định có thể khiến mức độ tổn thất tăng lên.
Một xu hướng đáng chú ý khác là sự phát triển của các công ty chứng khoán có ngân hàng đứng sau. Lợi thế của nhóm này không chỉ nằm ở quy mô vốn mà còn ở khả năng khai thác hệ sinh thái khách hàng, kết nối sản phẩm tài chính và mở rộng kênh phân phối.
Ngân hàng có thể cung cấp dịch vụ tín dụng cho doanh nghiệp, trong khi công ty chứng khoán tham gia tư vấn, bảo lãnh phát hành và phân phối trái phiếu đến nhà đầu tư. Sự phối hợp giữa hai bên tạo ra chuỗi dịch vụ liên kết, từ huy động vốn của doanh nghiệp đến phân phối sản phẩm đầu tư.
Bên cạnh đó, những công ty chứng khoán được ngân hàng hậu thuẫn có thể có lợi thế trong việc tăng vốn, tiếp cận các nguồn vốn đa dạng và khai thác tệp khách hàng sẵn có. Đây là những yếu tố hỗ trợ mở rộng thị phần cho vay ký quỹ và hoạt động ngân hàng đầu tư.
Theo Công ty Chứng khoán KB Việt Nam (KBSV), triển vọng của ngành chứng khoán thời gian tới không chỉ phụ thuộc vào tốc độ tăng trưởng lợi nhuận mà còn ở chất lượng nguồn thu, khả năng huy động vốn và năng lực quản trị rủi ro. Trong bối cảnh cạnh tranh gia tăng, những công ty có hệ sinh thái khách hàng rộng, nguồn vốn ổn định và danh mục cho vay được phân tán hợp lý có điều kiện thuận lợi hơn để duy trì hoạt động qua các chu kỳ thị trường.
Ông Nguyễn Lê Ngọc Khoa, Giám đốc đầu tư Công ty Quản lý quỹ KIM Việt Nam, cho biết việc FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp mở ra cơ hội thu hút dòng vốn quốc tế. Tuy nhiên, để thị trường phát triển mạnh hơn, Việt Nam vẫn cần cải thiện mặt bằng lãi suất, mở rộng sự lan tỏa của tăng trưởng lợi nhuận doanh nghiệp và nâng cao chất lượng thị trường vốn.
Việc nâng hạng trước hết thể hiện sự thay đổi về vị thế của thị trường chứng khoán Việt Nam và khả năng tham gia sâu hơn vào hệ thống tài chính quốc tế. Tuy nhiên, dòng vốn quốc tế có kế hoạch giải ngân riêng, không nhất thiết chảy vào thị trường ngay sau khi quyết định nâng hạng được công bố.
Vẫn đối mặt với nhiều thách thức
Theo lộ trình của FTSE Russell, việc đưa cổ phiếu Việt Nam vào các bộ chỉ số toàn cầu được thực hiện qua bốn đợt, bắt đầu từ tháng 9/2026 và hoàn tất vào tháng 9/2027. Tỉ trọng được bổ sung lần lượt là 10%, 20%, 35% và 35% theo kế hoạch triển khai.
Đối với các quỹ đầu tư thụ động, hoạt động giải ngân thường gắn với lịch điều chỉnh danh mục của các bộ chỉ số. Vì vậy, tác động của việc nâng hạng đối với thanh khoản thị trường và hoạt động kinh doanh của các công ty chứng khoán có thể diễn ra theo từng giai đoạn.
Bà Phạm Minh Hương, Chủ tịch Hội đồng quản trị VNDIRECT, cho biết trong ngắn hạn, thị trường vẫn đối mặt với nhiều thách thức do mặt bằng lãi suất cao, thanh khoản suy giảm và dòng vốn ngoại chưa trở lại như kỳ vọng.
Trước bối cảnh này, VNDIRECT tập trung tái tạo năng lực tổ chức dựa trên ba trụ cột chiến lược. Công ty chuyển đổi mô hình kinh doanh từ cung cấp dịch vụ giao dịch sang quản lý tài sản, đồng thời nâng cao vai trò của đội ngũ tư vấn trong việc đồng hành và hỗ trợ khách hàng quản lý sức khỏe tài chính.
Doanh nghiệp cũng tăng cường kết nối với hệ sinh thái IPA Living, phối hợp cùng PTICare và AnVie để cung cấp các giải pháp hỗ trợ khách hàng đầu tư, tích lũy và bảo vệ tài sản.
Theo bà Hương, con người là trung tâm của quá trình thay đổi. Công ty tập trung đào tạo, trao quyền cho đội ngũ, đồng thời ứng dụng công nghệ, dữ liệu và trí tuệ nhân tạo nhằm nâng cao chất lượng phục vụ khách hàng.