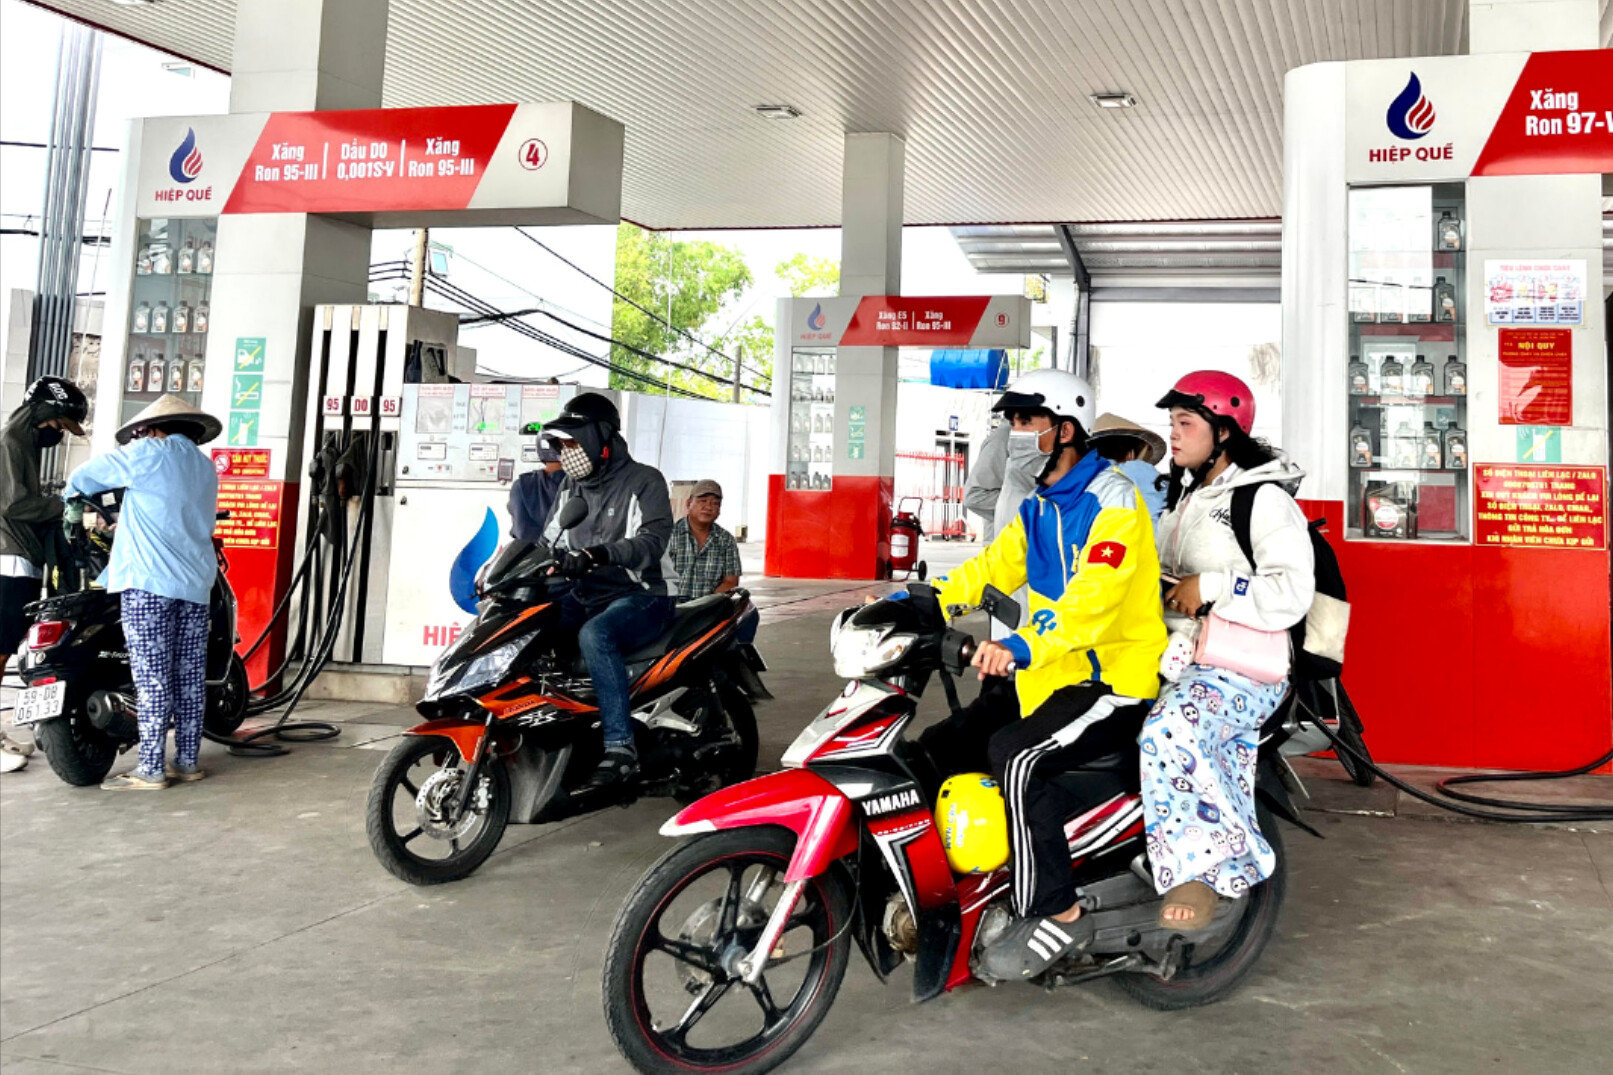
Người dân đang mong chờ được miễn thuế tiêu thụ đặc biệt với xăng
Giảm thuế tiêu thụ đặc biệt với xăng về 0% là việc cần làm ngay để giảm áp lực chi phí cho người dân, doanh nghiệp. Nhưng về lâu dài, cần xem xét đưa xăng ra khỏi danh mục chịu sắc thuế này, thay vì liên tục giảm rồi lại thu trở lại.
Ngày 27/10, Phó thủ tướng Nguyễn Văn Thắng yêu cầu Bộ Tài chính chủ trì, phối hợp với Bộ Công Thương, Bộ Tư pháp và các cơ quan liên quan khẩn trương rà soát cơ sở pháp lý, đánh giá tác động và tính khả thi của phương án đưa thuế suất thuế tiêu thụ đặc biệt (TTĐB) đối với xăng các loại về 0%, dự kiến từ ngày 1/11/2026 đến hết ngày 31/3/2027. Phương án phải được báo cáo cấp có thẩm quyền xem xét, quyết định trước ngày 1/11/2026.
Người dân và doanh nghiệp được lợi gì?
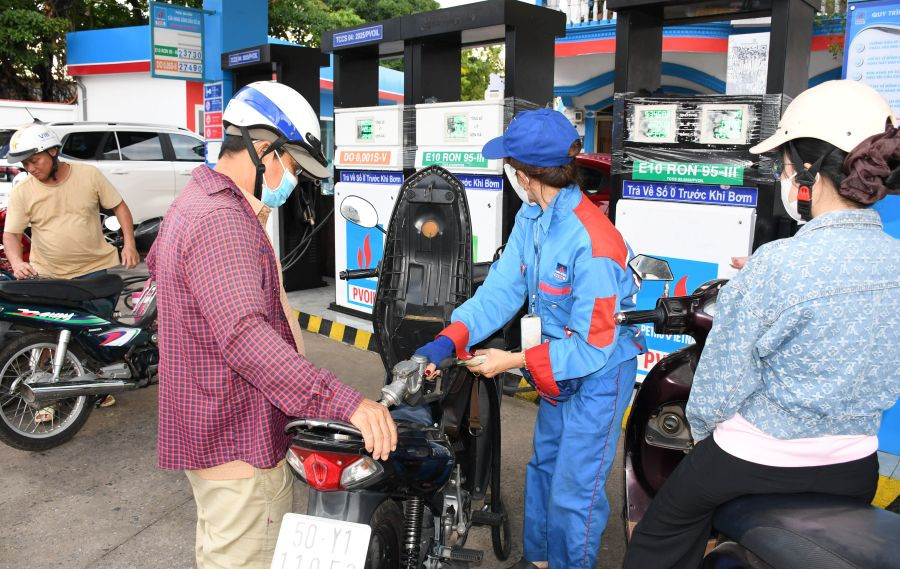
Theo Luật Thuế tiêu thụ đặc biệt năm 2025, mức thuế suất hiện hành là 10% đối với xăng khoáng, 8% đối với xăng E5 và 7% đối với xăng E10. Nếu phương án giảm thuế về 0% được thông qua, giá bán lẻ có thể giảm thêm, với điều kiện các yếu tố cấu thành giá khác không thay đổi và phần giảm thuế được phản ánh đầy đủ vào giá bán.
Theo tính toán được công bố dựa trên giá tính thuế tại kỳ điều hành ngày 22/10, phần thuế được loại bỏ có thể tương đương khoảng 1.700 đồng/lít đối với xăng E5 RON 92 và 1.500 đồng/lít đối với xăng E10 RON 95-III.
Với một gia đình đổ 40 lít xăng mỗi tháng, mức giảm tương ứng có thể giúp tiết kiệm khoảng 60.000 - 68.000 đồng. Khoản tiền này không quá lớn với từng cá nhân nhưng có ý nghĩa hơn đối với người thường xuyên đi lại, tài xế công nghệ và những người sử dụng phương tiện để mưu sinh.
Tác động còn nằm ở phía sau cây xăng. Xăng dầu là đầu vào của nhiều hoạt động vận tải, giao nhận và phân phối hàng hóa. Khi chi phí nhiên liệu giảm, doanh nghiệp có thêm dư địa để duy trì hoạt động, hạn chế tăng giá dịch vụ và giảm áp lực lên người tiêu dùng.
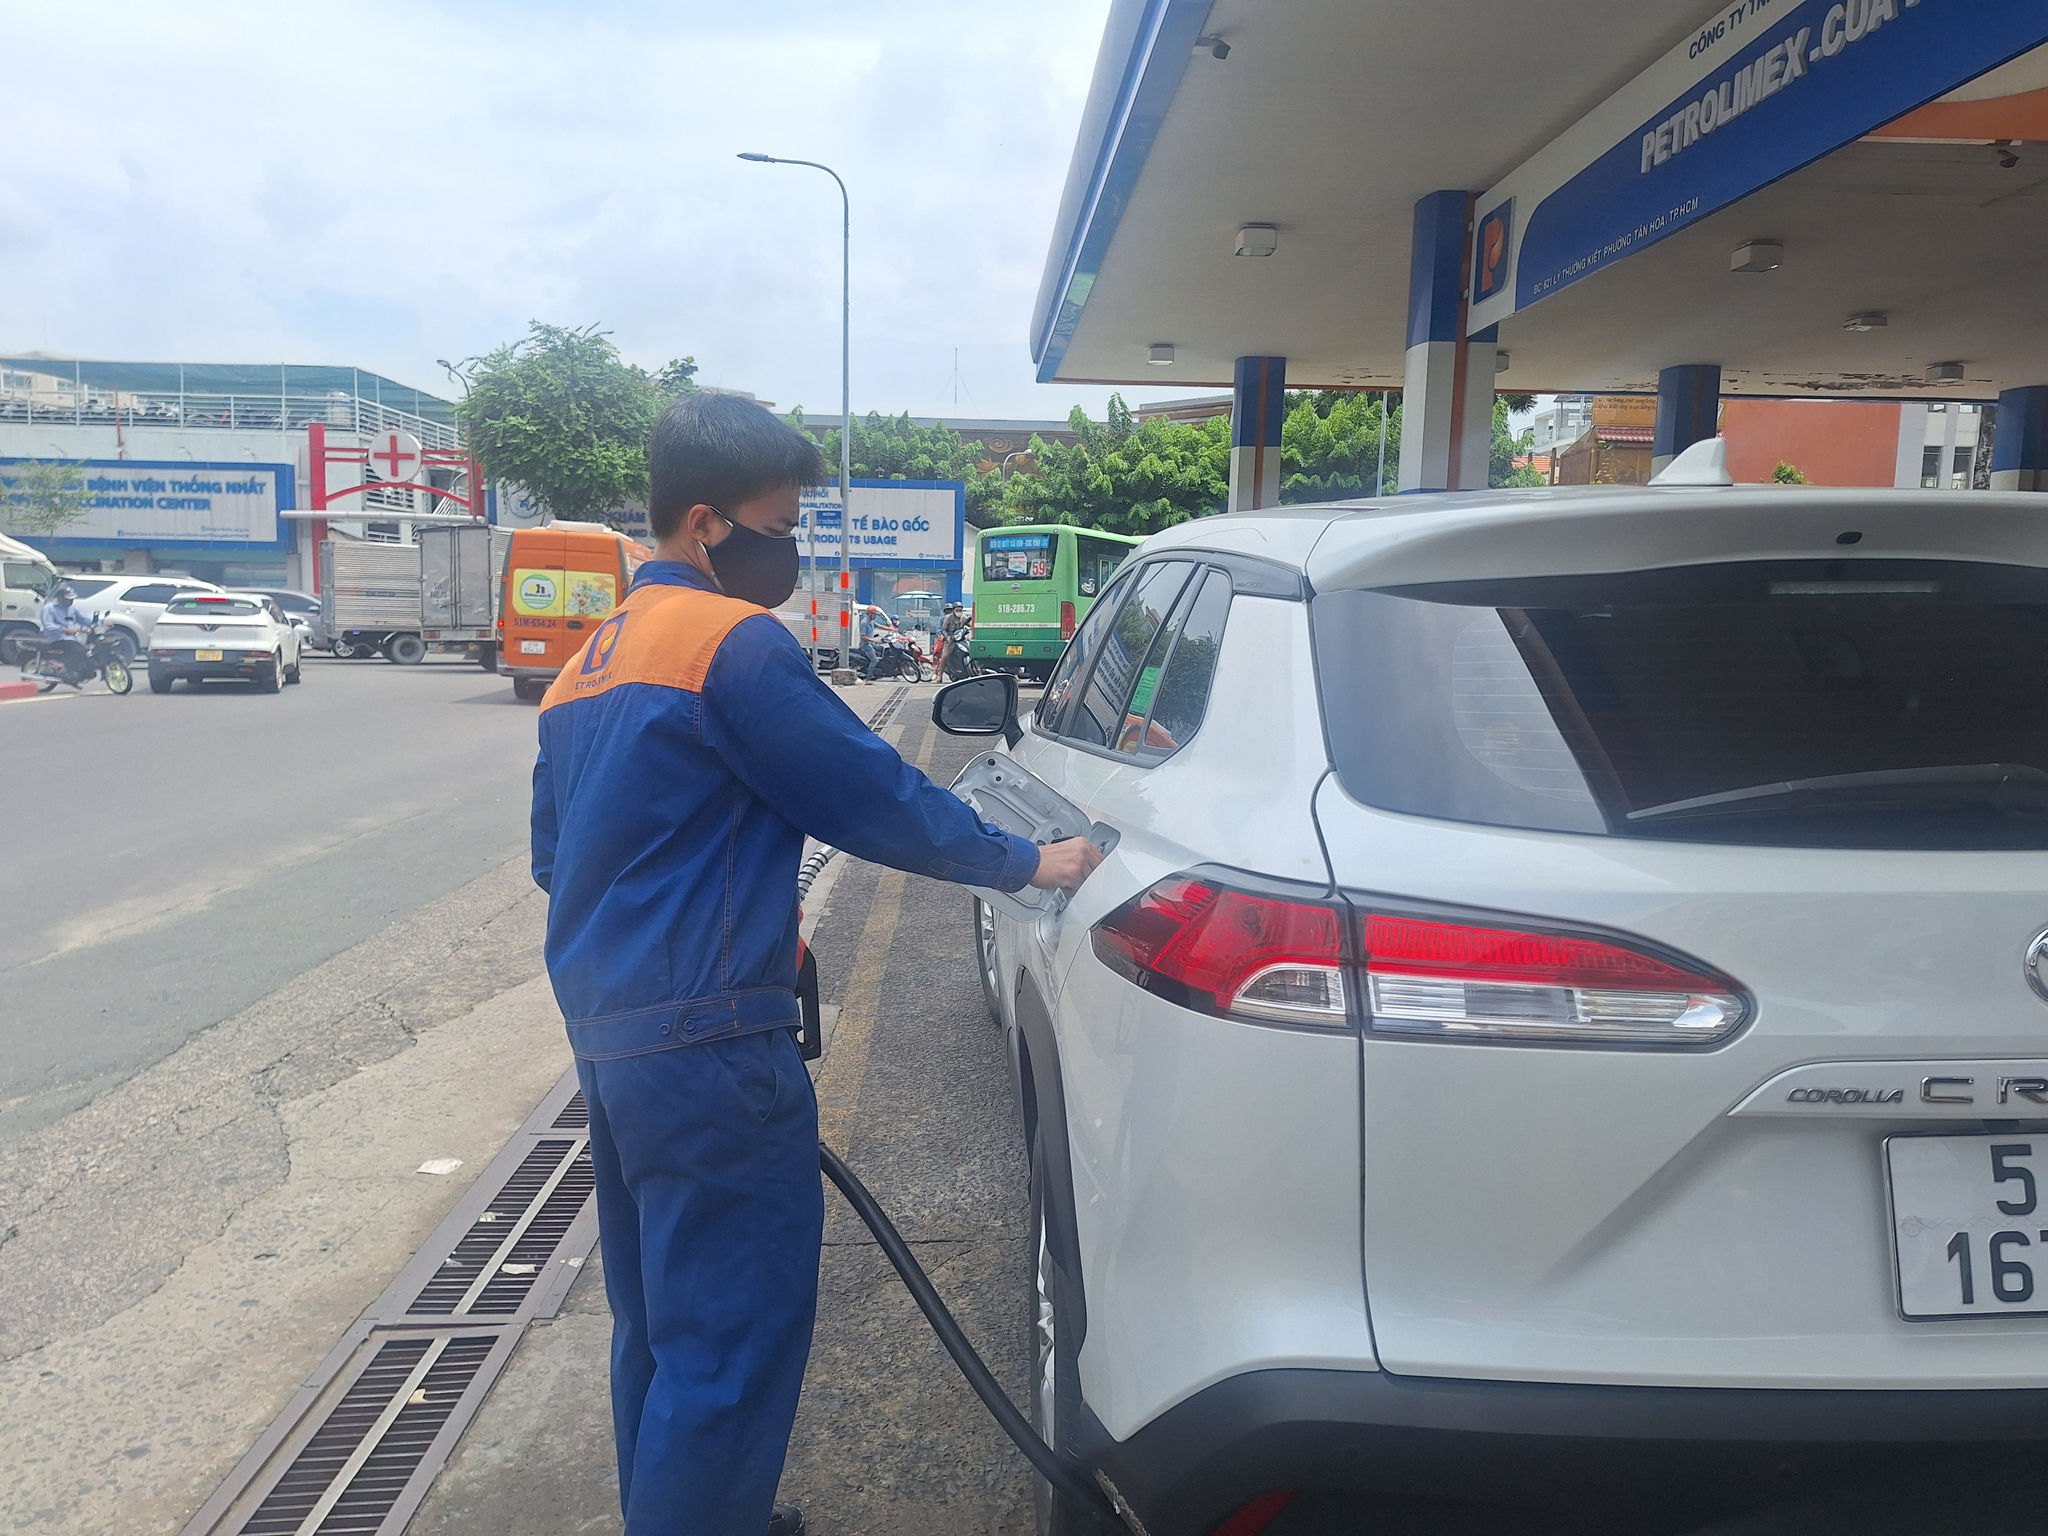
Nếu phương án giảm thuế về 0% được thông qua, giá bán lẻ xăng có thể giảm thêm
Chia sẻ với báo chí, PGS.TS Nguyễn Thường Lạng, chuyên gia Viện Thương mại và Kinh tế quốc tế, Trường Đại học Kinh tế quốc dân, cho rằng việc sử dụng công cụ thuế để giảm áp lực giá nhiên liệu có thể góp phần hỗ trợ doanh nghiệp và kiểm soát lạm phát trong bối cảnh kinh tế thế giới còn nhiều biến động. Nếu phần giảm thuế được phản ánh vào giá bán lẻ, doanh nghiệp sẽ có thêm dư địa để ổn định hoạt động, giảm áp lực chi phí và duy trì sức cạnh tranh.
Theo chuyên gia tài chính Lâm Minh Chánh, Chủ tịch Học viện BizUni, xăng dầu là “chi phí của mọi chi phí”, bởi hàng hóa đều phải vận chuyển, còn nhiều máy móc và hoạt động sản xuất cần nhiên liệu để vận hành. Nếu giá dầu tăng trong thời gian dài, cú sốc chi phí có thể chuyển thành lạm phát, bào mòn sức mua và gây sức ép lên tăng trưởng.
Dù vậy, giảm thuế không thể giải quyết mọi nguyên nhân khiến giá xăng tăng. Giá dầu thế giới, tỷ giá, chi phí vận chuyển và các yếu tố cấu thành giá cơ sở vẫn có thể khiến giá bán lẻ biến động. Tuy nhiên, điều chỉnh các công cụ chính sách trong nước vẫn là giải pháp cần thiết để giảm bớt phần chi phí có thể kiểm soát.
Cần chính sách lâu dài
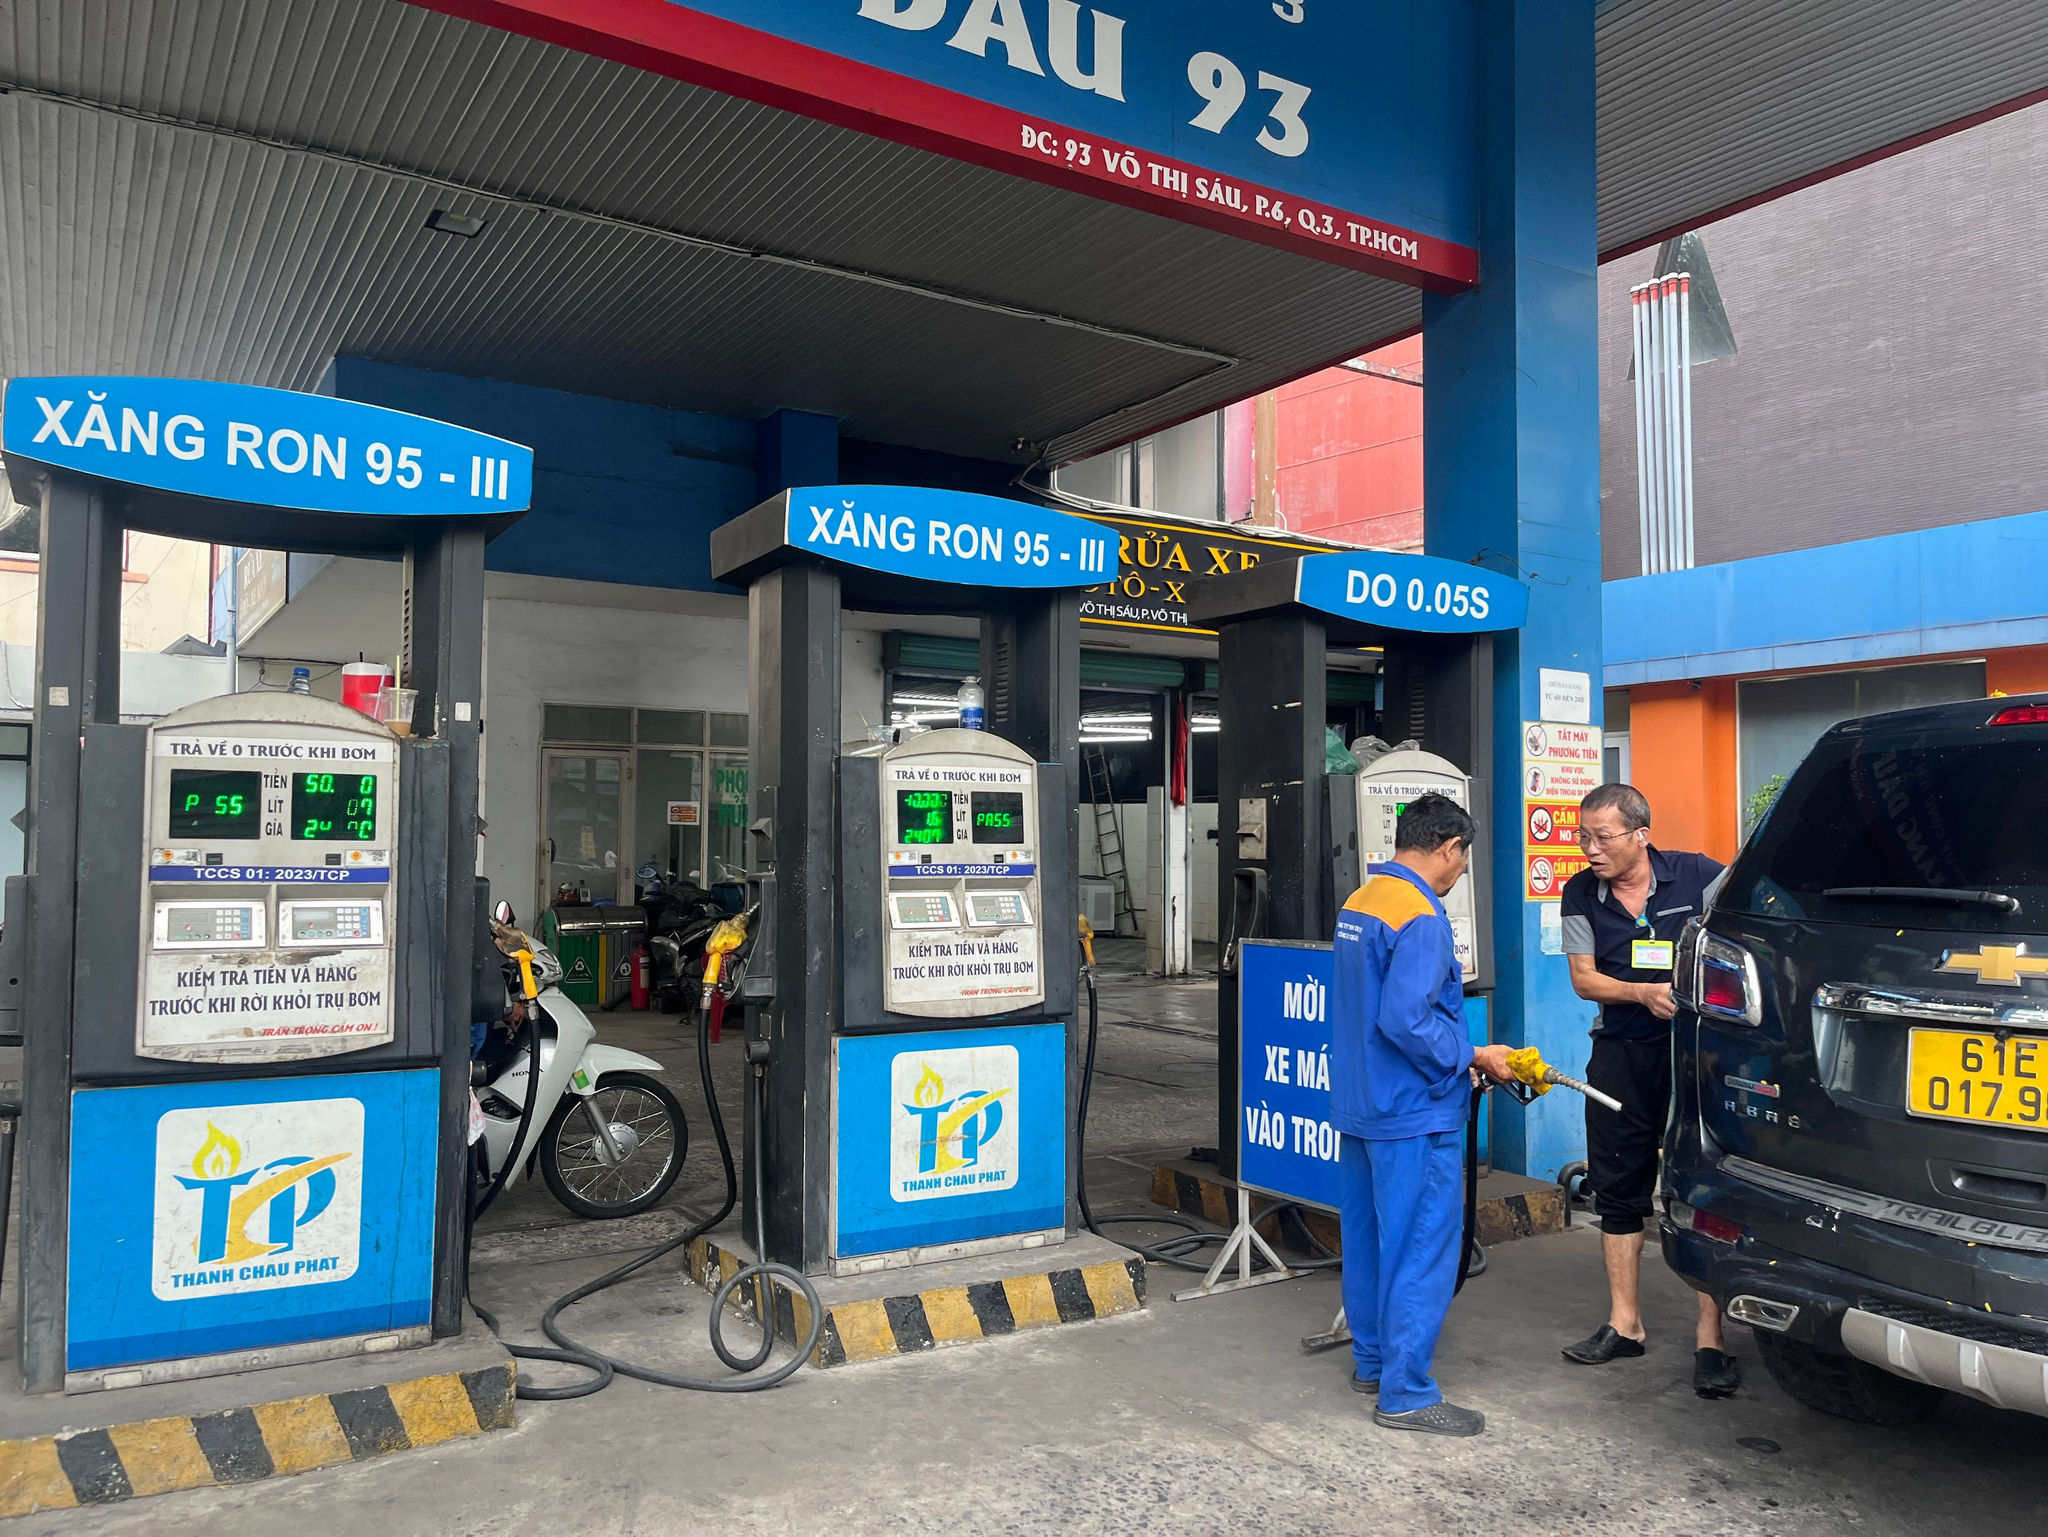
Vấn đề không chỉ nằm ở việc giảm thuế trong vài tháng mà còn ở câu hỏi căn bản hơn: xăng là mặt hàng thiết yếu, được sử dụng rộng rãi trong đời sống và hoạt động kinh tế, vậy có nên tiếp tục xếp mặt hàng này vào diện chịu thuế TTĐB?
Trao đổi với Một Thế Giới mới đây, TS Huỳnh Thanh Điền, chuyên gia kinh tế, giảng viên Trường Đại học Nguyễn Tất Thành, cho rằng cần xem xét lại việc đánh thuế TTĐB đối với xăng bởi đây là mặt hàng thiết yếu, được sử dụng trong hầu hết hoạt động đi lại, sản xuất và kinh doanh.
Theo ông, trong ngắn hạn, người dân khó có thể thay đổi ngay phương tiện hoặc cắt giảm đáng kể nhu cầu sử dụng xăng khi giá tăng. Vì vậy, cần đánh giá lại tính phù hợp của việc áp dụng sắc thuế này đối với một mặt hàng phổ biến như xăng.
Theo cách hiểu thông thường, thuế TTĐB được sử dụng để điều tiết việc tiêu dùng một số hàng hóa, dịch vụ thuộc diện chịu thuế theo quy định pháp luật. Tuy nhiên, khác với những sản phẩm mà người tiêu dùng có thể dễ dàng từ bỏ, xăng vẫn gắn chặt với nhu cầu đi lại và hoạt động kinh tế của phần đông người dân.
Một người lao động đi làm bằng xe máy, tài xế giao hàng, hộ kinh doanh nhỏ hay doanh nghiệp vận tải đều phải tính chi phí nhiên liệu vào ngân sách. Khi giá xăng tăng, họ không phải lúc nào cũng có thể giảm lượng tiêu thụ tương ứng. Nhiều người buộc phải chấp nhận chi phí cao hơn trong khi thu nhập không tăng theo.
Nếu chỉ đưa thuế TTĐB về 0% trong vài tháng, người dân và doanh nghiệp có thể được hưởng lợi trước mắt. Nhưng khi thời hạn kết thúc, nếu thuế suất trở lại mức cũ trong lúc giá nhiên liệu thế giới vẫn cao, áp lực chi phí có thể xuất hiện trở lại.
Vì vậy, bên cạnh phương án giảm thuế trước mắt, cơ quan quản lý nên nghiên cứu sửa đổi quy định pháp luật theo hướng đưa xăng ra khỏi danh mục chịu thuế TTĐB.
Xăng là mặt hàng thiết yếu, được sử dụng rộng rãi trong đời sống và hoạt động kinh tế, vậy có nên tiếp tục xếp mặt hàng này vào diện chịu thuế TTĐB?
Thực tế, vấn đề này từng được đặt ra trong quá trình Quốc hội thảo luận Luật Thuế TTĐB năm 2025. Một số ý kiến tại Quốc hội cho rằng xăng đã trở thành nhu yếu phẩm của nhiều gia đình, không còn là mặt hàng xa xỉ như cách hiểu thông thường, đồng thời đề nghị xem xét lại việc đưa xăng vào danh mục chịu thuế.
Như vậy, đề nghị bỏ thuế TTĐB đối với xăng không chỉ xuất phát từ mong muốn giảm giá nhiên liệu mà còn liên quan đến sự phù hợp giữa tính chất của mặt hàng và công cụ thuế đang áp dụng.
Không thể chỉ dựa vào thuế để buộc người dân chuyển đổi
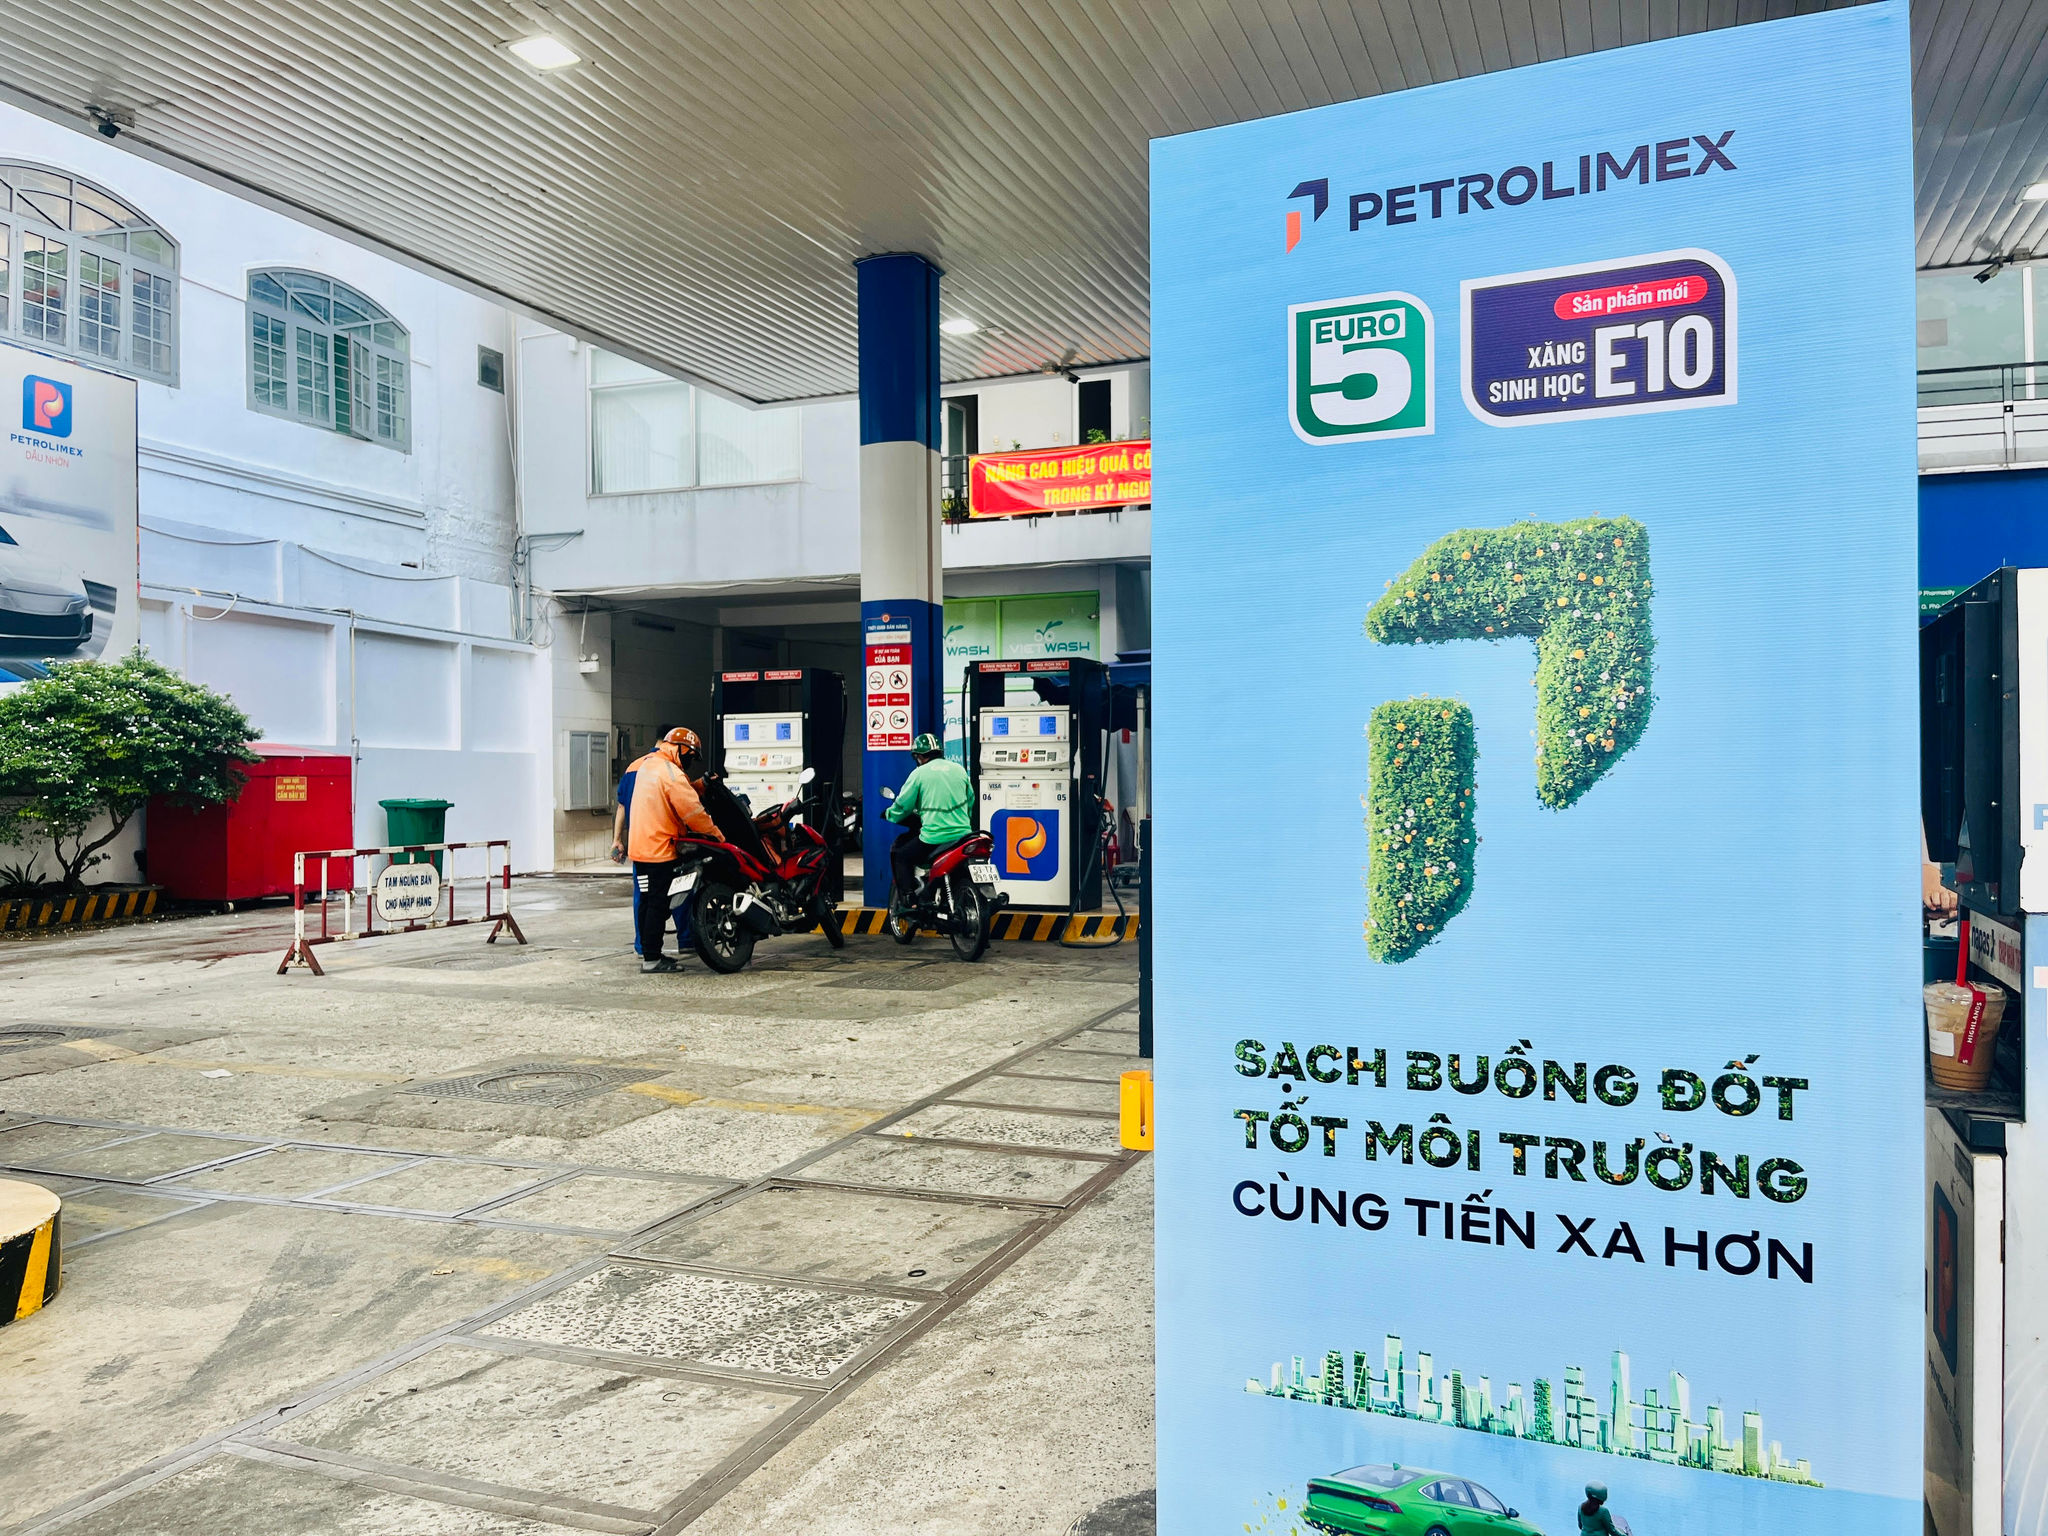
Một lập luận thường được đưa ra để bảo vệ việc đánh thuế nhiên liệu hóa thạch là cần tạo động lực giảm tiêu dùng, hạn chế phát thải và thực hiện các cam kết về khí hậu. Tuy nhiên, mục tiêu bảo vệ môi trường cần được phân biệt với cách thức sử dụng thuế TTĐB để thực hiện mục tiêu đó.
Nếu muốn người dân giảm sử dụng xăng, Nhà nước cần tạo ra những lựa chọn thay thế thuận tiện và có chi phí hợp lý. Giao thông công cộng phải đủ sức đáp ứng nhu cầu đi lại; xe điện cần có hạ tầng sạc phù hợp; người dân và doanh nghiệp cần có điều kiện tài chính để chuyển đổi phương tiện.
Khi những điều kiện ấy chưa đáp ứng đầy đủ, việc tăng chi phí nhiên liệu không tự động tạo ra một cuộc chuyển đổi xanh. Người dân vẫn phải đi làm, hàng hóa vẫn phải vận chuyển và doanh nghiệp vẫn phải duy trì sản xuất.
Báo cáo Khảo sát kinh tế Việt Nam năm 2025 của Tổ chức Hợp tác và Phát triển kinh tế (OECD) cũng đặt ra vấn đề về cách thiết kế thuế môi trường đối với nhiên liệu. Theo OECD, thuế bảo vệ môi trường của Việt Nam khi đó chưa gắn trực tiếp với hàm lượng carbon của nhiên liệu, do đó tín hiệu khuyến khích chuyển sang nguồn năng lượng ít phát thải chưa thực sự hiệu quả.
Điều này gợi mở hướng tiếp cận khác: nếu mục tiêu là giảm phát thải, cần thiết kế công cụ thuế dựa trên tác động môi trường thực tế, thay vì mặc nhiên coi thuế TTĐB là công cụ duy nhất hoặc phù hợp nhất.
Bỏ thuế TTĐB đối với xăng, đồng thời sử dụng những công cụ phù hợp hơn để bảo vệ môi trường, bảo đảm nguồn thu và thúc đẩy chuyển đổi năng lượng.
Bỏ thuế TTĐB đối với xăng không đồng nghĩa với việc miễn mọi nghĩa vụ thuế, phí liên quan đến nhiên liệu. Nhà nước vẫn có thể sử dụng các công cụ môi trường được thiết kế phù hợp, có lộ trình và tính đến khả năng thích ứng của người dân, doanh nghiệp.
Các giải pháp như nâng cao hiệu quả sử dụng năng lượng, phát triển giao thông công cộng, khuyến khích phương tiện ít phát thải, hoàn thiện cơ chế thuế môi trường và hỗ trợ chuyển đổi năng lượng cần được xem xét đồng bộ.
Xăng không phải mặt hàng mà phần đông người dân có thể dễ dàng từ bỏ. Trong điều kiện nền kinh tế còn phụ thuộc đáng kể vào vận tải đường bộ và nhiên liệu hóa thạch, việc đánh thuế TTĐB đối với xăng cần được xem xét lại một cách căn cơ.
Đưa thuế suất về 0% trong giai đoạn trước mắt là bước đi cần thiết nếu được cấp có thẩm quyền thông qua. Nhưng về lâu dài, cần hướng tới chính sách hợp lý, ổn định và minh bạch hơn: bỏ thuế TTĐB đối với xăng, đồng thời sử dụng những công cụ phù hợp hơn để bảo vệ môi trường, bảo đảm nguồn thu và thúc đẩy chuyển đổi năng lượng.