

Giải mã sức khoẻ tài chính của một loạt ông lớn
Mùa công bố báo cáo tài chính quý 3/2026 và chín tháng đầu năm đang bước vào giai đoạn cao điểm, hé lộ những chuyển động đáng chú ý trong hoạt động kinh doanh của doanh nghiệp.
Lời tòa soạn: Đến nay, đã có hơn 465 doanh nghiệp và ngân hàng niêm yết công bố báo cáo tài chính hoặc số liệu ước tính sơ bộ. Tổng lợi nhuận sau thuế của nhóm này tăng 32,7% so với cùng kỳ, trong đó nhóm phi tài chính tăng 79%, còn nhóm tài chính tăng 7,1%. Tuy nhiên, đằng sau những con số tăng trưởng ấn tượng là bức tranh kinh doanh không đồng đều giữa các ngành và doanh nghiệp.
Với vệt 5 bài “Giải mã báo cáo tài chính của loạt ông lớn”, Tạp chí Một Thế Giới phân tích kết quả kinh doanh của một số ngành đáng chú ý như ngân hàng, bất động sản, bán lẻ, dược phẩm…, qua đó nhận diện những điểm sáng, những khoảng lặng và các vấn đề cần lưu ý.
Đặc biệt, từ những con số trong báo cáo tài chính, loạt bài góp phần phác họa triển vọng kinh doanh của doanh nghiệp, đồng thời cung cấp thêm cơ sở để nhà đầu tư và bạn đọc đánh giá thận trọng hơn về sức khỏe doanh nghiệp cũng như diễn biến của thị trường trong thời gian tới.
Kỳ 1- Nhiều nhà băng lập kỷ lục về lợi nhuận
Hàng loạt ngân hàng thương mại liên tục công bố kết quả kinh doanh khả quan, thậm chí lập kỷ lục về lợi nhuận nhờ tín dụng phục hồi và nguồn thu ngoài lãi tăng trưởng tích cực
Tuy nhiên, đằng sau những con số ấn tượng là áp lực thu hẹp biên lãi thuần, sự chênh lệch ngày càng lớn giữa kỳ hạn huy động vốn và cho vay, cùng bài toán cung ứng vốn dài hạn cho các siêu dự án hạ tầng.
Nhiều ngân hàng báo lãi lớn
Theo báo cáo tài chính quý III và 9 tháng đầu năm 2026 vừa công bố, nhiều ngân hàng thương mại tiếp tục ghi nhận kết quả kinh doanh tích cực.
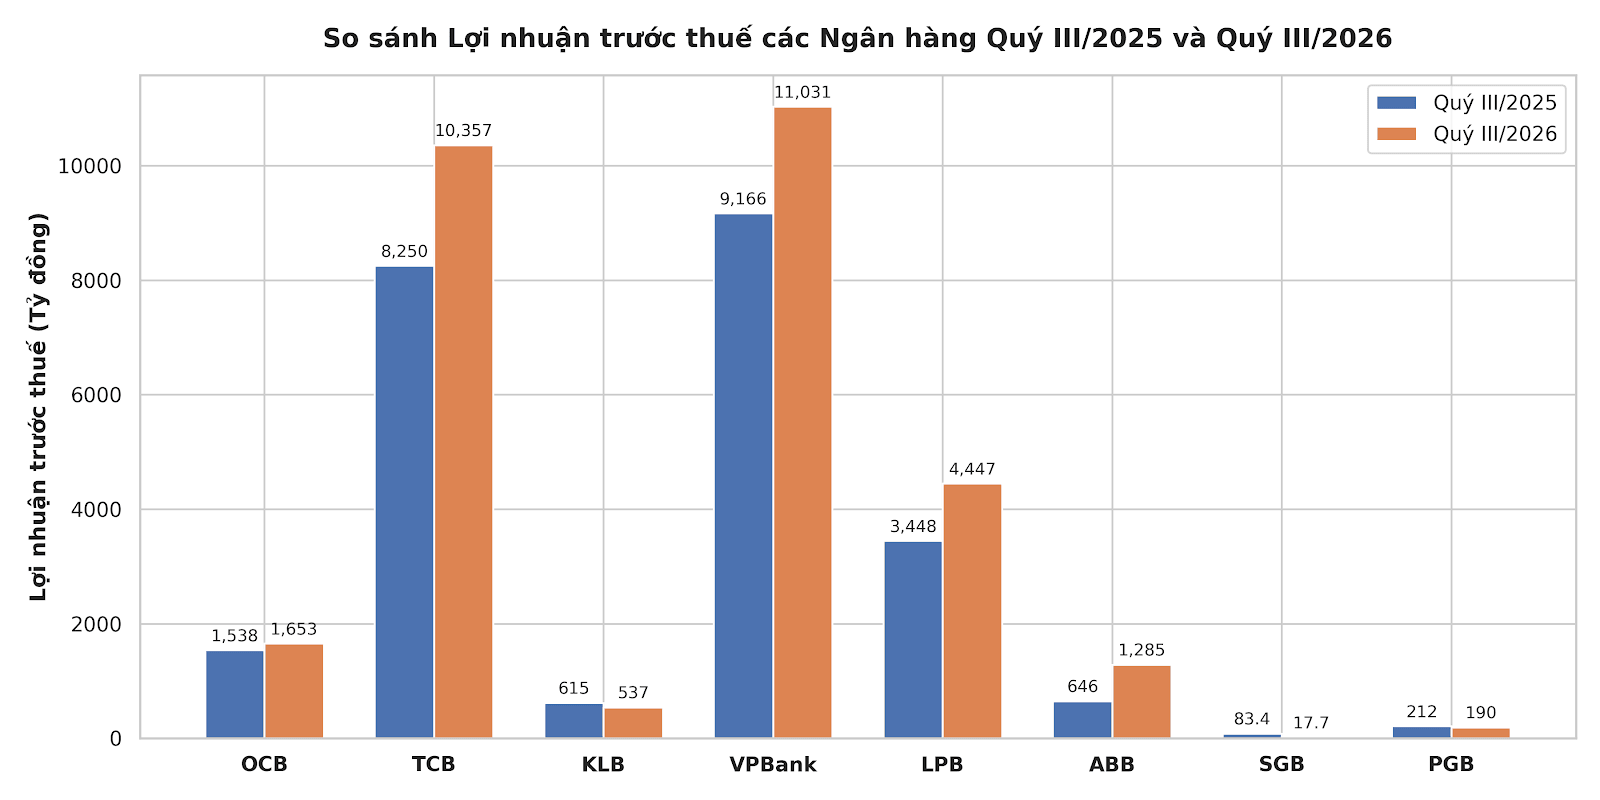
Tại Techcombank, tổng thu nhập hoạt động trong 9 tháng đầu năm đạt 45.200 tỉ đồng, tăng 17,1% so với cùng kỳ năm trước. Lợi nhuận trước thuế lũy kế đạt 28.900 tỉ đồng, tăng 23,7%. Riêng quý III/2026, lợi nhuận trước thuế của ngân hàng đạt 10.400 tỉ đồng, tăng 25,8% so với cùng kỳ và là mức cao nhất theo quý từ trước đến nay.
Tỉ suất lợi nhuận trên vốn chủ sở hữu (ROE, tính trong 12 tháng gần nhất) tăng lên 16,3%, so với mức 14,4% cùng kỳ. Trong khi đó, tỷ suất lợi nhuận trên tổng tài sản đạt 2,5%.
Thu nhập lãi thuần trong 9 tháng tăng 16,9%, lên 32.000 tỉ đồng. Riêng quý III, khoản thu này tăng 17,9%, đạt 11.700 tỉ đồng. Biên lãi thuần (NIM) tiếp tục phục hồi, từ 3,4% trong quý II/2026 lên 3,5% trong quý III.
Đánh giá về kết quả kinh doanh, ông Jens Lottner, Tổng giám đốc Techcombank, cho biết hoạt động trong quý III được thúc đẩy nhờ sự đa dạng của các nguồn thu. Trong đó, thu nhập lãi thuần tăng 17,9%, còn thu nhập từ hoạt động dịch vụ tăng 44,6% so với cùng kỳ.
Tại Ngân hàng thương mại cổ phần Việt Nam Thịnh Vượng (VPBank), tổng tài sản hợp nhất đến cuối quý III/2026 vượt 1,6 triệu tỉ đồng, tăng 27,8% so với cuối năm 2025. Sau 9 tháng, tổng thu nhập hoạt động hợp nhất đạt gần 65.500 tỉ đồng, tăng 25,3% so với cùng kỳ.
Lợi nhuận trước thuế hợp nhất trong 9 tháng đạt gần 30.000 tỉ đồng, tương đương kết quả của cả năm 2025 và tăng gần 47% so với cùng kỳ. Với kết quả này, VPBank đã hoàn thành khoảng 72,4% kế hoạch năm được Đại hội đồng cổ đông thường niên thông qua. Riêng quý III, lợi nhuận trước thuế đạt hơn 11.000 tỉ đồng, đánh dấu quý thứ hai liên tiếp ngân hàng ghi nhận lợi nhuận ở mức kỷ lục.
Theo báo cáo tài chính quý III/2026, Ngân hàng thương mại cổ phần An Bình đạt lợi nhuận trước thuế lũy kế 9 tháng là 4.301 tỉ đồng, hoàn thành gần 96% kế hoạch cả năm do Đại hội đồng cổ đông giao.
Tại Nam A Bank, lợi nhuận trước thuế trong 9 tháng đạt hơn 4.700 tỉ đồng, tăng 25% so với cùng kỳ và hoàn thành gần 80% kế hoạch năm.
Trong khi đó, LPBank ghi nhận lợi nhuận trước thuế quý III/2026 đạt 4.448 tỉ đồng, tăng 29% so với cùng kỳ năm 2025. Lũy kế 9 tháng, lợi nhuận trước thuế của ngân hàng đạt 10.421 tỉ đồng, tăng 8% so với cùng kỳ.
Theo giới phân tích, nhu cầu vốn của nền kinh tế được cải thiện đã hỗ trợ tăng trưởng tín dụng. Quy mô cho vay mở rộng giúp các ngân hàng gia tăng nguồn thu từ lãi, đóng góp đáng kể vào tổng thu nhập. Bên cạnh đó, các ngân hàng đẩy mạnh những mảng dịch vụ, thanh toán, kinh doanh ngoại hối và giải pháp tài chính số, qua đó tăng nguồn thu ngoài lãi và giảm sự phụ thuộc vào hoạt động tín dụng.
Dù nhiều ngân hàng chưa công bố báo cáo tài chính quý III, MBS Research dự báo lợi nhuận sau thuế của nhóm ngân hàng trong quý này có thể tăng khoảng 19,1% so với cùng kỳ.
Thêm dư địa để các ngân hàng giảm một phần biên lợi nhuận
Kết quả kinh doanh tích cực tạo thêm dư địa để các ngân hàng chấp nhận giảm một phần biên lợi nhuận, triển khai những gói tín dụng ưu đãi với lãi suất cạnh tranh hơn nhằm hỗ trợ doanh nghiệp và người tiêu dùng theo định hướng của Ngân hàng Nhà nước. Hiện nhiều ngân hàng đã điều chỉnh giảm lãi suất cho vay từ 0,5% đến 2%/năm.
Ông Vũ Duy Khánh, Giám đốc phân tích Công ty Chứng khoán Smart Invest, nhận định việc các ngân hàng đồng loạt giảm lãi suất huy động là tín hiệu tích cực, cho thấy hệ thống tín dụng chủ động thực hiện định hướng điều hành của Chính phủ và Ngân hàng Nhà nước. Động thái này không chỉ giúp giảm chi phí vốn đầu vào mà còn góp phần thúc đẩy tăng trưởng kinh tế.
Khi chi phí vốn giảm, các tổ chức tín dụng có thêm dư địa để mở rộng cho vay. Doanh nghiệp nhờ đó có thể giảm chi phí, duy trì đà tăng trưởng, mở rộng hoạt động và nâng cao năng lực cạnh tranh.
Ngược lại, nếu lãi suất duy trì ở mức cao trong thời gian dài, các doanh nghiệp sử dụng nhiều vốn và những thị trường phụ thuộc lớn vào nguồn vốn vay sẽ chịu ảnh hưởng đáng kể. Bất động sản, chứng khoán và các doanh nghiệp có nhu cầu vốn lớn đều nhạy cảm với chi phí lãi vay. Khi hoạt động kinh doanh gặp khó khăn, khả năng thanh toán của khách hàng cũng có thể suy giảm, kéo theo rủi ro tín dụng gia tăng.
Yêu cầu các tổ chức tín dụng chủ động tiết giảm chi phí, chia sẻ lợi nhuận và triển khai đồng bộ các giải pháp để giảm mặt bằng lãi suất.
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn
Lãi suất cao không đồng nghĩa ngân hàng kiếm được nhiều tiền hơn
Đánh giá về tác động của lãi suất đến lợi nhuận ngân hàng, bà Đỗ Minh Trang, Giám đốc Phòng Phân tích và chiến lược thị trường Công ty Chứng khoán ACB (ACBS), cho rằng người gửi tiết kiệm có thể hưởng lợi khi lãi suất tăng. Tuy nhiên, phần lớn các chủ thể khác, từ người vay vốn, doanh nghiệp đến nhà đầu tư, đều phải đối mặt với áp lực chi phí cao hơn.
Để đánh giá lãi suất đang ở mức cao hay thấp, cần đặt trong bối cảnh cụ thể. Giai đoạn 2012–2016, lãi suất huy động kỳ hạn 6–12 tháng phổ biến ở mức 7,5–8%/năm, trong khi lãi suất cho vay khoảng 12%/năm. Mặt bằng này vẫn được xem là tương đối ổn định, tạo điều kiện cho ngành ngân hàng tăng trưởng bền vững và chưa gây áp lực cạnh tranh lãi suất quá lớn.
Tuy nhiên, từ cuối năm 2025, lãi suất huy động tại nhiều ngân hàng bắt đầu tăng. Với kỳ hạn 6–12 tháng, mức lãi suất trên 9%/năm đã xuất hiện tại một số ngân hàng.
Một trong những nguyên nhân là hệ quả của giai đoạn tín dụng tăng trưởng tích cực trong ba năm trước đó. Tín dụng tăng nhanh đẩy tỷ lệ cho vay trên tiền gửi bằng đồng Việt Nam của toàn hệ thống lên khoảng 110%. Trong khi đó, nền kinh tế vẫn cần duy trì tăng trưởng tín dụng để phục vụ mục tiêu tăng trưởng tổng sản phẩm trong nước (GDP).
Trước áp lực cân đối nguồn vốn huy động và cho vay, đồng thời đối mặt với tình trạng thiếu vốn dài hạn, các ngân hàng có động lực tăng lãi suất huy động, đặc biệt ở những kỳ hạn dài.
Vấn đề nằm ở sự chênh lệch về kỳ hạn giữa nguồn vốn huy động và hoạt động cho vay. Phần lớn tiền gửi của khách hàng có kỳ hạn dưới một năm, trong đó tiền gửi kỳ hạn 3–6 tháng chiếm tỷ trọng đáng kể. Tiền gửi có kỳ hạn trên 12 tháng chỉ chiếm khoảng 15–20%.
Ngược lại, tại nhiều ngân hàng, cho vay trung và dài hạn chiếm tới 40–50% tổng dư nợ. Sự chênh lệch này khiến lãi suất huy động có thể tăng nhanh hơn lãi suất cho vay. Ngân hàng phải trả chi phí vốn cao hơn, trong khi thu nhập lãi từ các khoản vay điều chỉnh chậm hơn. Hệ quả là biên lãi thuần bị thu hẹp.
Theo cách tính bình quân có trọng số trên toàn hệ thống, biên lãi thuần của ngành ngân hàng hiện ở khoảng 2,9%, mức thấp nhất trong khoảng 10 năm trở lại đây. Điều đó cho thấy tăng trưởng tín dụng và tổng tài sản nhanh không đồng nghĩa lợi nhuận sẽ tăng tương ứng.
Theo thống kê của SII Research, các siêu dự án được công bố trong giai đoạn 2026–2030 có thể hấp thụ ít nhất 30% lượng tín dụng tăng thêm, chủ yếu dành cho đường sắt, hệ thống tàu điện đô thị (metro) và hạ tầng đô thị.
Ông Vũ Duy Khánh cho biết, nếu áp dụng các quy định theo Thông tư 22, hệ thống ngân hàng vẫn còn dư địa cho vay hợp vốn và tài trợ các dự án lớn. Tuy nhiên, nếu đồng thời phải điều chỉnh để đáp ứng những yêu cầu của Thông tư 50, đây sẽ là bài toán tương đối khó khăn.
Theo quan điểm của ông Khánh, nếu tiếp tục huy động vốn ngắn hạn để cho vay dài hạn, ngân hàng có thể phải tăng lãi suất cho vay đối với các dự án khi lãi suất thị trường đi lên trong những năm tới. Với các khoản vay áp dụng lãi suất thả nổi, chi phí vốn tăng có thể ảnh hưởng đến hiệu quả kinh doanh của dự án.
Để cung cấp các khoản vay dài hạn với lãi suất ổn định hơn, cần phát triển hệ thống tài chính với nhiều tầng lớp trung gian. Một số hướng có thể xem xét là chứng khoán hóa các khoản đầu tư bất động sản, phát triển trái phiếu hạ tầng và thành lập các pháp nhân có mục đích đặc biệt.
Cần phát triển thị trường vốn toàn diện
Bà Đỗ Minh Trang, Giám đốc Phòng Phân tích và chiến lược thị trường ACBS cho rằng, hệ thống ngân hàng đang đối mặt với tỷ lệ cho vay trên tiền gửi ở mức cao, đồng thời khoảng cách giữa kỳ hạn nguồn vốn huy động và nhu cầu cho vay trung, dài hạn ngày càng lớn. Đây là vấn đề mang tính cấu trúc của hệ thống ngân hàng Việt Nam trong nhiều năm và đang ngày càng bộc lộ rõ.
Đặc biệt, nếu tín dụng tiếp tục tập trung vào các dự án đầu tư công, nhu cầu vốn có thể kéo dài 10–20 năm, thay vì chỉ hai, ba hay năm năm.
"Nếu toàn bộ nhu cầu vốn dài hạn này đều dựa vào hệ thống ngân hàng, áp lực sẽ rất lớn. Vì vậy, Chính phủ cần phát triển thị trường vốn toàn diện, trong đó ngân hàng là một kênh cung ứng vốn bên cạnh thị trường trái phiếu và thị trường cổ phiếu", bà phân tích.
Dòng vốn tiếp tục được định hướng vào các dự án lớn
Nhóm tài chính, các ngân hàng tiếp tục duy trì tăng trưởng tương đối tích cực. Kết quả này có đóng góp đáng kể từ nguồn thu ngoài lãi và việc giảm trích lập dự phòng.
Trong số các ngân hàng lớn đã công bố kết quả kinh doanh, đến thời điểm này, SHB dẫn đầu với mức tăng trưởng lợi nhuận 58,8% so với cùng kỳ, tiếp theo là LPB với 28,9%, TCB với 26,1% và VPB với 20,4%...
Trong báo cáo mới công bố, Công ty Chứng khoán MB (MBS) cho biết: theo Công văn 9736 của Ngân hàng Nhà nước, các ngân hàng thương mại được yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi bình quân có kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm. Các ngân hàng không tuân thủ có thể bị xem xét giảm hoặc giao hạn mức tín dụng thấp hơn.
Sau chỉ đạo này, nhiều ngân hàng lớn như Vietcombank, Agribank, Sacombank và HDBank đã giảm lãi suất huy động, đồng thời triển khai các gói tín dụng ưu đãi với mức giảm lãi suất cho vay khoảng 1,5–2 điểm phần trăm/năm. Với một số lĩnh vực ưu tiên trong ngắn hạn, mức giảm lên tới 3 điểm phần trăm/năm.
Bên cạnh đó, dòng vốn tín dụng tiếp tục được định hướng vào các dự án lớn. Tại hội nghị ngày 23/10 do Ngân hàng Nhà nước và Ủy ban nhân dân TP.HCM tổ chức, các ngân hàng lớn đã ký 20 thỏa thuận cung ứng tổng cộng khoảng 230.000 tỉ đồng cho các dự án hạ tầng giao thông, công nghiệp, năng lượng và nhà ở xã hội tại khu vực Đông Nam Bộ.