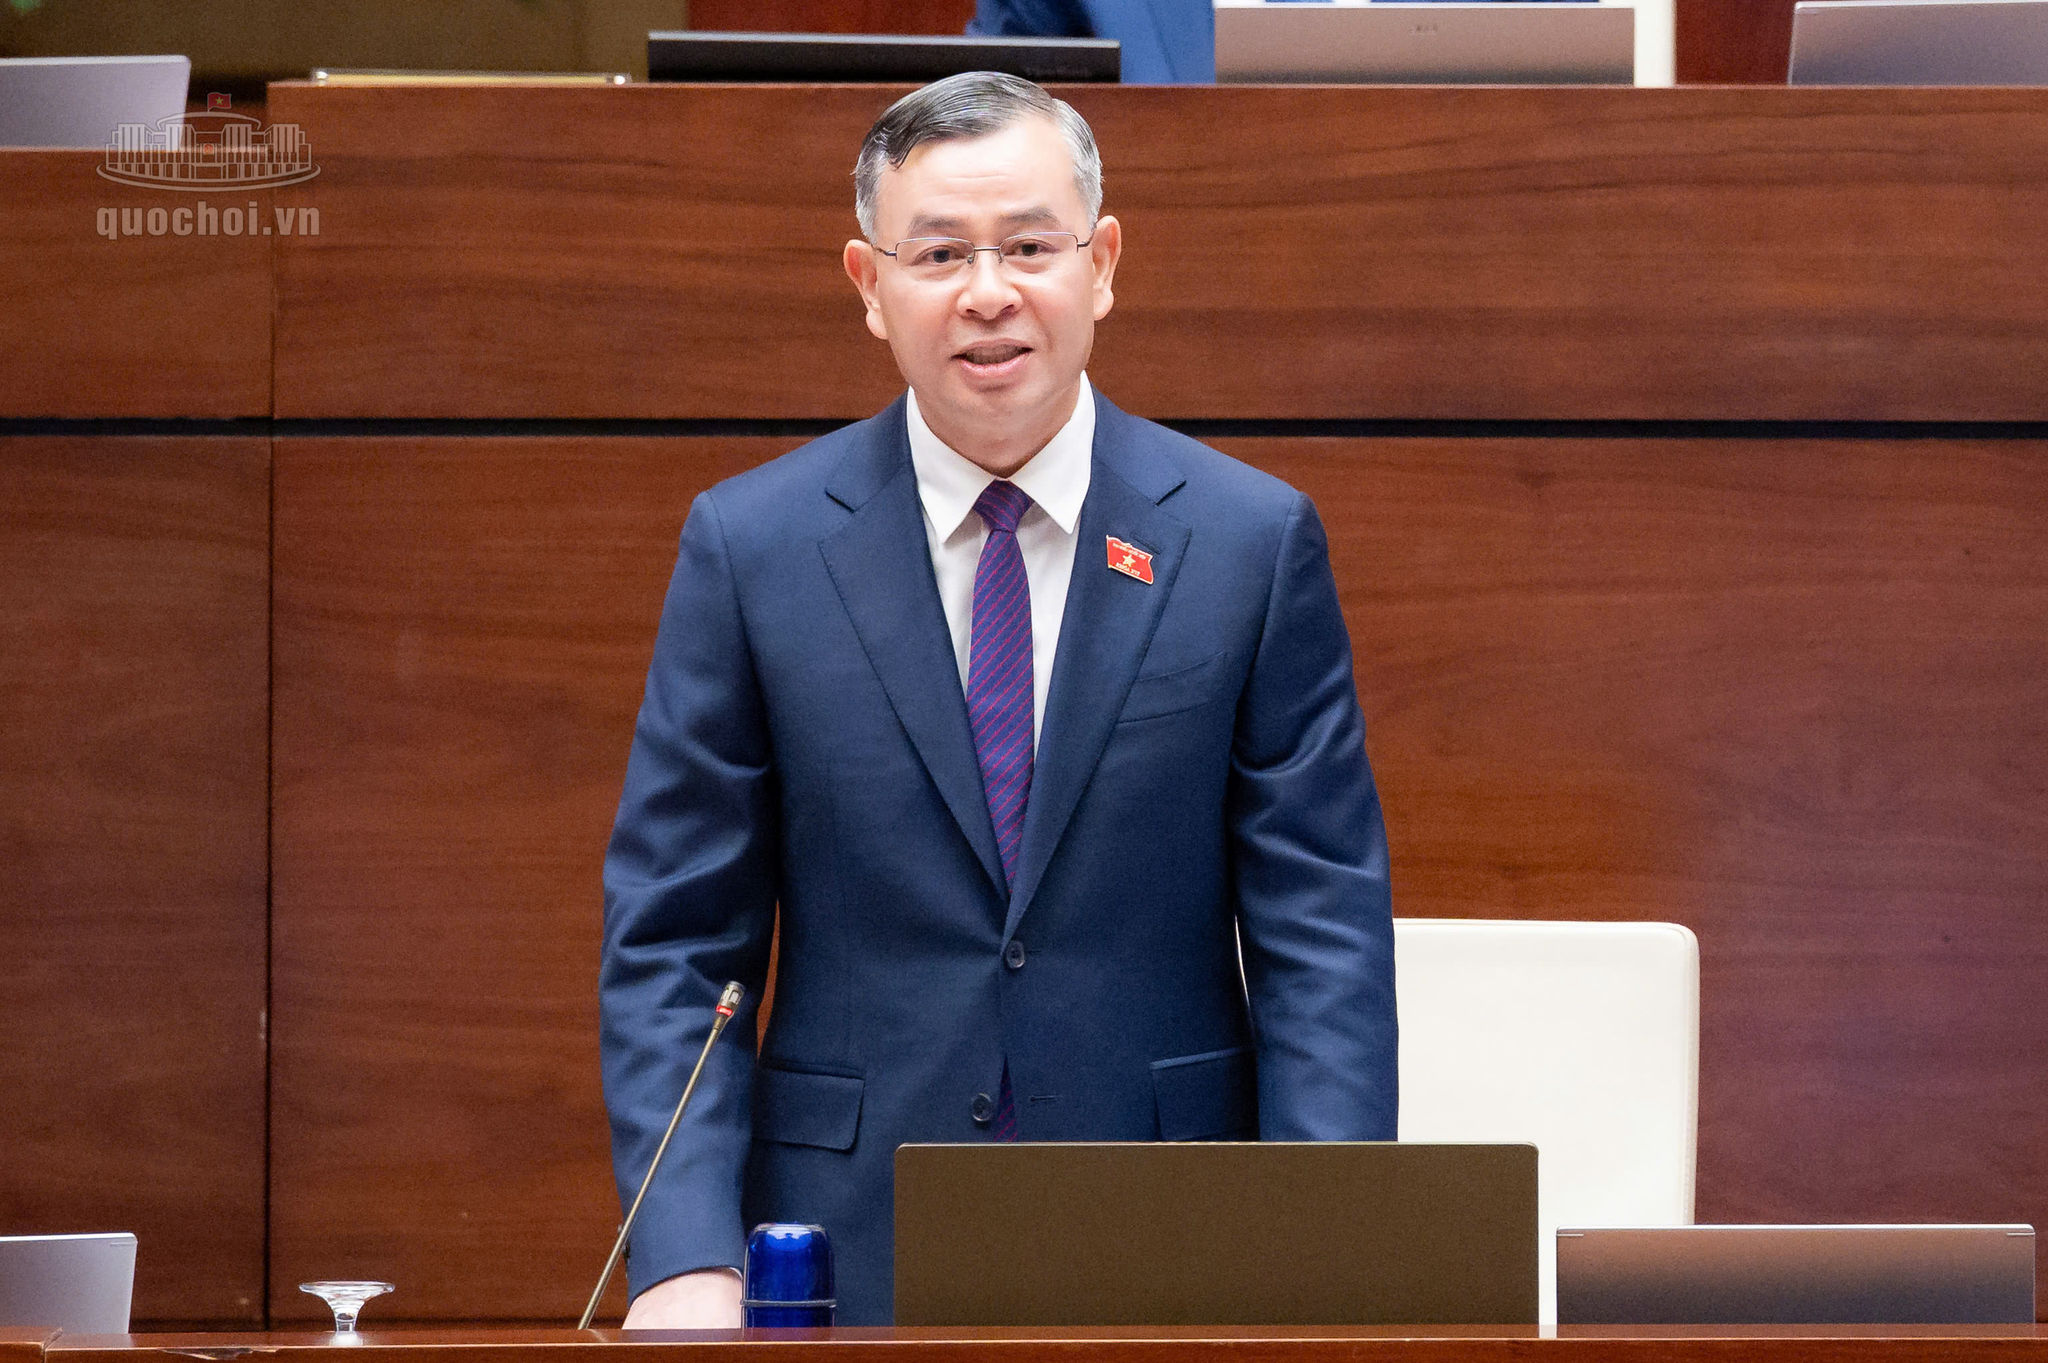

Từ thông điệp ‘lỗi ai, người ấy chịu’ của Bộ trưởng trên nghị trường
“Lỗi ai, người ấy chịu” cần phải được thực thi trên thực tế, tránh để doanh nghiệp một mình gánh thiệt hại vì chậm hoàn thuế.
Hoàn thuế là nghĩa vụ của cơ quan quản lý đối với người nộp thuế đủ điều kiện, không phải một sự ban phát. Khi doanh nghiệp chậm nộp thuế phải chịu tiền chậm nộp 0,03%/ngày, cơ quan thuế cũng cần có trách nhiệm tương xứng nếu chậm hoàn thuế do lỗi của mình.
Nguyên tắc "lỗi ai, người ấy chịu" chỉ thực sự có ý nghĩa khi được cụ thể hóa bằng cơ chế bồi hoàn đủ rõ ràng và khả thi.
Bình đẳng trước pháp luật không thể chỉ áp dụng một chiều
Tại phiên chất vấn Quốc hội ngày 12/11/2026, đại biểu Trần Anh Tuấn (TP.HCM) đặt một vấn đề đáng suy ngẫm: doanh nghiệp chậm nộp thuế phải chịu tiền chậm nộp 0,03%/ngày, vậy khi cơ quan thuế chậm hoàn tiền cho doanh nghiệp, Nhà nước có phải trả lãi theo mức tương tự hay không?
Câu hỏi này chạm đến một nguyên tắc quan trọng trong quản lý nhà nước: bình đẳng trước pháp luật và trách nhiệm của các chủ thể trong thực thi nghĩa vụ.
Theo quy định hiện hành tại Luật Quản lý thuế năm 2025, người nộp thuế chậm nộp tiền thuế phải chịu tiền chậm nộp với mức 0,03%/ngày trên số tiền chậm nộp. Đây là khoản tiền phát sinh do chậm thực hiện nghĩa vụ tài chính, không đồng nhất với tiền phạt vi phạm hành chính.
Quy định này nhằm bảo đảm kỷ luật thuế, tránh tình trạng người nộp thuế cố tình kéo dài thời gian thực hiện nghĩa vụ với ngân sách nhà nước. Tuy nhiên, nếu nghĩa vụ của người nộp thuế được pháp luật quy định chặt chẽ thì trách nhiệm của cơ quan quản lý khi thực hiện nghĩa vụ hoàn thuế cũng cần được bảo đảm tương xứng.
Thực tế, Luật Quản lý thuế năm 2019 từng có quy định khá rõ về vấn đề này. Theo đó, quá thời hạn giải quyết hồ sơ, nếu việc chậm ban hành quyết định hoàn thuế do lỗi của cơ quan quản lý thuế thì ngoài số tiền thuế phải hoàn trả, cơ quan thuế còn phải trả lãi 0,03%/ngày trên số tiền phải hoàn và số ngày chậm hoàn trả.
Nhưng, quy định này đã bị bãi bỏ từ ngày 1/1/2025 theo Luật số 56/2024/QH15. Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 1/7/2026, cũng không khôi phục cơ chế tính lãi cụ thể nói trên.
Đáng chú ý, tại phiên chất vấn, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã thể hiện quan điểm rõ ràng về trách nhiệm của cơ quan quản lý. Ông cho rằng nếu người nộp thuế đã cung cấp hồ sơ đầy đủ, đúng quy định nhưng cơ quan thuế hoặc cán bộ tiếp nhận không xử lý đúng thời hạn thì người có lỗi phải chịu trách nhiệm.
"Lỗi của ai, người ấy chịu", Bộ trưởng nhấn mạnh, đồng thời cho rằng cán bộ thuế để xảy ra chậm trễ cần bị xử lý trách nhiệm, kể cả bồi thường vật chất cho người nộp thuế nếu có thiệt hại.
Đây là một thông điệp đáng chú ý. Bởi quản lý thuế không thể chỉ đặt ra yêu cầu người dân, doanh nghiệp phải nghiêm túc thực hiện nghĩa vụ mà thiếu đi cơ chế kiểm soát trách nhiệm của chính cơ quan thực thi.
Chậm hoàn thuế không chỉ là câu chuyện thủ tục
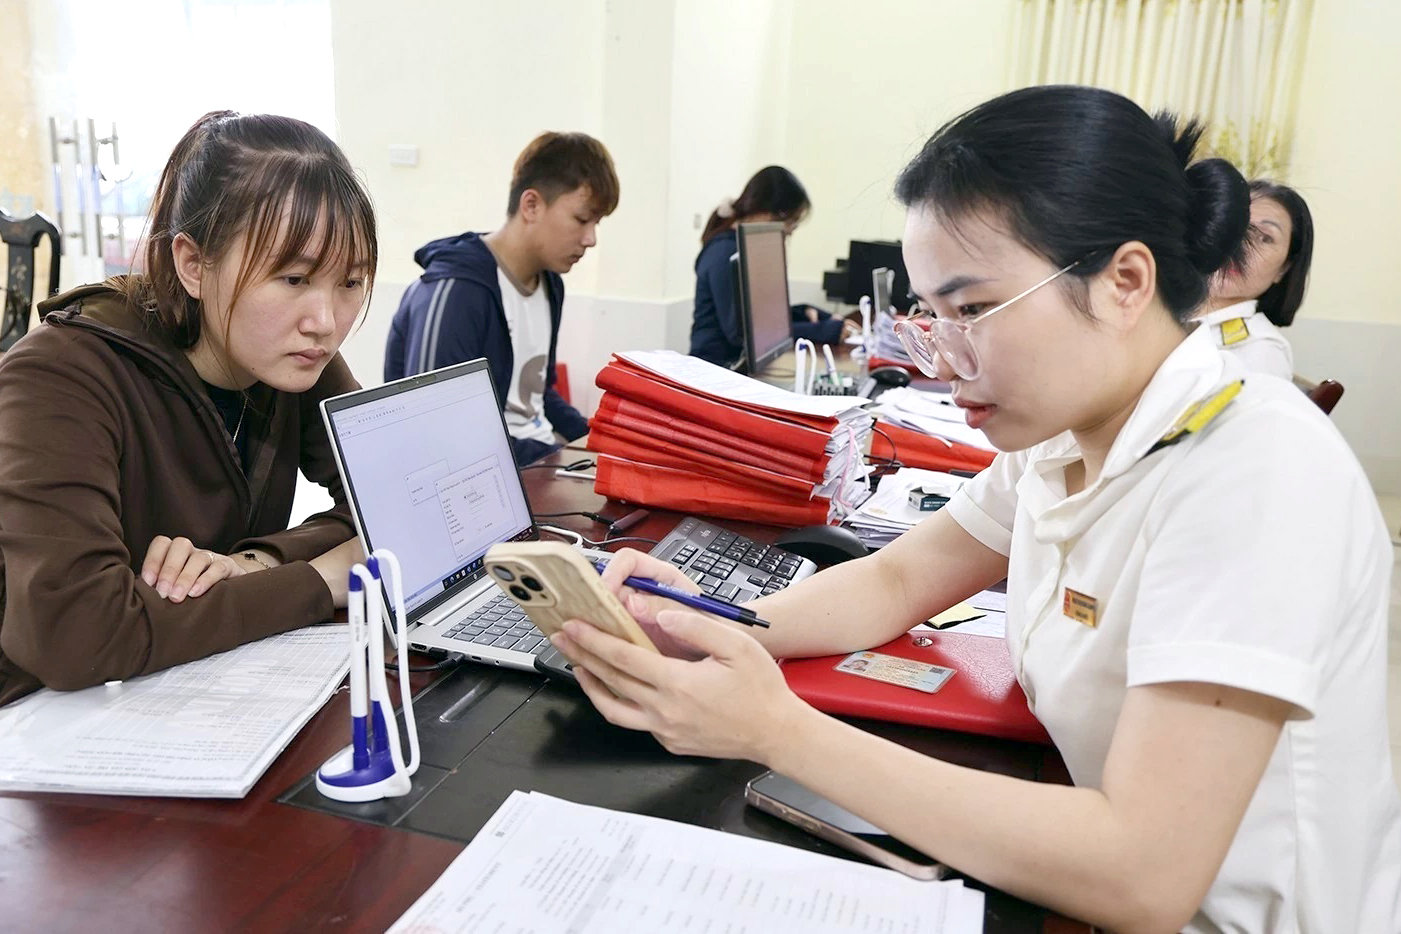
Vấn đề chậm hoàn thuế giá trị gia tăng (VAT) không đơn thuần là việc doanh nghiệp phải chờ thêm một khoản tiền. Đó còn là câu chuyện về dòng vốn, chi phí tài chính và khả năng duy trì hoạt động sản xuất, kinh doanh.
Chia sẻ với Một Thế Giới, đại diện một công ty xuất khẩu nông sản cho biết, số thuế VAT đầu vào được khấu trừ có thể lên đến hàng chục, thậm chí hàng trăm tỷ đồng. Khoản tiền này nếu được hoàn đúng hạn sẽ trở thành nguồn vốn lưu động để doanh nghiệp thanh toán cho nhà cung cấp, trả lương người lao động, mua nguyên liệu và tiếp tục sản xuất.
Ngược lại, khi tiền hoàn thuế bị kéo dài, doanh nghiệp phải tự xoay xở nguồn vốn thay thế. Không ít trường hợp phải vay ngân hàng, chịu thêm chi phí lãi vay trong khi khoản tiền đáng lẽ được hoàn vẫn chưa về tài khoản.
“Thiệt hại vì thế không chỉ nằm ở khoản tiền bị đọng lại mà còn có thể lan sang các hợp đồng, kế hoạch đầu tư và khả năng thanh toán của doanh nghiệp...”, vị đại diện công ty cho biết
Tại phiên chất vấn, đại biểu Dương Khắc Mai (Lâm Đồng) cũng phản ánh tình trạng chậm hoàn thuế VAT đang ảnh hưởng đến dòng vốn sản xuất, đặc biệt đối với các doanh nghiệp xuất khẩu có số thuế đầu vào được khấu trừ lớn. Đại biểu đề nghị Bộ trưởng làm rõ nguyên nhân, trách nhiệm thuộc khâu nào và giải pháp xử lý hồ sơ tồn đọng.
Bộ trưởng Ngô Văn Tuấn thừa nhận tiến độ hoàn thuế vẫn chậm so với yêu cầu. Theo báo cáo tại phiên chất vấn, khoảng 80% hồ sơ thuộc luồng xanh, được áp dụng cơ chế hoàn thuế trước, kiểm tra sau. Trong nhóm này, 88% hồ sơ được giải quyết trong 7 ngày. Với 20% hồ sơ thuộc diện kiểm tra trước, hoàn thuế sau, thời gian xử lý bình quân giảm từ khoảng 50 ngày xuống còn 40 ngày.
Tính đến thời điểm báo cáo, số thuế VAT đã hoàn đạt khoảng 79.000 tỷ đồng, tương đương gần 99% dự toán năm 2026 và tăng hơn 40% so với cùng kỳ năm trước. Tuy nhiên, trong 10 tháng đầu năm, cơ quan thuế cũng cho biết đã từ chối hoàn thuế hơn 10.000 tỷ đồng do hồ sơ chưa đầy đủ và cần đối chiếu hóa đơn.
Những con số này cho thấy công tác hoàn thuế đã có chuyển biến, nhưng cũng phản ánh yêu cầu phải giải quyết đồng thời hai nhiệm vụ: kiểm soát gian lận và bảo vệ quyền lợi hợp pháp của doanh nghiệp.
Không thể vì có doanh nghiệp mua bán hóa đơn, trục lợi tiền hoàn thuế mà mặc nhiên đặt tất cả doanh nghiệp vào trạng thái nghi ngờ. Càng không thể để những doanh nghiệp làm ăn chân chính phải chịu chi phí vốn và rủi ro kinh doanh chỉ vì những vướng mắc trong quá trình phối hợp, xác minh của cơ quan quản lý.
Có quyền được bồi thường nhưng cơ chế thực hiện vẫn cần rõ ràng
Một điểm cần phân biệt là việc bãi bỏ quy định trả lãi 0,03%/ngày không đồng nghĩa pháp luật hiện hành xóa bỏ hoàn toàn trách nhiệm bồi thường của cơ quan thuế.
Luật Quản lý thuế số 108/2025/QH15 vẫn ghi nhận quyền được bồi thường thiệt hại của người nộp thuế nếu bị cơ quan quản lý thuế, công chức quản lý thuế gây thiệt hại trái pháp luật. Đồng thời, cơ quan quản lý thuế có trách nhiệm bồi thường theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
Song, việc thực hiện quyền này không đơn giản như cách hiểu rằng chỉ cần cơ quan thuế quá hạn là doanh nghiệp tự động được nhận tiền bồi thường.
Theo Luật Trách nhiệm bồi thường của Nhà nước năm 2017, việc xác định trách nhiệm bồi thường phải có căn cứ về hành vi trái pháp luật của người thi hành công vụ, thiệt hại thực tế và mối quan hệ nhân quả giữa hành vi đó với thiệt hại.
Đối với hoạt động quản lý hành chính, luật còn quy định những văn bản làm căn cứ yêu cầu bồi thường như quyết định giải quyết khiếu nại, kết luận thanh tra, quyết định xử lý vi phạm hoặc bản án có thẩm quyền.
Đáng lưu ý, luật này có đề cập đến trường hợp áp dụng thuế, thu thuế, truy thu thuế và hoàn thuế trái pháp luật. Tuy nhiên, hành vi chậm giải quyết hồ sơ hoàn thuế hợp lệ chưa được quy định thành một trường hợp riêng, rõ ràng trong danh mục này.
Đây là vấn đề cần tiếp tục được hướng dẫn, làm rõ để quyền được bồi thường mà Luật Quản lý thuế ghi nhận có thể thực hiện trên thực tế.
Trước đó, khi đề xuất bãi bỏ khoản 3 Điều 75 Luật Quản lý thuế năm 2019, Bộ Tài chính từng lý giải rằng quy định trả lãi 0,03%/ngày chưa có hướng dẫn cụ thể về thẩm quyền, trình tự, thủ tục và nguồn kinh phí chi trả. Bộ đề xuất chuyển việc giải quyết yêu cầu bồi thường sang Luật Trách nhiệm bồi thường của Nhà nước năm 2017.
Như vậy, vấn đề không chỉ là có hay không có quy định bồi thường, mà còn là quy định đó có đủ rõ, dễ thực hiện và bảo đảm người nộp thuế thực sự nhận được quyền lợi của mình hay không.
Luật sư Vũ Duy Nam, Giám đốc Công ty Luật Kim Ngọc, cho rằng không thể mặc nhiên quy kết mọi trường hợp chậm hoàn thuế đều do lỗi của cơ quan thuế, bởi có trường hợp hồ sơ doanh nghiệp chưa đầy đủ hoặc khối lượng công việc của cơ quan quản lý quá lớn.
Theo luật sư, cần xác định rõ lỗi của cơ quan nhà nước và chứng minh việc doanh nghiệp đã nộp đầy đủ hồ sơ theo quy định trước khi xem xét trách nhiệm bồi thường.
Quan điểm này đặt ra yêu cầu phải phân định rạch ròi trách nhiệm của các bên. Doanh nghiệp không thể lợi dụng cơ chế hoàn thuế để trục lợi ngân sách, nhưng cơ quan thuế cũng không thể lấy lý do kiểm soát rủi ro để kéo dài vô thời hạn việc giải quyết quyền lợi hợp pháp của doanh nghiệp.
Cần khôi phục cơ chế trả lãi chậm hoàn thuế
Từ câu chuyện trên, điều cần thiết hiện nay không chỉ là xử lý trách nhiệm những cán bộ để hồ sơ tồn đọng, mà còn phải hoàn thiện cơ chế bồi hoàn đủ sức bảo vệ người nộp thuế.
Trước hết, cần nghiên cứu khôi phục quy định cơ quan thuế phải trả lãi 0,03%/ngày đối với số tiền thuế phải hoàn nếu chậm ban hành quyết định do lỗi của cơ quan quản lý. Đây là mức tương ứng với tiền chậm nộp mà người dân, doanh nghiệp đang phải chịu. Việc khôi phục cần đi kèm quy định cụ thể về thẩm quyền, quy trình xác định lỗi, nguồn kinh phí và trách nhiệm chi trả để tránh lặp lại tình trạng có quy định nhưng không triển khai được.
Thứ hai, cần phân định rõ trách nhiệm giữa cơ quan thuế và cá nhân cán bộ trực tiếp xử lý hồ sơ. Nếu lỗi thuộc về cơ quan quản lý, Nhà nước phải thực hiện trách nhiệm bồi thường theo quy định. Sau đó, việc xác định trách nhiệm hoàn trả của người thi hành công vụ có lỗi cần được thực hiện theo pháp luật. Không nên để trách nhiệm tập thể trở thành lý do khiến trách nhiệm cá nhân bị bỏ qua.
Thứ ba, cần có cơ chế giám sát thời hạn xử lý hồ sơ hoàn thuế trên môi trường điện tử. Doanh nghiệp phải được biết hồ sơ đang ở khâu nào, ai chịu trách nhiệm xử lý, lý do kéo dài và thời hạn dự kiến hoàn thành. Nếu cần bổ sung tài liệu, cơ quan thuế phải thông báo rõ ràng, tránh tình trạng yêu cầu bổ sung nhiều lần hoặc kéo dài việc xác minh mà không có thông tin cụ thể.
Cũng cần nhìn nhận rằng cơ quan thuế có trách nhiệm kiểm soát gian lận, bảo vệ ngân sách nhà nước. Không thể vì yêu cầu hoàn thuế nhanh mà bỏ qua việc xác minh những hồ sơ có dấu hiệu rủi ro. Nhưng kiểm soát rủi ro không đồng nghĩa với việc chuyển toàn bộ gánh nặng quản lý sang doanh nghiệp.
Điều quan trọng nhất là phải bảo đảm sự công bằng trong quan hệ giữa Nhà nước và người nộp thuế. Người dân, doanh nghiệp sai thì phải chịu trách nhiệm. Cán bộ, công chức sai cũng phải chịu trách nhiệm. Nhà nước gây thiệt hại trái pháp luật thì phải có nghĩa vụ bồi thường.
Phát biểu "lỗi ai, người ấy chịu" của Bộ trưởng Bộ Tài chính Ngô Văn Tuấn vì thế không nên chỉ dừng lại ở một thông điệp tại nghị trường. Điều cộng đồng doanh nghiệp chờ đợi là những quy định cụ thể để nguyên tắc ấy được thực hiện trong từng hồ sơ hoàn thuế, từng quyết định hành chính.
Bởi suy cho cùng, tiền thuế là tiền của người dân và doanh nghiệp đóng góp cho ngân sách nhà nước. Khi doanh nghiệp đủ điều kiện được hoàn thuế, việc trả lại khoản tiền ấy đúng hạn không chỉ là trách nhiệm quản lý mà còn là nghĩa vụ pháp lý của cơ quan nhà nước.
Một nền hành chính công bằng không thể chỉ nghiêm khắc với người dân và doanh nghiệp, mà phải nghiêm khắc cả với chính những người thực thi công vụ. Bình đẳng trước pháp luật phải được thực hiện từ cả hai phía.