
Vì sao giá bất động sản giảm sâu, nhưng thanh khoản vẫn đóng băng?
Tại một số khu vực, dù giá bán thứ cấp đã ghi nhận mức giảm sâu, thậm chí có những trường hợp giảm từ 15% đến 20%, các giao dịch thành công vẫn diễn ra khá trầm lắng.
Thị trường bất động sản tại các đô thị lớn, đặc biệt là khu vực phía Nam, đang bước vào một giai đoạn chuyển đổi toàn diện và sâu sắc dưới áp lực điều chỉnh của các yếu tố vĩ mô, mặt bằng lãi suất và những biến động về năng lực tài chính của người mua nhà.
Bối cảnh nguồn cung mới
Trong giai đoạn vừa qua, những nỗ lực tháo gỡ vướng mắc pháp lý cho các dự án tồn đọng tại Thành phố Hồ Chí Minh đã bắt đầu ghi nhận những chuyển động tích cực. Tính đến đầu tháng 9, thành phố đã hoàn tất tháo gỡ cho hàng trăm dự án, trong đó có hàng chục dự án được xác nhận đủ điều kiện bán hoặc cho thuê mua nhà ở hình thành trong tương lai với số lượng căn hộ đáng kể.
Tuy nhiên, quá trình cải thiện nguồn cung này lại không diễn ra đồng đều trong không gian đô thị.
Theo dữ liệu phân tích từ Sở Xây dựng TP.HCM, phần lớn nguồn cung căn hộ đủ điều kiện mở bán lại tập trung tại khu vực giáp ranh như Bình Dương cũ, vượt trội hơn hẳn so với nguồn hàng tại khu vực nội thành cũ. Điều này cho thấy nguồn cung mới chủ yếu dịch chuyển về những nơi có quỹ đất lớn và dư địa phát triển rộng hơn, trong khi khu vực lõi trung tâm vẫn duy trì tình trạng khan hiếm nguồn hàng mới.
Sự mất cân đối về nguồn cung đã tác động trực tiếp đến mặt bằng giá bán trên thị trường sơ cấp. Do phần lớn sản phẩm mới tập trung ở phân khúc trung và cao cấp, giá nhà tiếp tục neo ở mức rất cao, khiến khoảng cách giữa giá bán và khả năng chi trả của người mua ở thực ngày càng bị nới rộng. Thống kê cho thấy tỷ trọng lớn giá căn hộ sơ cấp tại thành phố đã vượt ngưỡng cao trong các quý gần đây, trong khi tỷ lệ hấp thụ toàn thị trường sụt giảm và chịu áp lực lớn.
Nhận định về vấn đề này, bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn Savills Hồ Chí Minh, cho biết thị trường chưa thể bước vào một chu kỳ điều chỉnh giá trên diện rộng do nguồn cung mới chưa có sự chuyển biến đáng kể để kéo giảm mặt bằng giá chung. Chi phí vay vốn duy trì ở mức cao càng làm gia tăng sự thận trọng của nhóm khách hàng có nhu cầu sử dụng đòn bẩy tài chính.
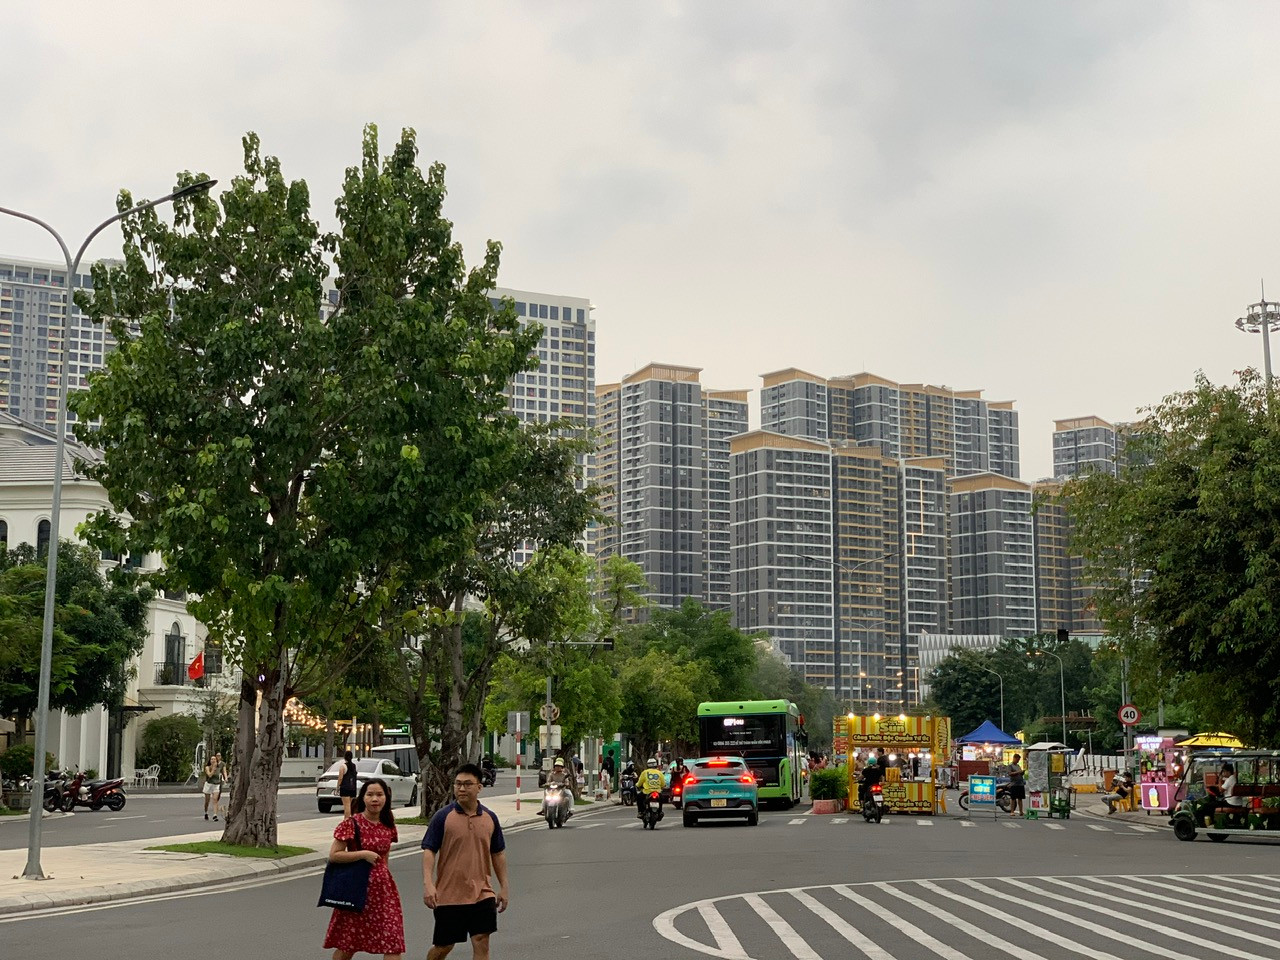
Trong bối cảnh giá nhà tại khu vực trung tâm duy trì ở ngưỡng cao ngất ngưởng, hạ tầng giao thông và khả năng kết nối đã trở thành yếu tố cốt lõi để mở rộng không gian lựa chọn nhà ở. Khoảng cách địa lý đến trung tâm không còn là tiêu chí duy nhất chi phối quyết định của người mua. Những khu vực vùng ven hay các đô thị vệ tinh sở hữu hệ thống giao thông được cải thiện, thời gian di chuyển thuận lợi và mức giá dễ tiếp cận hơn đang dần trở thành giải pháp thay thế hiệu quả cho người mua ở thực.
Thực tế này phản ánh rõ qua cơ cấu giao dịch, khi hầu hết nguồn cung nhà thấp tầng mới và phần lớn lượng giao dịch toàn thị trường tập trung tại các đại đô thị lớn ở khu vực ngoại vi. Lợi thế vị trí hiện nay được nhìn nhận thông qua khả năng kết nối không gian, chất lượng môi trường sống và mức giá tương xứng với thu nhập.
“Đối với chiến lược kinh doanh của các doanh nghiệp phát triển dự án, trước áp lực thanh khoản và sức mua suy giảm, phần lớn chủ đầu tư ưu tiên giữ nguyên giá niêm yết và tập trung hỗ trợ khách hàng thông qua các chính sách tài chính linh hoạt.
Các giải pháp như ân hạn nợ gốc, hỗ trợ lãi suất, áp dụng gói vay lãi suất cố định, chiết khấu thanh toán nhanh hay giãn tiến độ đóng tiền được triển khai rộng rãi nhằm giảm nhẹ gánh nặng dòng tiền cho người mua mà không làm xáo trộn trực tiếp mặt bằng giá trị dự án”, bà nhận định.
Dự báo trong thời gian tới, giới phân tích nhận định, thị trường sẽ tiếp tục phân hóa sâu sắc; các dự án có vị trí tốt, pháp lý minh bạch và phát triển bởi chủ đầu tư uy tín sẽ giữ được giá trị ổn định, trong khi những sản phẩm kém lợi thế hoặc phụ thuộc quá lớn vào đòn bẩy tài chính sẽ phải đối mặt với áp lực điều chỉnh cục bộ qua các chính sách bán hàng linh hoạt hơn.
Bài toán cân đối dòng tiền của nhà đầu tư
Song song với những biến động tại thị trường sơ cấp, thị trường bất động sản thứ cấp đang chứng kiến sự phân hóa mạnh mẽ đi kèm với những thách thức lớn về thanh khoản. Tại một số khu vực, dù giá bán thứ cấp đã ghi nhận mức giảm sâu, thậm chí có những trường hợp giảm từ 15% đến 20%, các giao dịch thành công vẫn diễn ra khá trầm lắng.
Theo ông Võ Huỳnh Tấn Kiệt, Giám đốc nhà ở CBRE Việt Nam, nguyên nhân khiến thanh khoản duy trì ở mức thấp không chỉ xuất phát từ mặt bằng lãi suất cao mà còn do sự chênh lệch lớn giữa kỳ vọng của người bán và khả năng chi trả thực tế của người mua.
Trong khi các dự án trung tâm tiếp tục duy trì mức giá đắt đỏ do chi phí đầu vào lớn, nhiều nhà đầu tư cá nhân mua trước đây đang phải chịu áp lực tài chính nặng nề và buộc phải giảm giá để xử lý dòng tiền. Tuy nhiên, người mua ở thực vẫn tỏ ra vô cùng thận trọng trước rủi ro giá có thể tiếp tục điều chỉnh giảm và chi phí đi vay chưa có dấu hiệu hạ nhiệt trong ngắn hạn.
Mặt bằng lãi suất vay mua nhà tăng cao từ giữa năm 2026 đã tác động trực tiếp đến tâm lý chung, khiến một bộ phận nhà đầu tư lựa chọn kênh gửi tiết kiệm an toàn thay vì mạo hiểm rót vốn vào bất động sản.
Dưới góc nhìn của chuyên gia tài chính và bất động sản độc lập Lê Quốc Kiên, việc kỳ vọng lãi suất cho vay sẽ nhanh chóng quay trở lại mức thấp như giai đoạn trước trong vòng vài tháng tới là không thực tế. Nhà đầu tư và người mua nhà cần chuẩn bị sẵn sàng tâm lý đối diện với kịch bản chi phí vốn duy trì ở mức cao trong thời gian dài hơn dự kiến.
Áp lực trả nợ trong giai đoạn này đã bộc lộ rõ rệt đối với những người sử dụng đòn bẩy tài chính lớn. Đơn cử như với một khoản vay mua nhà trị giá 3 tỷ đồng, số tiền gốc và lãi phải trả hằng tháng cho ngân hàng có thể tăng vọt từ mức khoảng 22 triệu đồng lên tới 35 - 40 triệu đồng khi lãi suất điều chỉnh tăng cao.
Mức tăng trưởng nghĩa vụ tài chính vượt mốc 50% này tạo ra những hệ lụy hoàn toàn khác nhau tùy thuộc vào năng lực tài chính của từng hộ gia đình. Một gia đình có tổng thu nhập ổn định 60 triệu đồng mỗi tháng nhưng chi phí sinh hoạt chỉ ở mức 20 triệu đồng có thể vẫn duy trì được khả năng trả nợ; ngược lại, với cùng mức thu nhập nhưng chi phí sinh hoạt đắt đỏ lên tới 40 triệu đồng, khoản trả nợ phình to sẽ lập tức đẩy dòng tiền cá nhân vào tình trạng thâm hụt nghiêm trọng.
Do đó, các chuyên gia nhấn mạnh rằng không tồn tại một tỷ lệ an toàn cố định áp dụng chung cho tất cả mọi người, và việc cố chấp ôm giữ tài sản bằng mọi giá khi chi phí vượt quá thu nhập sẽ dẫn đến những rủi ro phá sản dòng tiền rất lớn.
Đối với những người mua mới có nhu cầu thực sự, việc xuống tiền trong giai đoạn này đòi hỏi một quá trình sàng lọc cực kỳ khắt khe dựa trên ba trụ cột chính gồm sản phẩm, người bán và giá trị giao dịch.
Về sản phẩm, tài sản phải có khả năng khai thác sử dụng thực tế để ở hoặc cho thuê sinh lời, đồng thời các dự án vùng ven phải được kiểm chứng kỹ lưỡng về tiến độ triển khai hạ tầng kết nối thực tế thay vì chỉ tin vào quy hoạch trên giấy.
Về phía người bán, việc khai thác thông tin từ những nhà đầu tư đang chịu áp lực giải chấp hoặc cần cơ cấu nợ gấp sẽ mở ra cơ hội sở hữu tài sản với mức giá chiết khấu hợp lý.
Về giá mua, mức giá phải phản ánh đúng giá trị nội tại của tài sản; một căn hộ giảm giá 10% sau một chu kỳ tăng nóng chưa chắc đã là món hời, trong khi một bất động sản có lịch sử giá đi ngang dài hạn nay điều chỉnh giảm nhẹ lại tiềm năng tạo ra cơ hội đầu tư an toàn hơn. Tỷ suất lợi nhuận kỳ vọng từ hoạt động cho thuê thực tế cần đạt từ 3% đến 4% mỗi năm và phải khả thi trên thị trường thay vì dựa vào những cam kết thổi phồng từ bên môi giới.
Nhìn nhận từ góc độ cấu trúc vĩ mô và chiến lược dài hạn, thị trường bất động sản Việt Nam đang trải qua một cuộc thanh lọc toàn diện nhằm đưa các sản phẩm quay trở về với giá trị thực.